

· حجم الاستثمار المطلوب لإزالة الكربون في قطاع الصلب غير مسبوق
· صناعة الصلب العالمية تنتقل من مرحلة الطموح إلى الفعل ..وسوف تشهد مزيجاً من التقارب والتنوع
· الشرق الأوسط وشمال إفريقيا لديهما مميزات تؤهلهما جيداً للانتقال نحو إنتاج صلب منخفض الانبعاثات
· هناك أساس قوي للنمو المستقبلي في المنطقة يعتمد على قدرة صناعية .. وموارد للطاقة ..وموقع استراتيجي
· مصر تبدأ من موقع قوة ولديها فرصة عظيمة للمشاركة في سلاسل قيمة الحديد والصلب منخفضة الانبعاثات
· أطر السياسات الحالية تميل إلى التركيز على دعم الإنتاج بدلاً من خلق الأسواق
· دور منظمات الصلب تثقيف عامة الناس وصانعي السياسات حول دور صناعة الصلب في المجتمع
· السياسات الحالية تميل إلى التركيز على دعم الإنتاج بدلاً من خلق الأسواق
· التقارب الدولي في المحاسبة على الانبعاثات بالغ الأهمية ..والمطلوب شفافية أكبر وبيانات عالية الجودة
حوار – محمد عبد الخالق مساهل
المركز الإعلامي للاتحاد العربي للحديد والصلب
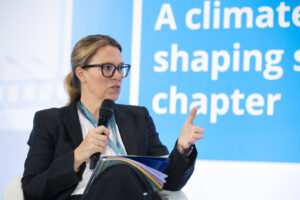
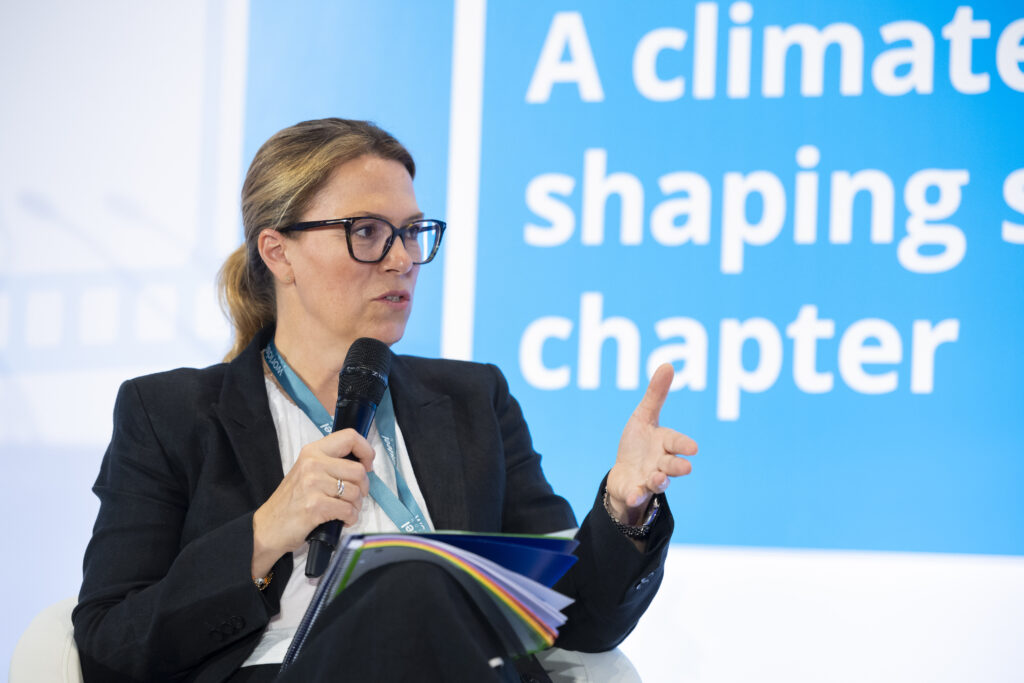
قالت الخبيرة السويدية آسا إكدال، مديرة الاتصالات والسياسات المناخية بمنظمة الصلب العالمية وورلد ستيل، إن حجم الاستثمار المطلوب لإزالة الكربون في قطاع الصلب غير مسبوق، مؤكدة أن تكلفة إزالته تصل إلى 5.5 ترليون دولار
ولفتت إكدال وهي أمينة لجنة البيئة و منسقة المنتدى المفتوح بوورلد ستيل، إلى أن منطقة الشرق الأوسط وشمال إفريقيا تمتلكان القدرة على لعب دور مهم في سلاسل الإمداد المستقبلية لمنتجات الحديد منخفض الكربون، بما في ذلك وصولها الجغرافي الملائم إلى الأسواق الكبرى المستهلكة للصلب.
وأشارت إلى أن الجمع بين القدرة الصناعية وموارد الطاقة والموقع الاستراتيجي في المنطقة يمنحها أساساً قوياً للنمو المستقبلي.
ورجحت إكدال أن يكون الوصول إلى طاقة منخفضة الكربون بتكلفة يسيرة، أحد أهم العوامل التي تشكل الجغرافيا المستقبلية لإنتاج الحديد والصلب.
ونبهت إلى أن دور منظمات وجمعيات منظمة الصلب يقوم على تثقيف عامة الناس، وصانعي السياسات وغيرهم حول دور الصلب وصناعة الصلب في المجتمع، وتقديم خيارات إزالة الكربون المتاحة بطريقة محايدة تكنولوجياً.
ولفتت إلى أن إزالة الكربون من الصلب ليس مجرد استبدال تقنية بأخرى، معتبرة ذلك أحد أكثر المفاهيم الخاطئة شيوعاً، فالأمر يتطلب تحولاً عبر النظم البيئية الصناعية بأكملها، بما في ذلك نظم الطاقة، وسلاسل إمداد المواد الخام، والبنية التحتية، والأسواق، وأطر السياسات.
وأكدت إكدال أن التحدي الأكبر في إزالة الكربون عالميا يعتمد على النجاح في التعاون عبر سلسلة القيمة بأسرها واليقين السياسي طويل الأجل الذي يدعم الاستثمار والابتكار.
تمر صناعة الصلب العالمية بتحول عميق مدفوعة بإزالة الكربون وأمن الطاقة والتكنولوجيا وتغير السياسات التجارية. .من منظور منظمة الصلب العالمية وورلد ستيل، أين تقف الصناعة اليوم في انتقالها نحو إنتاج صلب منخفض الانبعاثات؟
تنتقل صناعة الصلب العالمية من مرحلة الطموح إلى مرحلة الفعل. ومن الأمور المشجعة أن نرى كيف يستثمر منتجو الصلب حول العالم في كفاءة الطاقة، والاستخدام الأكبر لخردة الصلب، والكهرباء منخفضة الكربون، وتقنيات إنتاج الحديد بالهيدروجين، وتقنيات احتجاز الكربون. وفي الوقت ذاته، يجب أن ندرك أن هذا يُعد أحد أضخم التحولات الصناعية التي تم الشروع فيها على الإطلاق. لن يكون التقدم متسقاً لأن الصلب يتم انتاجه في ظل ظروف إقليمية متباينة للغاية.
إذن هل تتوقعين أن تتقارب صناعة الصلب العالمية حول عدد محدود من مسارات إزالة الكربون المهيمنة، أم أن هذه الصناعة ستتبع بشكل متزايد نماذج إقليمية مختلفة اعتماداً على موارد الطاقة والبنية التحتية والمواد الخام، وأطر السياسات؟
أتوقع أن نشهد مزيجاً من التقارب والتنوع. هناك توافق متزايد حول التقنيات الرئيسية التي يمكنها تقليل الانبعاثات، ومع ذلك، فإن كيفية نشر هذه التقنيات ستتفاوت اعتماداً على الظروف المحلية.
فالظروف الممكنة مثل الوصول إلى طاقة ميسورة التكلفة و منخفضة الكربون في الوقت نفسه، وخام حديد عالي الجودة، والخردة، وبنية الهيدروجين التحتية، وظروف الاستثمار، تختلف بشكل كبير حول العالم.
وما يهم ليس أن يتبع الجميع المسار نفسه، بل أن نحرز تقدماً نحو الأهداف المناخية ذاتها.
عملك في منظمة الصلب العالمية يضعك في تقاطع طرق يجمع بين الصلب، وسياسات المناخ، والاتصال العام، كيف تطور دورك مع انتقال إزالة الكربون من طموح طويل الأجل إلى أولوية صناعية ؟
لكي نكون على بينة، منظمة الصلب العالمية لا تتحدث مباشرة إلى الحكومات ولا تتدخل في صنع السياسات الوطنية أو الإقليمية. ومع ذلك، أعتقد أنه يمكنني القول إنه حدث تقدم حقيقي، لكن فجوة كبيرة لا تزال قائمة بين الطموح السياسي والظروف اللازمة لجعل الاستثمارات الصناعية الكبرى مجدية. مشاريع الصلب كثيفة رأس المال، ولها دورات استثمارية طويلة، وتعتمد على البنية التحتية والموارد التي تخرج عن نطاق السيطرة المباشرة لمنتجي الصلب.
يجمع الشرق الأوسط وشمال إفريقيا بين موارد الطاقة الشمسية الوفيرة، وقدرات متنامية للطاقة المتجددة، وخبرة عريقة في الاختزال المباشر للحديد (DRI)، وبنية تحتية صناعية، ووصول استراتيجي إلى الأسواق الكبرى. كيف تقيم منظمة الصلب العالمية دور المنطقة المحتمل في اقتصاد الصلب العالمي الناشئ منخفض الانبعاثات؟
تتمتع منقطة الشرق الأوسط ومنطقة شمال إفريقيا بعدد من الخصائص التي تؤهلها جيداً للانتقال نحو إنتاج صلب منخفض الانبعاثات. وسيعتمد إدراك تلك الفرصة على الاستثمار المستمر في الطاقة المتجددة، والبنية التحتية، والتكنولوجيا، والأطر السياسية الداعمة. فالجمع بين القدرة الصناعية، وموارد الطاقة، والموقع الاستراتيجي في المنطقة يمنحها أساساً قوياً للنمو المستقبلي.
هل يمكن لمنطقة الشرق الأوسط وشمال إفريقيا أن تصبح في نهاية المطاف مورداً عالمياً رئيسياً لمنتجات الحديد منخفض الكربون مثل الحديد الختزل المباشر DRI، والحديد المقولب على الساخن HBI، لا سيما للأسواق التي تعاني من قيود أكبر في الطاقة المتجددة أو موارد خام الحديد المناسبة؟ ما هي الظروف اللازمة ليتحول هذا الإمكان إلى قدرة تصديرية فعلية؟
من المؤكد أن المنطقة تمتلك القدرة على لعب دور مهم في سلاسل الإمداد المستقبلية لمنتجات الحديد منخفض الكربون، بما في ذلك قربها الجغرافي الملائم من الأسواق الكبرى المستهلكة للصلب. ومع نمو الطلب العالمي على المواد منخفضة الانبعاثات، يمكن للمناطق التي تملك المزيج المناسب من الموارد والقدرة الصناعية أن تصبح موردين مهمين للأسواق الدولية. ونحن نرى تزايداً في عدد المشاريع الصناعية المخطط لها في منطقة الشرق الأوسط وشمال إفريقيا والتي تدمج ذلك في خطط أعمالها.
تمتلك مصر صناعة صلب قائمة على الاختزال المباشر فضلاً عن إمكانات هائلة لتطوير الطاقة المتجددة.. ما الفرص التي تعتقدين أنها تتوافر لمصر في سلسلة قيمة الصلب منخفضة الانبعاثات؟
تبدأ مصر من موقع قوة ولديها فرصة عظيمة للمشاركة في سلاسل قيمة الحديد والصلب الناشئة منخفضة الانبعاثات، لكن ليس لدي المعرفة التفصيلية للتحدث بشكل خاص عن الظروف المصرية، وأقترح أن يكون التعاون الوثيق بين الصناعة وصانعي السياسات أمراً بالغ الأهمية لتحقيق هذا الإمكان.
يعد الاختزال المباشر القائم على الهيدروجين وأفران القوس الكهربائي والاستخدام الأكبر للخردة واحتجاز الكربون من بين التقنيات الرئيسية التي يجري مناقشتها.. ما التقنيات أو التركيبات التي تتوقعين أن يكون لها التأثير الأكبر على صناعة الصلب العالمية خلال العقد المقبل؟
يأتي التأثير الأكبر من مزيج من التقنيات بدلاً من الاعتماد على تفوق تقني منفرد، حيث يمكن لزيادة استخدام الخردة والتوسع المستمر في إنتاج أفران القوس الكهربائي أن يحققا تخفيضات كبيرة في الانبعاثات على المدى القريب . وفي الوقت ذاته، فإن الاختزال المباشر القائم على الهيدروجين له إمكانات هائلة طويلة الأجل، لا سيما في المناطق التي تملك إمكانية الوصول إلى طاقة منخفضة الكربون، ولكنه سيستغرق وقتاً أطول للتنفيذ على الأرجح. كما سيكون احتجاز الكربون مهمة حيوية حيثما تظل أصول أفران صهر الحديد القائمة تمثل جزءاً رئيسياً من إنتاج الصلب.
ومن ثم ستتبنى المناطق المختلفة تقنيات أو تركيبات مختلفة من التقنيات بناءً على مواردها وبنيتها التحتية وظروفها الصناعية.
مع توسع مسارات الاختزال المباشر، هل يمكن أن تصبح إتاحة خام الحديد عالي الجودة والمناسب قيداً استراتيجياً على صناعة الصلب منخفضة الانبعاثات؟ ما مدى أهمية الابتكار عبر سلسلة إمداد الخام والمكورات ؟
تعتبر إتاحة خام الحديد المناسب اعتباراً مهماً بالتأكيد لهذا التحول. تعتمد تقنيات الاختزال المباشر الحالية على مدخلات خام حديد أعلى جودة، ومن شأن تزايد الطلب على هذه المواد أن يخلق تحديات مع توسع صناعة الصلب منخفضة الانبعاثات.ومع ذلك، ينبغي النظر إلى هذا باعتباره جزءاً من تحدي انتقالي أوسع وليس كعامل تقييد وحيد. فالابتكار في عمليات تركيز الخام، وإنتاج المكورات ، وتقنيات صنع الحديد لتمكين استخدام خامات ذات محتوى حديدي أقل سيساعد في معالجة بعض هذه القيود. وستكون الاستثمارات عبر سلسلة الإمداد أمراً أساسياً.
مع تزايد اعتماد صناعة الصلب على الكهرباء منخفضة الكربون وربما الهيدروجين، هل يمكن أن يصبح الوصول إلى طاقة متجددة وفيرة وموثوقة وبأسعار تنافسية ميزة استراتيجية لمناطق إنتاج الصلب تضاهي الوصول إلى خام الحديد والوقود التقليدي؟
من المرجح أن يصبح الوصول إلى طاقة منخفضة الكربون ميسورة التكلفة أحد أهم العوامل التي تشكل الجغرافيا المستقبلية لإنتاج الحديد والصلب. تعتمد العديد من مسارات إنتاج الصلب الناشئة منخفضة الانبعاثات بشكل كبير على الكهرباء المتجددة، سواء بشكل مباشر عبر أفران القوس الكهربائي أو بشكل غير مباشر من خلال استخدام الهيدروجين منخفض الكربون.
والمناطق التي تتمتع بموارد متجددة وفيرة وبنية تحتية داعمة وأنظمة طاقة موثوقة من المرجح أن تتمتع بميزة تنافسية كبيرة.
لكن حجم الانتقال هائل.. كيف يمكن لمنتجي الصلب تمويل الاستثمارات الضخمة للغاية المطلوبة لإزالة الكربون مع الحفاظ على قدرتهم التنافسية دولياً، لا سيما عندما يقع الجزء الأكبر من الاستثمار المطلوب خارج مصنع الصلب نفسه؟
بالفعل حجم الاستثمار المطلوب لإزالة الكربون في قطاع الصلب غير مسبوق ولا يمكن تحمله من قبل الصناعة وحدها، وتقدر تكلفة انتقال صناعة الصلب بما يتراوح بين 3.5 و 5.5 تريليون دولار أمريكي. ومن هذا المبلغ، سيُطلب حوالي 20% داخل صناعة الصلب نفسها بينما يُطلب الجزء الأكبر الباقي في سلسلة القيمة العليا، وتحديداً وبالكامل تقريبا في إنتاج الطاقة وتطوير شبكات التوزيع.و يمكن أن يأتي التمويل من مزيج من رأس المال الخاص، وآليات الدعم العامة، وأدوات التمويل الأخضر، والسياسات التي تساعد على سد فجوة التكلفة بين الإنتاج التقليدي والإنتاج منخفض الانبعاثات.
مع قيام آلية تعديل حدود الكربون التابعة للاتحاد الأوروبي CBAM بإنشاء رابط أقوى بين انبعاثات الكربون والتجارة الدولية، كيف ترى آسا إكدال تطور العلاقة بين سياسة المناخ وتنافسية منتجي الصلب؟
صارت قضايا المناخ والتنافسية الصناعية مترابطة بشكل متزايد. وبينما تسعى الحكومات لتحقيق أهداف إزالة الكربون، فإن السياسات مثل آلية تعديل حدود الكربون تسعى لمعالجة خطر تسرب الكربون وخلق حوافز لخفض الانبعاثات. والتحدي يكمن في ضمان أن تسرع سياسات المناخ الاستثمار في التقنيات منخفضة الانبعاثات دون خلق تشوهات غير مقصودة في الأسواق العالمية.
وتعمل أطر السياسات بشكل أفضل عندما تتسم بالشفافية، ويمكن التنبؤ بها، ومتسقة مع الاستراتيجيات الصناعية الأوسع. يحتاج منتجو الصلب إلى الثقة في أن الاستثمارات طويلة الأجل سيتم الاعتراف بها ومكافأتها.
مع استمرار ظهور مبادرات ومعايير وتعريفات مختلفة لمصطلحات الصلب “منخفض الانبعاثات” و”الأخضر”، فهل يمكن للاختلافات في منهجيات المحاسبة عن الغازات المسببة للاحتباس الحراري أن تخلق حواجز جديدة أمام التجارة الدولية؟ ماذا يتطلب التوافق الدولي الهادف؟
نعم بالتأكيد مع تسارع الجهود لتعزيز التجارة في السلع منخفضة الكربون، فإن الاختلافات في منهجيات المحاسبة عن الغازات المسببة للاحتباس الحراري وتعريفات الصلب منخفض الانبعاثات قد تخلق لبساً وربما حواجز جديدة أمام التجارة. ومع نمو الطلب على الصلب منخفض الانبعاثات، يحتاج العملاء والمستثمرون وصانعو السياسات إلى الثقة في أن ادعاءات الانبعاثات موثوقة وقابلة للمقارنة وشفافة عبر الأسواق.
لهذا السبب فإن التقارب الدولي الأكبر في المحاسبة عن الانبعاثات هو أمر بالغ الأهمية. إن أطر الإبلاغ الأكثر اتساقاً ومنهجيات انبعاثات المنتجات يمكن أن تسهل التجارة، وتدعم قرارات الاستثمار، وتوفر وضوحاً أكبر عبر سلسلة القيمة.
ويجب أن تكون الأولوية هي التنسيق حيثما أمكن وقابلية التشغيل البيني حيث يتعذر التنسيق. وغالباً ما تم تطوير منهجيات مختلفة لأغراض مختلفة، بما في ذلك الإبلاغ على مستوى الشركة والموقع والمنتج.
والمطلوب مصطلحات مشتركة، وشفافية أكبر، وحدود إبلاغ قابلة للمقارنة، وبيانات عالية الجودة، ووسائل واضحة للترجمة بين المنهجيات الموثوقة.
كما ينبغي تطوير المعايير بشفافية، مع مشاركة دولية واسعة. ويجب تجنب ازدواجية الجهود بناءً على المعايير الدولية القائمة كلما أمكن ذلك.
هل ترين احتمالا واقعياً لتقارب دولي أكبر في معايير الصلب والمحاسبة عن الانبعاثات، وما الدور الذي يمكن أن تلعبه منظمات الصناعة مثل منظمة الصلب العالمية في هذه العملية؟
التقارب الأكبر هو أمر واقعي، ولكنه سيتطلب عملاً تقنياً مستداماً وعملية شاملة. توفر مبادئ معايير الصلب SSP أساساً قوياً ومنظمة الصلب العالمية داعم قوي لها. لقد جمعت العملية بالفعل أكثر من 65 منظمة من مختلف المناطق وأجزاء سلسلة قيمة الصلب.
تعمل مبادئ معايير الصلب ومنظمة الصلب العالمية معاً على جمع منتجي الصلب، ومنظمات المعايير، وصانعي السياسات، والعملاء، والمستثمرين، والمجتمع المدني ورسم خريطة المنهجيات القائمة وتحديد العناصر المشتركة والاختلافات الجوهرية ، وتوفير بيانات الصناعة والخبرة التقنية. من المهم أن تعكس المعايير تنوع أصول ومسارات إنتاج الصلب.
إلى جانب التكنولوجيا والمعايير، أين الثغرات الأكثر حرجاً في بيئة السياسات والاستثمار لتسريع إزالة الكربون من قطاع الصلب؟
الثغرات الأكثر حرجاً تتمثل في توفر وتكلفة الطاقة منخفضة الكربون، والوصول إلى تمويل بأسعار تنافسية، وتطوير البنية التحتية، وخلق أسواق موثوقة للصلب منخفض الانبعاثات. لا تزال أطر السياسات الحالية تميل إلى التركيز على دعم الإنتاج بدلاً من خلق الأسواق.
غالباً ما يتم صياغة سياسات إزالة الكربون الدولية من منظور الاقتصادات الصناعية المتقدمة، بينما تواجه البلدان النامية قيوداً مختلفة تماماً من حيث التمويل، وتكاليف الطاقة والبنية التحتية والتكنولوجيا.. كيف تعمل منظمة الصلب العالمية لضمان انعكاس هذه الاختلافات في الانتقال العالمي؟
يجب أن يقر الانتقال العالمي الموثوق بأن الدول والشركات تبدأ من مواقع مختلفة وتصل إلى محفزات مختلفة. دورنا هو التثقيف بشأن الخيارات المتاحة وجلب وجهات نظر جميع أعضائنا.
شاركت المنظمة في المنتديات المناخية الدولية، بما في ذلك مؤتمر الأطراف COP بينما يجمع منتداه المفتوح منتجي الصلب، وصانعي السياسات، والمؤسسات المالية، والمنظمات الدولية وأصحاب المصلحة الآخرين. بعد سنوات من الحوار المناخي الدولي، أين تكافح العملية العالمية للانتقال من التعهدات واسعة النطاق إلى التنفيذ الصناعي؟
أصبح النقاش الدولي أكثر عملية. وهناك الآن اهتمام أكبر بالسياسة الصناعية، والتمويل، وخلق الأسواق، ومنهجيات الانبعاثات المشتركة، والبنية التحتية اللازمة لدعم نشر التقنيات. ومع ذلك، يجب أن يتم التنفيذ على المستوى الوطني.
انطلاقاً من موقعكم في منظمة الصلب العالمية ، هل ترين صناعة الصلب مجرد متلق لسياسات المناخ، أم أنها أصبحت مشاركة بشكل متزايد في صياغة السياسات التي ستحكم مسار التحول الصناعي؟
أميل إلى الاعتقاد بأن صناعة الصلب أصبحت مشاركة بشكل متزايد في صياغة السياسات اللازمة لعملية التحول، وإن كان ذلك يختلف من بلد إلى آخر. وأرى أن هناك إدراكاً متنامياً لدى صانعي السياسات بأنهم بحاجة إلى إسهامات الصناعة لكي تكون سياساتهم فعالة قدر الإمكان. فمنتجو الصلب يمتلكون معرفة جوهرية تتعلق بتقنيات الإنتاج، ودورات الاستثمار، والاعتماد على البنية التحتية، وقيود المواد الخام، وظروف السوق.
كيف يتأتى للجمعيات الصناعية العالمية أن توازن بين الحاجة إلى تمثيل هواجس القدرة التنافسية لدى منتجي الصلب، والحاجة إلى دعم سياسات طموحة وذات مصداقية لخفض الانبعاثات؟
يتمثل دورنا في تثقيف عامة الناس وصانعي السياسات وغيرهم حول دور الصلب وصناعة الصلب في المجتمع، وعرض خيارات إزالة الكربون المتاحة بطريقة محايدة تكنولوجياً، وتشجيع النقاش حول الظروف التي يجب توافرها لنشر تلك التقنيات. وهذا بالطبع يشمل جوانب القدرة التنافسية، ولكن نظراً لأن القدرة التنافسية تتأثر بشكل كبير بالعوامل المحلية، فإن المناقشات التفصيلية حول ما يعنيه ذلك يجب أن تجري على المستوى الوطني.
أخيراً، ما الجانب الأهم في إزالة الكربون من قطاع الصلب الذي لا يزال صانعو السياسات والمستثمرون وأصحاب المصلحة في الصناعة يميلون إلى الاستهانة به أو سوء فهمه؟
أحد أكثر المفاهيم الخاطئة شيوعاً هو أن إزالة الكربون من الصلب هي ببساطة مسألة استبدال تقنية بأخرى. في الواقع، يتطلب الأمر تحولاً عبر النظم البيئية الصناعية بأكملها، بما في ذلك نظم الطاقة، وسلاسل إمداد المواد الخام، والبنية التحتية، والأسواق، وأطر السياسات.
تتمتع الصناعة بالفعل بفهم جيد للتقنيات اللازمة. ويكمن التحدي الأكبر في تمكين تلك التقنيات من الانتشار على نطاق واسع وبتكلفة تظل مستدامة اقتصادياً. سيعتمد النجاح على التعاون عبر سلسلة القيمة بأسرها واليقين السياسي طويل الأجل الذي يدعم الاستثمار والابتكار.
آسا إكدال مديرة الاتصالات والسياسات المنتاخية في منظمة الصلب العالمية
أعلى صوت نسائي في صناعة ثقيلة يهيمن عليها الرجال
مهندسة خطاب المناخ وصوت الدبلوماسية البيئية في صناعة الصلب
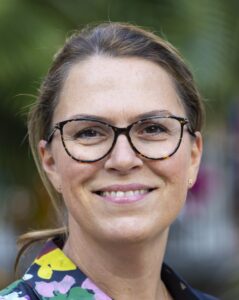
تتبوأ السويدية آسا إكدال موقعاً مؤسسياً رفيع المستوى في واحدة من أشد الصناعات الثقيلة تعقيداً وأكثرها تحدياً لمتطلبات الاستدامة العالمية، بصفتها مديرة الاتصالات والسياسات المناخية في منظمة الصلب العالمية وورلد ستيل worldsteel في بروكسل، وهي المنظمة التي تمثل أكثر من 85% من الإنتاج العالمي للصلب.
وتستمد إكدال رؤيتها الإستراتيجية وصرامتها التحليلية من تكوين أكاديمي متقدم إذ تخرجت في جامعة جوتنبرج العريقة في السويد حاملة درجة الماجستير في الرياضيات والفيزياء وعلوم البيئة، وهي دراسة متكاملة أتمتها بين عامي 1995 و1999.
منحتها دراستها الأكاديمية فهماً عميقاً للنماذج المعقدة التي تربط بين معادلات الطاقة والفيزياء والآثار البيئية بعيدة المدى، مما مكنها طوال مسيرتها من تناول قضايا التغير المناخي الصناعي بعقلية الدارس المتمرس، وليس الإداري البيروقراطي.
وتكونت شخصية إكدال المهنية عبر تدرج تاريخي واع داخل قلاع صناعة الصلب والسياسات البيئية في أوروبا، حيث انطلقت خطواتها الأولى من خلال الاحتكاك المباشر بمعايير الإنتاج والاستدامة في بيئتها الإسكندنافية عبر رابطة منتجي الصلب في السويد Jernkontoret ثم امتدت خبرتها الميدانية لتشمل العمل مع الفاعلين الرئيسيين مثل مجموعة أوفاكو Ovako Group قبل أن تنتقل إلى المستوى القاري الأوسع من خلال الانضمام إلى كوادر رابطة الصلب الأوروبية يوروفير EUROFER.
منحتها هذه المحطات المترابطة إحاطة شاملة بتعقيدات الأسواق الأوروبية وأطر السياسات التشريعية.
و بلغت إكدال ذروة تأثيرها المؤسسي، مع انتقالها إلى المركز الدولي الأبرز في العاصمة البلجيكية بروكسل للعمل في منظمة الصلب العالمية، حيث شغلت من 2012 إلى 2022 منصب رئيسة قطاع البيئة وتغير المناخ وأمانة لجنة البيئة، قادت خلالها الملفات الفنية الدقيقة المتعلقة بجمع وتحليل بيانات انبعاثات ثاني أكسيد الكربون لأكثر من 100 شركة، وتطوير أطر العمل المناخي ووضع خرائط طريق الحياد الكربوني بما يتماشى مع أهداف اتفاقية باريس.
ثم انتقلت منذ 2022 حتى الآن لتتولى منصب مديرة الاتصالات ومناصرة المناخ، وذلك حين أدركت المنظمة حاجتها إلى جسور تواصل فاعلة، فأصبحت بذلك الصوت الأبرز الذي يصيغ الخطاب العالمي للصناعة ويدير الدبلوماسية البيئية مع كبرى المؤسسات مثل اتفاقية الأمم المتحدة الإطارية بشأن تغير المناخ UNFCCCومنظمة التعاون الاقتصادي والتنمية OECD
ولا يقتصر حضورها على الجانب التنظيمي، بل يتجلى في قدرتها على هندسة الحوارات العابرة للقطاعات، حيث تشرف بشكل مباشر على جلسات المنتدى المفتوح Open Forumالسنوي الذي بات بمثابة المنصة العالمية الأولى التي تجمع ما يزيد على 500 من صانعي السياسات وشركات الصلب والمؤسسات المالية وخبراء الطاقة.
وتتجسد فلسفة آسا إكدال في أن التحول نحو إزالة الكربون ليس مجرد عملية تقنية داخل أسوار المصانع، بل هو إعادة هندسة شاملة للنظم البيئية الصناعية تشمل شبكات الطاقة والبنية التحتية وسلاسل الإمداد، وهي رؤية تكتسب أهمية خاصة لمنتجي المنطقة العربية الساعين لمواءمة خططهم مع آلية تعديل حدود الكربون الأوروبية CBAMوتأمين تمويل التحول الأخضر، لتظل بذلك القامة المؤسسية التي توازن ببراعة بين دقة الحسابات الهندسية ومتطلبات العقلانية البيئية، و كأحد أبرز الأصوات النسائية في صناعة ثقيلة يهيمن عليها الرجال.