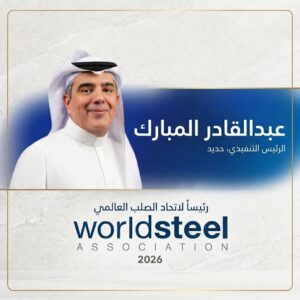


رئيس منظمة الصلب العالمية : تجارة الصلب العالمية تدفع ثمن الحمائية وفائض الطاقات
رئيس منظمة الصلب العالمية: مستقبل الصلب تحكمه الطاقة والتكنولوجيا والتجارة
رئيس منظمة الصلب العالمية: الطاقة النظيفة ستحدد خريطة استثمارات الصلب المقبلة
رئيس منظمة الصلب العالمية: الصلب العربي أمام فرصة تاريخية في منخفض الانبعاثات
رئيس منظمة الصلب العالمية: العالم يتجه إلى أسواق صلب أكثر إقليمية وأقل انفتاحًا
رئيس منظمة الصلب العالمية: الصين ستواصل قيادة صناعة الصلب والتجارة العالمية
حوار_ أماني إبراهيم
المركز الإعلامي للاتحاد العربي للحديد والصلب
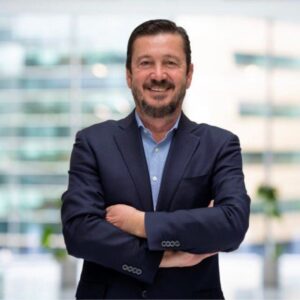
من موقعه على رأس منظمة الصلب العالمية (World Steel Association)، وبخبرة تمتد لعقود في قيادة الصناعة، يقدم رئيس المنظمة رؤية مباشرة لمسار التحولات التي تعيد تشكيل سوق الصلب العالمية، ودور الصين خلال السنوات المقبلة، ومستقبل التجارة في ظل تصاعد الحمائية وتراجع قواعد التجارة متعددة الأطراف، إلى جانب مستقبل إزالة الكربون والهيدروجين وآلية تعديل الكربون على الحدود الأوروبية (CBAM) .
وفي حوار خاص، يضع رئيس منظمة الصلب العالمية الصناعة العربية أيضًا في قلب هذه التحولات، متناولًا فرص المنطقة في إنتاج الصلب منخفض الانبعاثات، ودور الغاز الطبيعي والحديد المختزل المباشر (DRI) في الانتقال إلى الهيدروجين، وأهمية الطاقة النظيفة والتنافسية في تحديد مواقع الاستثمارات الجديدة؛ كما يطرح رؤية واضحة بشأن ما تحتاجه صناعة الصلب العربية خلال السنوات الخمس المقبلة لتعزيز موقعها في تجارة الصلب العالمية.
وفي لحظة تعاد فيها كتابة خريطة صناعة الصلب العالمية، يقدم رئيس الاتحاد العالمي للصلب رؤيته لما يتغير، وما الذي سيبقى، وأين يمكن أن تتموضع صناعة الصلب العربية في المعادلة الجديدة.
صناعة عالمية عند نقطة تحول
• تبدو صناعة الصلب العالمية وكأنها تدخل مرحلة من التغيير الهيكلي العميق. ومن منظوركم كرئيس للاتحاد العالمي للصلب وقائد يتمتع بخبرة طويلة في الصناعة، كيف تصفون المرحلة الحالية التي تمر بها صناعة الصلب العالمية؟ هل نشهد دورة سوقية مؤقتة، أم إعادة هيكلة أساسية للصناعة؟
بسبب الطاقة الإنتاجية الفائضة التي أنشأتها الصين بشكل رئيسي منذ عام 2000، أصبحت تجارة الصلب العالمية أكثر إقليمية بصورة متزايدة خلال السنوات السبع إلى الثماني الماضية، ما دفع الحمائية التجارية إلى صدارة المشهد. وفي الوقت نفسه، يشهد قطاع الصلب تحولًا هيكليًا عميقًا مدفوعًا بإعطاء الأولوية لخفض الانبعاثات.
آفاق الطلب العالمي على الصلب
• يتوقع منظمة الصلب العالمية نموًا متواضعًا نسبيًا في الطلب العالمي على الصلب خلال عام 2026، يليه نمو أقوى في عام 2027. ما العوامل الرئيسية التي ستحدد ما إذا كان هذا التعافي سيتحول إلى دورة نمو مستدامة؟ وما المناطق التي تتوقعون أن تصبح المحركات الرئيسية للطلب العالمي على الصلب خلال السنوات المقبلة؟
يشهد الاقتصاد العالمي تباطؤًا على مدى السنوات الأربع الماضية. ويعود ذلك بشكل أساسي إلى حالة عدم اليقين الجيوسياسي العالمية، والصراعات المستمرة، ومخاطر التضخم الناجمة عن ارتفاع تكاليف الطاقة، والتباطؤ الاقتصادي في الصين. وتؤكد القرارات الأخيرة التي اتخذها كل من مجلس الاحتياطي الفيدرالي الأمريكي والبنك المركزي الأوروبي هذا الاتجاه، ما يلقي بظلاله على أرقام النمو المتوقعة لعام 2027.
وفي بيئة يتزايد فيها الاتجاه نحو الإقليمية وتسود فيها حالة من عدم اليقين، من المستبعد جدًا أن نشهد نموًا دائمًا ومستدامًا.
وعلى صعيد الطلب، تبرز الهند باعتبارها محركًا رئيسيًا، إلى جانب أفريقيا، وكذلك الشرق الأوسط، شريطة انتهاء الأزمات السياسية، إذ من المتوقع أن تمثل جميعها مناطق واعدة.
الصين ومستقبل توازن السوق العالمية
• لا تزال الصين العامل الأكثر تأثيرًا في سوق الصلب العالمية، في الوقت الذي يشهد فيه اقتصادها المحلي والطلب على الصلب تغيرات كبيرة. كيف تتوقعون أن يتطور دور الصين في صناعة الصلب العالمية خلال السنوات الخمس المقبلة؟ وهل يمكن أن تسهم التغيرات في الطلب المحلي الصيني في تحقيق توازن أفضل في أسواق الصلب الدولية؟
ستواصل الصين قيادة صناعة الصلب العالمية وتجارة الصلب خلال السنوات الخمس المقبلة، تمامًا كما تفعل اليوم. وبينما يُتوقع أن تسعى إلى تحقيق التوازن داخل حدودها، فمن المرجح أن تواصل الصين توسيع نفوذها واستثماراتها في مناطق جغرافية مختلفة.
ومن المتوقع أن تمتد الاستثمارات الجديدة التي بدأت في جنوب شرق آسيا مستقبلًا إلى مناطق مثل الشرق الأوسط وأفريقيا.
فائض الطاقة الإنتاجية العالمية والمنافسة في الأسواق
• أصبحت الطاقة الإنتاجية الفائضة واحدة من أكثر التحديات الاستراتيجية إلحاحًا التي تواجه صناعة الصلب. من وجهة نظركم، ما الآليات العملية التي يمكن أن تساعد في استعادة توازن أفضل بين الطاقة الإنتاجية العالمية والطلب، مع الحفاظ على منافسة صحية وتشجيع الاستثمار طويل الأجل؟
عقب إجراءات القسم 232 التي فرضتها الولايات المتحدة، استُخدم فائض الطاقة الإنتاجية العالمية ذريعةً لفرض حمائية مفرطة. وانتشرت هذه الحمائية مثل سلسلة من ردود الفعل، وتحولت إلى اتجاه عالمي وصل إلى معظم الدول تقريبًا، سواء كانت تتمتع بقدرات إنتاجية كبيرة أم لا، بدءًا من أكبر أسواق الاستيراد مثل الاتحاد الأوروبي والمملكة المتحدة.
ونعتقد أن أحد العوامل الرئيسية وراء انتشار هذا الاتجاه كان جعل منظمة التجارة العالمية غير فعالة.
ومن شأن الآليات التنظيمية، مثل وجود منظمة تجارة عالمية قوية تضمن تنافس جميع الأطراف بصورة عادلة وفق قواعد شفافة، أن توفر حلًا لمشكلة فائض الطاقة الإنتاجية العالمية وتداعياتها غير المباشرة.
وما لم يتم إرساء هذه البيئة العادلة والتنافسية، يصبح من المستحيل وضع توقعات متفائلة على المدى الطويل.
التدابير التجارية وتجزئة أسواق الصلب العالمية
• تشهد صناعة الصلب العالمية استخدامًا متزايدًا للتعريفات الجمركية، وتدابير الحماية، وإجراءات مكافحة الإغراق، وغيرها من أشكال الحماية التجارية. إلى أي مدى تعيد هذه الإجراءات تشكيل تجارة الصلب العالمية وتدفقات الاستثمارات؟ وهل تعتقدون أن الصناعة تحتاج إلى إطار دولي أكثر تنسيقًا لمعالجة الاختلالات الهيكلية في التجارة؟
نحن نؤمن تمامًا بوجود حاجة إلى إطار منسق يقوم على التشاور المتبادل. وقد أدى انتشار الحمائية باعتبارها اتجاهًا عالميًا إلى توطين الإنتاج. ويترجم هذا التوسع في توطين الإنتاج إلى استثمارات جديدة في العديد من الدول والمناطق.
وبالتالي، تحولت الحمائية غير العادلة — التي نشأت في الأصل بسبب فائض الطاقة الإنتاجية — إلى آلية تغذي بالفعل فائض الطاقة الإنتاجية العالمي، من خلال تحفيز استثمارات إقليمية جديدة.
ومن الواضح أننا بحاجة إلى بيئة قائمة على التنسيق والتواصل لكسر هذه الحلقة واستعادة التوازنات التي اختلت.
ويتطلب حل الأزمات السياسية التي نواجهها اليوم بيئة تجارية عادلة وحرة.
مكانة تركيا في صناعة الصلب العالمية
• بصفتكم رئيسًا للاتحاد العالمي للصلب والرئيس التنفيذي لشركة تشولاك أوغلو ميتالورجي (Çolakoğlu Metalurji) في الوقت نفسه، لديكم رؤية فريدة لصناعة الصلب التركية. كيف تقيّمون المكانة الحالية لتركيا في خريطة صناعة الصلب العالمية؟ وما المزايا التنافسية التي يمكن أن تمكّن منتجي الصلب الأتراك من الحفاظ على قدرتهم التنافسية عالميًا في ظل ارتفاع تكاليف الطاقة، وتشدد المتطلبات البيئية، وتغير أنماط التجارة؟
بعد أن شهدت تطور قطاع الصلب التركي على مدى السنوات الأربعين الماضية، أرى بنية تحتية قوية للغاية، وإدارة تتمتع بمرونة لافتة، وقدرات تكنولوجية متقدمة، وشعورًا راسخًا بالثقة.
ومن الناحية الجغرافية، تقع تركيا على مسافة متقاربة من الشرق والغرب. ويمنح قربها من أكبر سوقين للاستيراد في العالم، مقارنة بالمنتجين في الشرق، قطاع الصلب التركي ميزة واضحة.
كما أن العمل في بيئة ديناميكية بفعل موقع تركيا الجغرافي يجعل القطاع أكثر قدرة على الصمود في مواجهة الأزمات.
علاوة على ذلك، أكدت الجائحة وأزمات الشحن المستمرة مرة أخرى الأهمية المحورية لتركيا فيما يتعلق بأمن سلاسل الإمداد.
وبفضل تنوع الشركات العاملة في القطاع، وحجمها الملائم، وقوة هيكلها الرأسمالي، يتمتع قطاع الصلب التركي بقدرة كبيرة على تحمل الفترات الصعبة.
ومن المزايا الرئيسية الأخرى أن بصمته من حيث الانبعاثات أقل بكثير على الساحة الدولية مقارنة بمنافسيه.
إزالة الكربون: الطموح في مواجهة الواقع الاقتصادي
• أصبحت إزالة الكربون ضرورة استراتيجية لصناعة الصلب، لكنها تتطلب أيضًا استثمارات رأسمالية ضخمة ويمكن أن تؤدي إلى زيادة كبيرة في تكاليف الإنتاج. كيف يمكن لمنتجي الصلب التوفيق بين الأهداف الطموحة لخفض الانبعاثات والحاجة إلى الحفاظ على القدرة التنافسية الاقتصادية، خصوصًا في الأسواق التي قد لا يكون العملاء فيها مستعدين أو قادرين بعد على تحمل العلاوة السعرية المرتبطة بالصلب منخفض الكربون؟
يأتي ما يقرب من نصف الطلب على الصلب منخفض الانبعاثات من الاتحاد الأوروبي، ويمثل قطاع السيارات جزءًا كبيرًا من هذا الطلب. ويُقدّر أن هذا الطلب يشكل أقل من 10% من إنتاج الصلب العالمي.
ومن هذا المنظور، يبدو من غير المرجح أن يحدد طلب يقتصر على قطاعات ومنتجات محددة داخل منطقة معينة اتجاه إنتاج الصلب العالمي.
علاوة على ذلك، يعمل الاتحاد الأوروبي على الحد من وارداته بشكل كبير من خلال سلسلة من الإجراءات، ما يؤدي باستمرار إلى خفض حصة هذا الطلب التي يتم تلبيتها من خارج الاتحاد الأوروبي.
ويتعين على منتجي الصلب الذين يصدرون أو يستهدفون التصدير إلى الاتحاد الأوروبي خفض انبعاثاتهم دون زيادة تكاليف الإنتاج الإجمالية، للحفاظ على قدرتهم التنافسية في الأسواق الأخرى.
وتمنح هذه الديناميكية بطبيعة الحال ميزة واضحة للشركات التي تتناسب بنيتها التحتية بالفعل مع هذا التحول.
هل الهيدروجين هو الحل النهائي للصلب الأخضر؟
• يُنظر إلى الهيدروجين الأخضر على نطاق واسع باعتباره أحد أكثر المسارات الواعدة نحو إنتاج الصلب شبه الخالي من الانبعاثات، إلى جانب أفران القوس الكهربائي وتقنيات احتجاز الكربون. هل ترون أن الهيدروجين سيصبح المسار الرئيسي طويل الأجل لإزالة الكربون من صناعة الصلب، أم أن المستقبل سيعتمد على مزيج من التقنيات المصممة بما يتناسب مع موارد الطاقة والظروف الصناعية لكل منطقة؟
من حيث التفاعلات الكيميائية والمتطلبات الفنية، فإن الاختزال المباشر باستخدام الهيدروجين ليس تقنية مجهولة تحتاج إلى اكتشاف.
ولكن عند النظر إلى مراحل إنتاج الهيدروجين من خلال أساليب خالية من الانبعاثات، ونقله وتخزينه، وجعله قابلًا للتطبيق في منشآت تعمل بمعدلات استهلاك ضخمة، يبدو من غير المرجح أن يصبح الطريقة الرئيسية لإنتاج الصلب منخفض الانبعاثات.
ومن ناحية أخرى، قد يكون استخدام الهيدروجين بدلًا من الوقود القائم على الكربون في مراحل معينة من الإنتاج قابلًا للتطبيق لزيادة كفاءة الأساليب الحالية.
وبالنظر إلى المستقبل، نتوقع أن يأتي التقدم الملموس والواقعي من المبادرات التي تجمع بين موارد الطاقة والمواد الخام الخاصة بكل منطقة، مع التركيز على إنتاج الصلب منخفض الانبعاثات.
آلية تعديل الكربون على الحدود (CBAM) ومستقبل التجارة القائمة على الكربون
• تمثل آلية تعديل الكربون على الحدود التابعة للاتحاد الأوروبي (CBAM) تطورًا رئيسيًا عند تقاطع سياسة المناخ والتجارة الدولية. كيف تقيّمون تأثيرها المحتمل على منتجي الصلب خارج أوروبا؟ وهل يمكن أن تتطور CBAM في نهاية المطاف إلى نموذج دولي أوسع لإدماج تكاليف الكربون في تجارة الصلب العالمية؟
تقدم آلية تعديل الكربون على الحدود (CBAM)، التي تؤثر على الدول والشركات المصدرة إلى الاتحاد الأوروبي، نفسها باعتبارها أسلوبًا جديدًا للحمائية من جانب الاتحاد الأوروبي.
ولا تحمل CBAM معنى إلا طالما واصل الاتحاد الأوروبي استيراد الصلب. وبعبارة أخرى، طالما استمرت واردات الاتحاد الأوروبي وظلت عند مستويات كبيرة، ستواصل CBAM التأثير على المصدرين إلى المنطقة.
ومع ذلك، أرسل الاتحاد الأوروبي إشارة رئيسية بشأن المستقبل من خلال خفض حصص الاستيراد إلى النصف.
كما أرسل رسالة أخرى من خلال عدم تطبيق تمييز سلبي ضد الدول الأعلى انبعاثًا، وعدم أخذ تسرب الكربون في الاعتبار عند تخصيص حصص الاستيراد.
وبمعنى ما، أصبح من الواضح أن مصدر القلق الرئيسي للاتحاد الأوروبي ليس تسرب الانبعاثات، وإنما إنشاء آلية لحماية منتجيه المحليين.
فعلى سبيل المثال، تضمن الهند تصدير ما يصل إلى حصتها المخصصة، حتى إذا لم تتخذ أي إجراء لخفض انبعاثاتها.
وفي ضوء هذه الرؤية، من غير المرجح أن تنتشر آليات مثل CBAM عالميًا استنادًا إلى الاعتبارات البيئية؛ بل قد تقتصر على تقليدها من جانب دول مثل المملكة المتحدة باعتبارها أداة جديدة للحمائية التجارية.
صناعة الصلب العربية وفرصة الصلب منخفض الكربون
• تمتلك العديد من الدول العربية مزايا كبيرة في مجالات الطاقة المتجددة، والغاز الطبيعي، وموارد خام الحديد، والمواقع الجغرافية الاستراتيجية القريبة من الأسواق الرئيسية. كيف تقيّمون قدرة صناعة الصلب العربية على أن تصبح مركزًا تنافسيًا لإنتاج الصلب منخفض الكربون؟ وما الذي ينبغي لصانعي السياسات ومنتجي الصلب في المنطقة إعطاؤه الأولوية اليوم للاستفادة من هذه الفرصة؟
أعاد منتجو الصلب العرب مؤخرًا هيكلة أعمالهم للاستفادة من المزايا التي توفرها موارد الطاقة لديهم، واعتمدوا أساليب إنتاج تتناسب مع ظروفهم الخاصة لتصنيع الصلب منخفض الانبعاثات.
وفي حين أن البنية التحتية الإنتاجية والموارد التي يمتلكها قطاع الصلب العربي ملائمة بشكل جيد لإمداد الأسواق بالصلب منخفض الانبعاثات، فإن نموذج الإنتاج الذي يستهدف التصدير إلى منطقة محددة فقط لا يمكن أن يكون مستدامًا من دون وجود حجم كافٍ من الطلب على الصلب منخفض الانبعاثات.
ومن شأن توليد طلب محلي مرتفع ومركز على الصلب منخفض الانبعاثات داخل العالم العربي أن يؤدي إلى تحول القطاع المحلي، وأن يوفر في الوقت نفسه ميزة تنافسية قوية في أسواق التصدير المحتملة.
الحديد المختزل المباشر (DRI) كجسر نحو صناعة الصلب القائمة على الهيدروجين
• تمتلك المنطقة العربية خبرة واسعة في إنتاج الحديد المختزل المباشر (DRI)، مع استمرار عدد من الدول في الاستثمار لتوسيع وتحديث قدراتها في إنتاج DRI. هل ترون أن إنتاج الحديد المختزل المباشر القائم على الغاز الطبيعي يمكن أن يمثل جسرًا عمليًا نحو صناعة الصلب القائمة على الهيدروجين؟ وما الدور الذي يمكن أن تؤديه المنطقة العربية في التحول العالمي نحو إنتاج DRI والصلب منخفض الكربون؟
يبرز إنتاج الحديد المختزل المباشر القائم على الغاز الطبيعي باعتباره أسلوبًا متوافقًا بدرجة كبيرة مع تقنيات الاختزال المباشر باستخدام الهيدروجين.
وقد نجح قطاع الصلب العربي بالفعل في ترسيخ مكانة مهمة عالميًا في إنتاج الحديد المختزل المباشر القائم على الغاز الطبيعي.
ويمكن القول بوضوح إن المنطقة تتمتع بموقع متقدم يؤهلها لقيادة عملية التحول نحو صناعة الصلب القائمة على الهيدروجين.
الطاقة باعتبارها المحدد الجديد لتنافسية صناعة الصلب
• أصبحت تكاليف الطاقة أحد أهم محددات القدرة التنافسية في صناعة الصلب، ولا سيما مع استثمار المنتجين في تقنيات منخفضة الكربون. هل تتوقعون أن يصبح الوصول إلى طاقة نظيفة موثوقة وذات أسعار تنافسية العامل الحاسم في تحديد مواقع الاستثمارات الجديدة في صناعة الصلب خلال العقد المقبل؟
إن إنتاج الصلب منخفض الانبعاثات لا يتعلق فقط بالمواد الخام والمعدات والبنية التحتية الفنية؛ بل يتطلب أيضًا مستوى مرتفعًا من الكفاءة، وهو أمر لا يقل أهمية.
ومن الطبيعي أن يؤدي التصنيع في المناطق التي يمكن فيها الحصول على المدخلات الرئيسية، مثل الطاقة والمواد الخام، بتكاليف تنافسية إلى تحقيق زيادة هائلة في الكفاءة.
ومن هذا المنظور، وفي المناطق الجغرافية التي تكون فيها موارد المواد الخام محدودة، قد يكون الاستثمار في مناطق تتمتع بمصادر طاقة منخفضة التكلفة ونظيفة هو الخيار المفضل.
وخلال الفترة المقبلة، من المتوقع — بل ينبغي — أن تتحول الاستثمارات نحو المناطق التي تتمتع بإمكانية الوصول إلى طاقة نظيفة وبأسعار مناسبة.
تمويل تحول صناعة الصلب
• سيتطلب التحول نحو صناعة صلب منخفضة الكربون مستويات غير مسبوقة من الاستثمار، في وقت تواجه فيه الصناعة أيضًا حالة من عدم اليقين في أسواق الطاقة والسياسات التجارية والطلب العالمي. ما الدور الذي ينبغي أن تؤديه الحكومات ومنتجو الصلب والمؤسسات المالية في خلق بيئة الاستثمار اللازمة لتحديث المنشآت القائمة وتطوير الجيل الجديد من مصانع الصلب منخفضة الكربون؟
يُعد قطاع الصلب واحدًا من أكثر الصناعات كثافة في رأس المال، ويعتمد بدرجة كبيرة على التمويل بسبب ارتفاع تكاليف الاستثمار.
وتواصل مصانع الصلب حاليًا الاستثمار للحفاظ على حداثتها وكفاءتها، كما أن العائد على هذه الاستثمارات المستمرة — سواء كانت كبيرة أو صغيرة — لا يتحقق عمومًا على المدى القصير.
ومن هذا المنظور، يجب أن يكون التمويل المطلوب لتحقيق تحول شامل كبيرًا من حيث الحجم وطويل الأجل بطبيعته.
وبالمثل، يجب توفير ضمانات للحماية من الأوضاع غير المتوقعة، مثل أزمات الطاقة العالمية والاضطرابات السياسية.
وباختصار، إذا تم توفير التمويل بكميات كافية، وعلى مدى طويل، وبما يحميه من الأزمات، فلن يتردد قطاع الصلب في تنفيذ الاستثمارات الضرورية.
وبالنظر إلى الوضع الراهن، يجري تشغيل نظام يتم فيه توجيه الأموال التي يتم تحصيلها من منتجي الصلب مرة أخرى إلى مشروعات تهدف إلى تحويل إنتاج الصلب.
ومن حيث تصميمه، يعد هذا نموذجًا تقييديًا وقسريًان ويمكن بدلًا من ذلك توفير التمويل اللازم لتحول قطاع الصلب من خلال نهج أكثر تعددية يشمل الحكومات والأطراف المعنية الأخرىن ولا يمكن أن يقع هذا العبء على عاتق صناعة الصلب وحدها.
رسالة إلى صناعة الصلب العربية
• أخيرًا، بصفتكم رئيسًا للاتحاد العالمي للصلب، ما رسالتكم إلى منتجي الصلب وصانعي السياسات في العالم العربي في هذه المرحلة الحرجة من تحول الصناعة؟ وما الأولويات الاستراتيجية الثلاث التي ينبغي لصناعة الصلب العربية وضعها في مقدمة أجندتها خلال السنوات الخمس المقبلة لتعزيز مكانتها في صناعة الصلب العالمية؟
إن اتباع نهج عالمي هو الأسلوب الأكثر فاعلية لحل أي قضية أو تحدٍ يواجه صناعة الصلب. ولهذا السبب، أصبح التعاون بين مختلف قطاعات الصناعة أكثر أهمية من أي وقت مضى.
وبفضل موقعها الجغرافي ووفرة مواردها الطبيعية، فإن صناعة الصلب العربية محكوم عليها بأن تؤدي دورًا أساسيًا في تجارة الصلب العالمية.