

حوار _ أميرة جاد
المركز الإعلامي للاتحاد العربي للحديد والصلب
تتمتع المنطقة العربية بموارد معدنية متنوعة، تشمل الفوسفات والبوتاس وخام الحديد والنحاس والذهب، إلى جانب معادن تزداد أهميتها مع تحولات الطاقة والبنية التحتية والتكنولوجيا. غير أن قيمة هذه الثروات لا يحددها حجمها الجيولوجي وحده، بل قدرة الدول على استكشافها وتطويرها ومعالجتها وتحويلها إلى منتجات صناعية منافسة. وقدّرت لجنة الأمم المتحدة الاقتصادية والاجتماعية لغربي آسيا (الإسكوا) في تقرير صدر عام 2023 قيمة إنتاج المعادن غير الوقودية في 18 دولة عربية بنحو 23 مليار دولار عام 2020.
ولا تقتصر أهمية التعدين على توفير الخامات، بل تمتد إلى دعم الصناعات التحويلية وسلاسل إمداد الحديد والصلب والأسمدة والكيماويات، وتعزيز الصادرات وخلق فرص العمل وتقليل الاعتماد على استيراد بعض المدخلات. ومع تحول الطلب العالمي نحو المعادن الاستراتيجية، تتاح للدول العربية فرصة لتعزيز حضورها في سلاسل القيمة الجديدة، شريطة توافر بيانات جيولوجية موثوقة وتمويل طويل الأجل وبنية تحتية وتقنيات مناسبة، مع إدارة التكاليف والمخاطر البيئية.
ومن ثم، لا يقتصر التحدي أمام التعدين العربي على امتلاك الموارد، بل على الانتقال من استخراج الخامات وبيعها إلى مشروعات متكاملة تنتج مواد وسيطة ومنتجات أعلى قيمة. وهو ما يتطلب أحيانًا تجاوز حدود الأسواق الوطنية إلى استثمارات عربية مشتركة توظف الموارد والتمويل والخبرات الصناعية المتاحة، وتوزّع المنافع والمخاطر بكفاءة أكبر.
في هذا السياق، تبرز الشركة العربية للتعدين (Arab Mining Company – ARMICO) تجربةً عربية للاستثمار في الثروات المعدنية، وربط النشاط التعديني بالتنمية الصناعية والتكامل الاقتصادي. تأسست الشركة عام 1975 في إطار مجلس الوحدة الاقتصادية العربية، وفقًا لنبذتها الرسمية، ومقرها الرئيسي عمّان. وتتنوع أنشطتها بين المساهمات في شركات التعدين والصناعات المرتبطة بالموارد الطبيعية، والشركات التابعة المملوكة بالكامل، ومحفظة استثمارية تضم أصولًا تعدينية وصناعية واستثمارات مالية.
وتشمل مساهماتها المباشرة المنشورة على موقعها الرسمي ،شركة البوتاس العربية في الأردن، والشركة الوطنية للصناعة والمناجم «سنيم» في موريتانيا، وشركة المصانع الكبرى للتعدين «أماك» في السعودية، وشركة الصناعات الكيميائية للفلور في تونس، والشركة العربية للمنظفات والكيماويات في العراق، وهي استثمارات تمتد إلى التعدين والأسمدة والكيماويات والمواد الصناعية. كما طورت الشركة شركات ومشروعات تابعة، منها الشركة العربية للتعدين – الفجيرة والشركة العربية لألياف البازلت في الإمارات العربية المتحدة، والشركة العربية لتعدين الفوسفات في الأردن، والشركة العربية للتعدين – السعودية. ويستهدف مشروع ألياف البازلت إنتاج قضبان التسليح ومواد تدخل في تطبيقات البناء والصناعة، فيما تعمل الشركة العربية لتعدين الفوسفات، المملوكة بالكامل للشركة العربية للتعدين، على مشروع متكامل لتعدين الفوسفات وإنتاج الأسمدة في منطقة الريشة بالأردن.
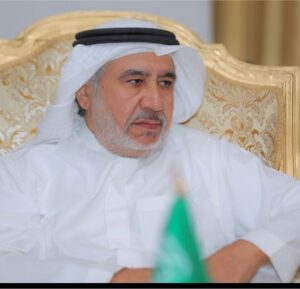
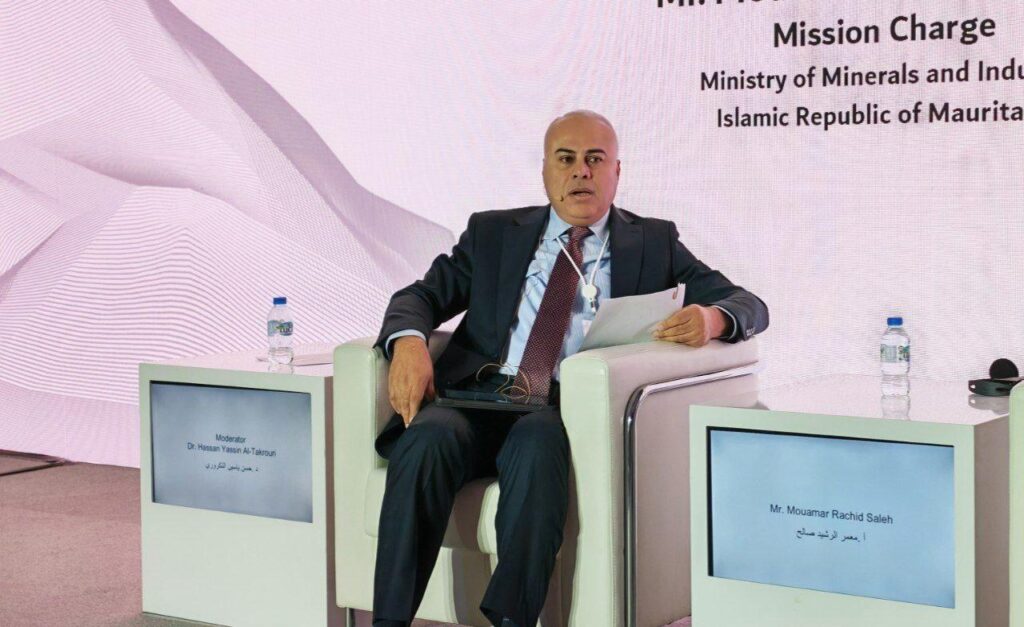
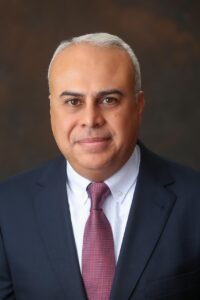
وبعد أكثر من خمسة عقود على التأسيس، تواجه الشركة اختبارًا يتجاوز إدارة استثماراتها القائمة إلى تطوير مشروعات جديدة، وتعظيم القيمة المضافة للموارد المعدنية، وتعزيز الروابط بين التعدين والصناعات التحويلية، وتوسيع دور رأس المال العربي في مشروعات أكثر تكاملًا وتنافسية. وحول هذه القضية يدور حوار «نشرة الصلب العربي» مع الدكتور حسن ياسين التكروري، المدير العام للشركة العربية للتعدين (ARMICO).
يقود التكروري الشركة منذ ديسمبر 2010، وأشرف خلال هذه الفترة على إدارتها الاستراتيجية وتطوير استثماراتها وتوسيع مشروعاتها في التعدين والصناعات المرتبطة به. وتمتد مسيرته المهنية أكثر من ثلاثة عقود في الإدارة التنفيذية والتخطيط المالي والمراجعة والحوكمة المؤسسية؛ فقد شغل منصب المدير التنفيذي للإدارة المالية في بنك الأردن والكويت (2009–2010)، وقاد عمليات تدقيق ومراجعة كبرى أكثر من 13 عامًا مديرًا أول للمراجعة في مجموعة طلال أبوغزالة بالمملكة العربية السعودية (1995–2009). ويحمل الدكتوراه في إدارة الأعمال (DBA) من الأكاديمية الدولية للأعمال في سويسرا، والماجستير في المحاسبة من جامعة العلوم التطبيقية بالأردن، إلى جانب اعتمادات وشهادات مهنية دولية.
يتناول الحوار موقع الموارد المعدنية في مستقبل التنمية الصناعية العربية وسبل تحويلها إلى مشروعات إنتاجية قابلة للاستمرار، واستراتيجية الشركة في اختيار الاستثمارات وتقييمها، والدروس المستفادة من مشروعات واجهت تحديات فنية أو اقتصادية. ويستعرض تطورات مشروعات الأردن؛ إذ لم تمضِ الشركة في استكمال مشروع الليثيوم بمنطقة فينان، فيما تتواصل الدراسات في مشروع الذهب بجبل مبارك والتقييمات الفنية لمشروع فوسفات الريشة، بما يؤكد أن الجدوى الاقتصادية، لا المؤشرات الجيولوجية الأولية، هي ما يوجه الاستثمار. ويناقش سبل التصنيع المحلي وتعظيم القيمة المضافة عبر مشروع الفوسفات والأسمدة في الريشة وتجربة ألياف البازلت في الفجيرة، ودور الشراكات الاستثمارية في تعزيز التعاون العربي في الصناعات المرتبطة بالتعدين.
كما يناقش الحوارمستقبل التعدين العربي في ظل التحولات العالمية في الطلب على المعادن الاستراتيجية، وتحديات الطاقة والمياه والنقل والتمويل وأثرها في تنافسية المشروعات، وفرص التكنولوجيا والذكاء الاصطناعي والاستشعار عن بُعد في الاستكشاف، ومتطلبات حماية البيئة وتعزيز القبول المجتمعي. ويمتد النقاش إلى علاقة التعدين بصناعة الحديد والصلب، وفرص تطوير خامات عربية ملائمة للاستخدام الصناعي وبناء سلاسل إمداد تربط التعدين والتركيز والتكوير والاختزال والصهر والدرفلة، وأثر تكاليف الطاقة والشحن والهيدروجين منخفض الانبعاثات وآلية تعديل حدود الكربون الأوروبية في تنافسية الصناعة. ويعرض كذلك إمكانات التكامل التعديني بين الدول العربية، ودور المؤسسات الاستثمارية والصناديق السيادية في توفير التمويل طويل الأجل، والحاجة إلى قواعد بيانات جيولوجية حديثة وبيئة استثمارية واضحة، ورؤية التكروري لمستقبل القطاع بحلول 2035 والخطوات المطلوبة خلال السنوات الخمس المقبلة.
وتلتقي محاور الحوار عند حقيقة أن الثروة المعدنية لا تتحول تلقائيًا إلى قوة اقتصادية، بل تتطلب استثمارًا منضبطًا وتمويلًا طويل الأجل وتقنيات مناسبة وروابط فعالة بين الموارد والأسواق والصناعات؛ وهي معادلة تختبرها تجربة الشركة العربية للتعدين في استثماراتها القائمة ومشروعاتها الجديدة.
وإلى نص الحوار…
المحور الأول: الشركة وفلسفتها الاستثمارية
عندما نتحدث عن التعدين العربي اليوم، هل نتحدث عن قطاع لا يزال يبيع الخامات في صورتها الأولية، أم عن فرصة لبناء صناعات متكاملة تشمل المعادن والكيماويات والحديد والصلب والطاقة؟
نتحدث عن فرصة لبناء قاعدة صناعية متكاملة ترتبط بالموارد المعدنية وتحقق عائدًا مستدامًا منها: استخراج الخام، وهو بداية سلسلة القيمة، وتتعاظم فائدته عبر المعالجة والتصنيع وتطوير المنتجات. وهذا المفهوم حاضر في أغراض الشركة العربية للتعدين التي تشمل الاستكشاف والاستخراج والتركيز والتجهيز والنقل والتسويق والتصنيع. ولنا تجربة في شركة إنتاج ألياف البازلت بالفجيرة، وهي نموذج يوضح إمكانية تحويل مورد طبيعي إلى مواد صناعية متقدمة تخدم أسواقًا متعددة.
ما هو الدور الذي تلعبه الشركة في قطاع التعدين اليوم؟
تأسست الشركة لتوظيف الثروات التعدينية في مشروعات إنتاجية وإنمائية وتعزيز التكامل الاقتصادي العربي. ويجمع دورنا بين الاستثمار وتطوير المشروعات وبناء الشراكات وتوظيف الخبرة والتكنولوجيا. وتتنوع أدواتنا بين المساهمات الاستراتيجية والشركات المملوكة بالكامل والمحافظ الاستثمارية العالمية في التعدين والقطاعات المرتبطة به، مع استمرار الأولوية للاستثمار في البلاد العربية وفق أحكام تأسيس الشركة.
ما هي معايير اختيار مشروع تعديني جديد؟
نقيّم المشروع كوحدة اقتصادية متكاملة، تشمل كمية المورد وجودة الخام وموثوقية البيانات وإمكان استخلاصه بتقنية مناسبة. ثم ندرس الطاقة والمياه والنقل والتراخيص والسوق وقدرات الشركاء الاستراتيجيين والأثر البيئي والاجتماعي. حجم المورد مهم، لكن القرار يتحدد بقدرة المشروع على المنافسة وتحقيق عائد مستدام، وبفرص إقامة صناعة تحويلية مرتبطة به.
كيف يتم تقييم الأنشطة الاستثمارية للشركة؟
العائد المالي المستدام وتنمية قيمة الاستثمارات للمساهمين معياران أساسيان لقياس نجاح الشركة، إلى جانب إسهامها في تطوير التعدين والصناعات المرتبطة به. وفي المشروعات المباشرة، ننظر إلى القيمة المضافة ونوعية فرص العمل ونقل المعرفة وتطوير الموردين، بينما تُقيَّم المحافظ المالية وفق العائد والمخاطر والسيولة والتنوع. والأهم هو جودة الاستثمار وقدرته على الاستمرار خلال دورات السوق، لا عدد المشروعات وحده. ولعل أبرز ما يجسّد نجاح الشركة واستمراريتها إتمامها خمسين عامًا منذ تأسيسها، ودخولها مرحلة جديدة تمتد لخمسين عامًا أخرى، استنادًا إلى خبرتها المتراكمة وثقة مساهميها وقدرتها على مواصلة الاستثمار والنمو.
ما الدروس المستفادة من المشروعات التي واجهت صعوبات؟
من أهم الدروس أن جودة الخام وحدها لا تضمن النجاح؛ فلا بد من دراسة معالجة موثوقة وسوق واضح وشريك قادر على التنفيذ. ينبغي اختبار التكاليف والجدول الزمني في ظروف محافظة، والتدرج في الإنفاق مع نضج المعلومات. وإعادة تصميم المشروع أو تأجيله عندما تستدعي النتائج ذلك جزء من الانضباط الاستثماري والمحافظة على رأس المال.
هل تفضلون الاستثمار المباشر أم الشراكة المالية والاستراتيجية؟
نستخدم نماذج متعددة بحسب طبيعة الفرصة: المساهمة الاستراتيجية تتيح المشاركة في تطوير الشركات، والاستثمار الصناعي يتيح بناء قدرات إنتاجية، والشراكات تجمع خبرات فنية ومالية وتسويقية. وتوفر المحافظ المالية مشاركة أوسع في الأسواق العالمية. ومن أهم مساهماتنا شركة المصانع الكبرى للتعدين «أماك» في السعودية، المنتجة للذهب والفضة ومركزات النحاس والزنك. الاختيار يرتبط بالجدوى والقيمة المضافة والعائد والمخاطر.
المحور الثاني: المشروعات في الأردن والتحديات
أين يمكن أن تنشأ الفجوة بين الدراسات الجيولوجية والفرص الجاهزة للاستثمار؟
الفجوة الأساسية هي الانتقال من مؤشر جيولوجي إلى مشروع قابل للتقييم والتمويل. وهذا يتطلب الحفر والتحليل وتقدير الموارد واختبارات المعالجة ودراسة السوق والبنية التحتية والبيئة. تختلف المشكلة بين الدول، لكنها كثيرًا ما ترتبط بحداثة البيانات وتمويل المراحل المبكرة. لذلك تكتسب مؤسسات البحث والخبرة التعدينية أهمية في تحويل المعرفة الجيولوجية إلى فرص استثمارية.
ما التقدم الذي أحرزته مشروعات الذهب والليثيوم والفوسفات التي تقوم بها الشركة؟
فيما يتعلق بمشاريع التنقيب والاستكشاف التي تنفذها الشركة العربية للتعدين في الأردن، فقد شهدت هذه المشاريع تطورات متفاوتة وفقًا لنتائج الدراسات الفنية والجيولوجية، ويمكن توضيح آخر المستجدات على النحو التالي:
أولًا: مشروع الليثيوم في منطقة فينان
وقّعت الشركة العربية للتعدين مذكرة تفاهم مع وزارة الطاقة والثروة المعدنية في 18 ديسمبر 2022 لاستكشاف خام الليثيوم في منطقة فينان. وقد باشرت الشركة أعمال الاستكشاف والدراسات الأولية، إلا أن النتائج لم تكن مشجعة من الناحيتين الفنية والاقتصادية، ولذلك اتخذنا قرارًا بإيقاف أعمال التنقيب في المشروع، انطلاقًا من حرصنا على توجيه استثمارات الشركة نحو المشاريع التي تتمتع بجدوى اقتصادية وفرص تطوير واعدة.
ثانيًا: مشروع الذهب في منطقة جبل مبارك
بدأ العمل على هذا المشروع بموجب مذكرة تفاهم وُقّعت في 18 ديسمبر 2022، وقد أظهرت نتائج أعمال الاستكشاف الأولية مؤشرات إيجابية ومشجعة. وبناءً على ذلك، نعمل حاليًا على توسيع نطاق الدراسات الجيولوجية وأعمال التنقيب والاستكشاف، بهدف الوصول إلى تقييم أكثر دقة لحجم التمعدنات وتراكيز الذهب وإمكانات استغلاله اقتصاديًا. ونحن متفائلون بالمؤشرات الأولية، مع التأكيد أن الحكم النهائي على الجدوى الاقتصادية للمشروع يتطلب استكمال الدراسات الفنية اللازمة.
ثالثًا: مشروع الفوسفات في منطقة الريشة
يُعد مشروع فوسفات الريشة من أبرز المشاريع التعدينية الواعدة التي نعمل على تطويرها في الأردن. وقد بدأ المشروع بتوقيع مذكرة تفاهم مع وزارة الطاقة والثروة المعدنية في 10 أبريل 2023، وقمنا بتأسيس الشركة العربية لتعدين الفوسفات، المملوكة بالكامل للشركة العربية للتعدين، لتتولى تطوير المشروع ومتابعة تنفيذه.
ويسعدني الإشارة إلى أننا أنجزنا أعمال الحفر الاستكشافي وأخذ العينات وإجراء التحاليل اللازمة، وقد جاءت النتائج إيجابية ومشجعة. ونحن حاليًا في مرحلة متقدمة من التقييم الفني للخام، تشمل دراسة مدى ملاءمته للتصنيع وإجراء الاختبارات الصناعية التجريبية (Pilot Tests)، بهدف تحديد أفضل الخيارات الفنية والاقتصادية لإنتاج مشتقات الفوسفات والأسمدة ذات القيمة المضافة، تمهيدًا لإعداد دراسة الجدوى النهائية للمشروع.
ولا تقتصر رؤيتنا لهذا المشروع على استخراج خام الفوسفات وتصديره، بل نطمح إلى تطوير صناعات تحويلية تساهم في تعظيم القيمة المضافة للموارد الطبيعية الأردنية وتعزيز مساهمة قطاع التعدين في الاقتصاد الوطني.
وفي هذا الإطار، أعلنا في ديسمبر 2025 عن التعاون مع شركة البوتاس العربية لبحث فرص التكامل في الصناعات المرتبطة بالفوسفات والأسمدة. كما وقّعنا في يونيو 2026 مذكرة تفاهم مع صندوق استثمار أموال الضمان الاجتماعي لدراسة إمكانية مشاركته الاستثمارية في مشروع الأسمدة الفوسفاتية.
وننظر إلى هذه الشراكات باعتبارها خطوة مهمة نحو بناء مشروع صناعي متكامل، يستفيد من الموارد الطبيعية المتاحة في المملكة ويعزز فرص الاستثمار والتصنيع والتصدير.
وفي المحصلة، فإن استراتيجيتنا في الشركة العربية للتعدين تقوم على تطوير المشاريع الواعدة وفق أسس فنية واقتصادية مدروسة، مع التركيز على الانتقال من مجرد استكشاف الموارد المعدنية إلى استثمارها في صناعات تحويلية تحقق قيمة مضافة مستدامة للاقتصاد.
ما هي خطة مشروع الريشة؟ هل الاتجاه إلى التصنيع داخل الأردن أم تصدير الخام؟
التوجه المعلن لمشروع الريشة هو تطوير صناعات تحويلية تشمل حمض الفوسفوريك ومنتجات الأسمدة، لتعظيم القيمة المضافة، ولن يتم تصدير الخام دون تصنيع. أما تصميم المصانع وطاقاتها ومنتجاتها فيعتمد على الدراسات والأسواق. وبالنسبة للخامات الأخرى، يُختار مسار المعالجة والتصنيع بعد إثبات الجدوى الفنية والاقتصادية.
ما العائق الأكبر أمام المشروعات التعدينية في الأردن؟
التحدي يختلف بحسب المرحلة والخام. ففي الاستكشاف تبرز البيانات والتمويل المتحمل للمخاطر، وعند التطوير تظهر المياه والطاقة والنقل والتراخيص والتمويل طويل الأجل. لذلك فإن التحدي الأكبر هو تنسيق عناصر المشروع ضمن خطة واحدة؛ فتعثر عنصر أساسي يمكن أن يؤخر المشروع مهما كانت جودة المورد.
هل يمكن للأردن أن يصبح مركزًا إقليميًا للصناعات التعدينية؟
يمكن للأردن البناء على خبرته القائمة في الفوسفات والبوتاس لتطوير الأسمدة المتخصصة والصناعات الكيماوية والخدمات الهندسية والمختبرية. والتعاون المعلن بين الشركة العربية للتعدين وشركة البوتاس العربية في الأسمدة الفوسفاتية والبوتاسية يوضح هذا الاتجاه. أما الصناعات المرتبطة بالنحاس والليثيوم فتحتاج أولًا إلى إثبات الموارد الاقتصادية واختبارات المعالجة وتوافر السوق؛ فلا تكفي المؤشرات الجيولوجية وحدها لإنشاء مصنع.
كيف تتعامل المشروعات التعدينية في الأردن مع شح المياه؟
المياه عامل حاسم في الجدوى واختيار التقنية. ينبغي إعداد ميزان مائي لكل مشروع يحدد المصادر والكميات والجودة والأثر في الاستخدامات الأخرى. وتشمل الخيارات تدوير مياه العمليات واستخدام المياه المعالجة وتحسين نزح المخلفات ودراسة المعالجة الجافة حيث تلائم الخام. فمصنع إنتاج ألياف البازلت على سبيل المثال يستخدم دورة مغلقة لإدارة المياه، بينما يحتاج كل خام إلى حل يناسبه.
المحور الثالث: التكامل العربي والمعادن الاستراتيجية
لماذا لم يتحول التنوع الجيولوجي إلى صناعة متكاملة؟
هناك تجارب عربية ناجحة، لكن التكامل بين البيانات والتكنولوجيا والتمويل والبنية التحتية والكفاءات والأسواق ما زال متفاوتًا. المورد الجيولوجي يحتاج إلى منظومة تحوله إلى مشروع وصناعة. المطلوب تقييم سلسلة القيمة كاملة وتطوير الحلقات التي نستطيع المنافسة فيها محليًا أو إقليميًا، مع معالجة العوائق الخاصة بكل دولة ومشروع.
هل نحتاج إلى استراتيجية تعدين عربية مشتركة؟
نحتاج إلى إطار عملي للتعاون يشمل البيانات والكفاءات وتمويل الاستكشاف والبنية التحتية والصناعات التحويلية. وينبغي ترجمته إلى مشروعات محددة بمسؤوليات وجداول تنفيذ ومؤشرات أداء. وفكرة المشروعات المشتركة والتكامل الاقتصادي من الأسس التي قامت عليها الشركة العربية للتعدين؛ فقيمة الاستراتيجية تظهر في الاستثمارات والنتائج التي تحققها.
كيف تتكامل الدول العربية تعدينيًا؟
يمكن تجميع مزايا الدول المختلفة: خامات في دولة، وطاقة وتصنيع في أخرى، وتمويل وأسواق وخدمات لوجستية في دول أخرى. ويتطلب ذلك عقودًا طويلة الأجل ومواصفات متوافقة واستثمارات مشتركة وترتيبات واضحة لتوزيع المخاطر والعوائد. وتساعد المؤسسات العربية المشتركة على تحويل هذه العلاقات إلى مشروعات اقتصادية مستمرة.
ما هي الخامات الأكثر استراتيجية خلال السنوات المقبلة، وما الخامات التي قد تغير خريطة التعدين خلال العقد المقبل؟
تُقاس الأهمية الاستراتيجية بوظيفة الخام في الاقتصاد: الفوسفات والبوتاس للأمن الغذائي، والحديد للبناء والصناعة، والنحاس للكهرباء والشبكات. ولليثيوم وبعض العناصر الأرضية النادرة أهمية في تقنيات الطاقة والصناعات المتقدمة. الأفضل اختيار الأولويات وفق الموارد الاقتصادية والميزة التنافسية وتقنيات المعالجة، مع متابعة تغير التكنولوجيا والطلب العالمي. النحاس مرشح مهم لاتساع استخداماته في الكهرباء والشبكات والصناعة. وقد تؤثر خامات أخرى عندما تقترن بتقنية ومنتج وسوق مناسبين، كما توضح تجربة البازلت. الخامة التي تغير الخريطة هي التي نستطيع إثبات مواردها الاقتصادية وتطوير سلسلة قيمة تنافسية حولها.
هل التحول إلى الطاقة النظيفة فرصة حقيقية لقطاع التعدين العربي؟
نعم، عبر إنتاج المعادن ومعالجتها وتصنيع المواد والمكونات اللازمة للشبكات والطاقة المتجددة والتخزين. ويمكن أيضًا استخدام الطاقة المتجددة في العمليات الصناعية متى ثبتت جدواها. الاستفادة تتطلب اختيار حلقات تنافسية وتطوير الجودة والكفاءات والأداء البيئي، مع متابعة تغير التقنيات الذي قد يغير الطلب على معدن معين.
كيف تأخذ الدول العربية فرصتها في التنافس الدولي على المعادن الحرجة؟
بتحديد المصالح الصناعية العربية وتنويع الشراكات والأسواق وتطوير المعالجة والخدمات والتكنولوجيا. قوة التفاوض ترتفع عندما تتوافر بيانات موثوقة وبنية تحتية وكفاءات ومنتجات تنافسية. ويمكن للمؤسسات الاستثمارية العربية المشاركة في الفرص الدولية وربطها باحتياجات الصناعة العربية، بحيث يضيف الانتشار العالمي معرفة وعائدًا ومرونة لسلاسل الإمداد.
ما الذي يحتاجه القطاع التعديني العربي من صناع القرار بالمنطقة؟
يحتاج القطاع إلى قواعد مستقرة وبيانات جيولوجية متاحة وتراخيص منسقة وبنية تحتية مناسبة. كما يحتاج إلى تمويل للاستكشاف والدراسات، وهي مراحل يصعب تمويلها بالديون التقليدية. ينبغي أن ترتبط الحوافز بنتائج قابلة للقياس في الإنتاج والتصنيع والتدريب والقيمة المحلية والأداء البيئي، حتى تتحقق منفعة مستدامة للدولة والمستثمر.
كيف نجذب الشركات العالمية ونزيد القيمة المحلية؟
بتقديم فرص مدروسة وشراكات تتضمن تطوير الموارد المتاحة والتدريب ونقل المعرفة ودراسة المعالجة والتصنيع المحلي. البنية التحتية والكفاءات واستقرار الإجراءات تعزز جاذبية هذه الأنشطة. كما أن استثماراتنا العالمية تتيح التعرف إلى الشركات والتقنيات والأسواق التي يمكن أن تدعم تطوير الموارد العربية، ضمن التزامات واقعية ومتدرجة وقابلة للمتابعة.
هل ترى أن تدشين منصة أو بورصة عربية للمعادن سيمثل فارقًا اقتصاديًا أو تسويقيًا لقطاع التعدين العربي؟
منصة موثوقة للبيانات والفرص والمنتجين والمواصفات يمكن أن تحسن الشفافية وتخفض كلفة البحث والتعامل. أما البورصة فتحتاج إلى منتجات قابلة للتوحيد وحجم تداول وسيولة وترتيبات للفحص والتخزين والتسوية. لذلك من المناسب تطوير المعلومات والتجارة أولًا، ثم دراسة سوق منظمة للمنتجات التي تتوافر فيها الشروط اللازمة.
المحور الرابع: التعدين والصلب
ما العلاقة بين التعدين وصناعة الحديد والصلب؟
العلاقة استراتيجية؛ فجودة المدخلات واستقرار توريدها يؤثران في تكلفة الصلب ومواصفاته وكفاءة إنتاجه. تحتاج المصانع إلى رؤية طويلة الأجل للخامات المناسبة والطاقة والنقل. ومساهمتنا في الشركة الوطنية للصناعة والمناجم «سنيم» بموريتانيا تربط محفظتنا بخام الحديد، وتؤكد أهمية تطوير المورد وفق متطلبات الصناعة النهائية والسوق.
هل الخامات العربية قادرة على دعم صناعة صلب تنافسية؟
وجود إنتاج لخام الحديد في موريتانيا يوفر قاعدة يمكن البناء عليها، لكن ملاءمة الخام لكل مسار صناعي تتوقف على محتوى الحديد والشوائب وقابلية التركيز والتكوير. وقد تتطلب عمليات الاختزال المباشر معالجة إضافية. التنافسية تُقاس بكلفة المدخل المطابق للمواصفات عند وصوله إلى المصنع، شاملة الاستخراج والمعالجة والنقل.
هل إنشاء سلسلة عربية متكاملة للصلب واقعي؟
يمكن تحقيق سلسلة عربية متكاملة من خلال مشروعات محددة تربط التعدين والتركيز والتكوير والاختزال والصهر والدرفلة. الحلقات الناقصة تختلف بحسب الدولة والخام والتقنية. وقد يكون توزيع المراحل بين الدول أكثر كفاءة، إذا توافرت عقود توريد مستقرة ونقل مناسب ومواصفات متوافقة. نقطة البداية دراسة سلسلة محددة بتكاليف وشركاء وأسواق واضحة.
هل الأفضل التوسع في مراحل الإنتاج المختلفة داخل الدول العربية، أم أن الأفضل هو التخصص وتوزيع المراحل؟
ينبغي أن يتبع التوسع الطلب والميزة التنافسية. توزيع المراحل بين الدول قد يجمع خامات دولة وطاقة دولة أخرى وموقعًا صناعيًا أو لوجستيًا مناسبًا. ويمكن لشركات التعدين والصلب التعاون في الاختبارات وتطوير الخام والتكوير والشراء، بما يقلل فجوة المواصفات ويربط الاستثمار في كل مرحلة باحتياج واضح في المرحلة التالية.
كيف يقلل التعدين العربي اعتماد مصانع الصلب على الواردات؟
بتطوير خامات ومنتجات وسيطة تلائم مصانع الصلب، والاستثمار في المعالجة والتكوير وعقود التوريد بالتعاون مع المصانع منذ البداية. ويكمل ذلك تحسين جمع الخردة وفرزها وإعادة تدويرها. الهدف توفير مصادر متنوعة وموثوقة وتحسين التكلفة والجودة ومرونة الإمداد، مع استناد كل استثمار إلى جدوى اقتصادية واضحة.
كيف تؤثر الطاقة والشحن في تكلفة صناعة الصلب، وهل الشمس والهيدروجين يخفضان التكلفة؟
الطاقة والشحن من أهم محددات التكلفة، وقد يغيران جدوى الموقع الصناعي. الكهرباء المتجددة قد تحسن التنافسية عندما تلائم تكلفة التشغيل واستمراريته. والهيدروجين منخفض الانبعاثات يتيح خفض الكربون في الاختزال المباشر، لكنه لا يضمن تكلفة أقل حاليًا؛ فالجدوى تعتمد على إنتاجه وتخزينه وجودة الخام والتمويل والتشغيل.
هل الحديد الأخضر فرصة عربية حقيقية لقطاع الصلب العربي؟
نعم، عندما يجتمع خام مناسب وطاقة تنافسية وبنية تحتية وسوق يستوعب المنتج. ويحتاج المشروع إلى عقود شراء وتمويل وقياس موثوق للانبعاثات، مع دراسة المياه واستمرارية الطاقة ونضج التقنية. تمتلك المنطقة مزايا قابلة للتوظيف، لكن نجاح الصناعة يتطلب مشروعًا يثبت قدرته على التشغيل والبيع بعائد مستدام.
كيف يكون قطاع الصلب العربي قادرًا على المنافسة في ظل الطاقات الزائدة؟
برفع كفاءة التشغيل والجودة وضبط التوسع وفق طلب يمكن إثباته، وتطوير المنتجات والخدمات التي تحتاجها الأسواق. يجب تقييم الطاقات الجديدة في ظروف أسعار وطلب محافظة. الميزة المستدامة تأتي من إدارة التكلفة والطاقة والإمداد وبناء علاقات تجارية طويلة الأجل، ومن قدرة المصنع على الصمود خلال دورات انخفاض الطلب.
ما هي تبعات تطبيق آلية تعديل حدود الكربون الأوروبية؟
ستزيد أهمية قياس الانبعاثات وإثباتها وتحسين كفاءة الطاقة وإعادة التدوير واختيار تقنيات أقل انبعاثًا. ينبغي إدخال هذه العناصر في قرارات الاستثمار والتحديث. تختلف الحلول بين المصانع بحسب عمرها وتقنيتها وخاماتها وطاقة تشغيلها؛ والمطلوب مسار قابل للتنفيذ والتمويل يحقق تحسنًا موثقًا ويحافظ على التنافسية.
________________________________________
المحور الخامس: التكنولوجيا والبيانات والتمويل والمخاطر
هل يفتقد قطاع التعدين العربي لقاعدة بيانات حديثة؟
تختلف حداثة البيانات وجودتها بين المناطق. البيانات القديمة قد تكون مفيدة، لكنها تحتاج إلى رقمنة وتحقق وتحديث قبل القرار الاستثماري. قاعدة البيانات الجيدة تجمع الخرائط والحفر والتحاليل مع التراخيص والبنية التحتية والقيود البيئية، وتوضح مصدر كل معلومة وموثوقيتها. بذلك تتحسن أولويات الاستكشاف ويقل الوقت اللازم لتقييم الفرص.
كيف يخدم الذكاء الاصطناعي والاستشعار عن بُعد قطاع التعدين؟
يمكن دمج صور الأقمار الصناعية والخرائط والبيانات الجيوفيزيائية والجيوكيميائية لتحديد أهداف تستحق الاستكشاف وترتيب الأولويات. هذه الأدوات تحسن توجيه العمل والإنفاق، لكن نتائجها تحتاج إلى تحقق ميداني بالعينات والحفر والتحليل. إثبات مورد اقتصادي يظل عملًا فنيًا متكاملًا يخضع لمراجعة المختصين.
هل يمكن للتكنولوجيا أن تحول مشروعات غير اقتصادية إلى أخرى قابلة للاستثمار؟
يمكن للتكنولوجيا تحسين الاستخلاص وتقليل استهلاك الموارد أو تطوير استخدام اقتصادي جديد للخام. واستثمارنا في ألياف البازلت بالفجيرة مثال عملي؛ إذ تُعالج الصخور عند 1400 إلى 1600 درجة مئوية لإنتاج ألياف تدخل في قضبان التسليح المركبة والمواد المتقدمة، لخدمة البناء والسيارات والطاقة المتجددة وغيرها. قيمة التقنية تُقاس بجودة المنتج وكلفته وسوقه وقدرته على تحقيق عائد مستدام.
كيف تستخدم الرقمنة في متابعة مشروعات قطاع التعدين؟
بربط بيانات الاستكشاف والمختبر والإنتاج والصيانة والطاقة والمياه والتكاليف، ومقارنة الأداء بالخطة واكتشاف الانحرافات مبكرًا. وفي المحافظ تساعد المعلومات على متابعة التوزيع القطاعي والجغرافي والمخاطر والعائد. النجاح يعتمد على جودة البيانات ومسؤوليات واضحة، بينما تظل تقديرات الموارد والاحتياطيات خاضعة للضوابط والمراجعة الفنية المتخصصة.
يعاني قطاع التعدين من نقص الاستثمارات. لماذا تتردد المؤسسات المالية في ضخ استثمارات؟ وكيف نمول فترة التطوير الطويلة؟
لأن التعدين يجمع فترة تطوير طويلة وعدم يقين في المورد والمعالجة والتكلفة والسوق. الأنسب تمويل تدريجي يبدأ برأسمال يتحمل مخاطر الاستكشاف، ثم شركاء للتطوير، ثم تمويل يستند إلى جدوى وتراخيص وعقود مناسبة.
ما دور الصناديق السيادية والمؤسسات الإقليمية في تنمية التعدين والصناعات المتعلقة به؟
يمكن لهذه المؤسسات توفير رأس مال طويل الأجل وتمويل البنية التحتية والمشاركة في مشروعات إقليمية، بحسب اختصاصاتها. وتساعد مشاركتها على تعبئة تمويل إضافي عندما تقترن بجدوى وحوكمة وتوزيع واضح للمخاطر. والطبيعة العربية المشتركة للشركة توفر قاعدة مناسبة لشراكات تخدم الاستثمار والتكامل الاقتصادي وتطوير الصناعات المرتبطة بالموارد.
كيف يواجه القطاع تقلبات الأسعار والطاقة والشحن؟
تنوع الاستثمارات قطاعيًا وجغرافيًا ومن حيث الأدوات يوفر أساسًا لإدارة التعرض لدورات السوق، واعتماد توزيع استراتيجي للأصول ومراجعة دورية لمكوناتها. وفي المشروعات الصناعية تبرز كفاءة التكلفة ومرونة التشغيل والسيولة وعقود الإمداد. التنويع يحتاج إلى متابعة الترابط بين الاستثمارات، ولا يلغي ضرورة تقييم مخاطر كل استثمار.
ما هي التحديات الحالية صاحبة الأولوية في التعامل معها خلال الفترة الراهنة؟
الأولوية تتغير مع مرحلة المشروع: موثوقية المورد والمعالجة في الاستكشاف، والتمويل والتنفيذ والتراخيص في التطوير، والسلامة والتكلفة والسوق عند التشغيل. وتضيف المحافظ العالمية مخاطر العملات والأسواق والظروف التنظيمية والسياسية. الإدارة الجيدة تتابع المخاطر البيئية والاجتماعية طوال الدورة وتحدد مسؤوليات معالجتها ومؤشرات الإنذار المبكر وأثرها في المحفظة.
________________________________________
المحور السادس: البيئة والمجتمع والكوادر
كيف توازن الشركة بين سرعة الاستثمار وحماية البيئة؟
يتحقق التوازن بإدخال البيئة والمياه والمخلفات واحتياجات المجتمعات في التصميم منذ البداية. ويمكن تنفيذ الدراسات والتشاور بالتوازي مع التطوير الفني ضمن إجراءات واضحة. سرعة الاستثمار تتحسن بالتنسيق وجودة المعلومات، بينما قد يؤدي تجاوز المتطلبات إلى تأخير أكبر لاحقًا. المشروع القابل للاستمرار هو الذي يجمع كفاءة التنفيذ والالتزام البيئي والاجتماعي.
كيف يتم تقييم الأثر البيئي للمشروع قبل الاستثمار؟
الدراسات البيئية واختيار التكنولوجيا المناسبة واردان ضمن أغراض الشركة في نظامها الأساسي. وعلى مستوى المشروع يبدأ التقييم بفهم المياه والتربة والهواء والتنوع الحيوي واستخدامات الأرض، ثم مقارنة البدائل وتحديد إجراءات الحد من الأثر والرصد وتكاليفها. تدخل النتائج في قرار الاستثمار والتصميم وفق طبيعة النشاط ومتطلبات الدولة المضيفة.
ماذا يحدث بعد انتهاء عمر المنجم؟
ينبغي التخطيط للإغلاق وإعادة التأهيل منذ التصميم وتحديث تقديراتهما خلال عمر المنجم. ويشمل ذلك تأمين الموقع والمخلفات وإدارة المياه وتحديد الاستخدام المناسب للأرض والمتابعة بعد الإغلاق. تفاصيل الخطط تُراجع لكل مشروع وفق مسؤوليات الشركاء ومتطلبات الدولة المضيفة؛ فالإغلاق المنظم جزء من التكلفة الكاملة والأثر طويل الأجل للتعدين.
دائمًا ما تواجه أنشطة التعدين درجات متفاوتة من الرفض الاجتماعي لآثارها البيئية المختلفة. كيف نجعل التعدين أكثر قبولًا اجتماعيًا؟
إن تعزيز القبول المجتمعي لقطاع التعدين يبدأ بنشر الوعي بأهميته الاقتصادية والتنموية، وتوضيح دوره في توفير فرص العمل، ودعم الصناعات الوطنية، والمساهمة في تحقيق التنمية المستدامة، إلى جانب الالتزام بأعلى معايير السلامة والمحافظة على البيئة، وإشراك المجتمعات المحلية في مختلف مراحل المشاريع التعدينية. فالثقة المجتمعية تُبنى من خلال الشفافية والتواصل المستمر، والأهم من ذلك، من خلال النتائج الملموسة التي تنعكس إيجابًا على حياة المواطنين والمجتمعات المحلية.
وفي هذا السياق، وانطلاقًا من مسؤوليتنا المجتمعية ودورنا في نشر الثقافة والمعرفة التعدينية، فإن الشركة العربية للتعدين في المراحل النهائية من إنشاء متحف تعديني متخصص في مقرها الرئيسي في عمّان، يهدف إلى التعريف بعالم التعدين والثروات المعدنية، واستعراض تطور صناعة التعدين عبر التاريخ، والتقنيات الحديثة المستخدمة في استكشاف المعادن واستخراجها وتصنيعها، فضلًا عن إبراز الدور الحيوي للمعادن في حياتنا اليومية وفي مختلف الصناعات والتكنولوجيات الحديثة.
ونطمح إلى أن يشكل هذا المتحف مركزًا تعليميًا ومعرفيًا تفاعليًا يستهدف بصورة خاصة طلبة المدارس والجامعات والباحثين والمهتمين، ويتيح لهم فرصة التعرف عن قرب على الثروات المعدنية وأهميتها الاقتصادية والاستراتيجية، وفهم العلاقة بين التعدين والتنمية الصناعية والتقدم التكنولوجي، من خلال تجربة تعليمية تجمع بين المعرفة العلمية والتقنيات التفاعلية الحديثة.
ونؤمن بأن تعريف الأجيال الشابة بأهمية قطاع التعدين، وإبراز الفرص العلمية والمهنية والاستثمارية التي يوفرها، يمثل جزءًا أساسيًا من مسؤوليتنا تجاه المجتمع، ويساهم في بناء صورة أكثر وضوحًا وإيجابية عن هذا القطاع، وتشجيع الشباب على التوجه نحو التخصصات المرتبطة بعلوم الأرض والهندسة والتعدين والصناعات المعدنية.
وفي تقديرنا، فإن القبول المجتمعي للتعدين لا يتحقق فقط من خلال الحديث عن فوائده الاقتصادية، بل من خلال بناء ثقافة مجتمعية تدرك أهمية الثروات المعدنية، وتثق بأن استغلالها يتم بصورة مسؤولة تحقق التوازن بين التنمية الاقتصادية وحماية البيئة ومصالح الأجيال القادمة.
ما نسبة الكوادر الوطنية؟ وهل توجد برامج تدريب؟
تختلف نسب الكوادر الوطنية بين الدول والشركات والمشروعات، ويُعرض الرقم الدقيق وفق بيانات الموارد البشرية مع تمييز العاملين المباشرين والمقاولين. وللتدريب ونقل المعرفة أساس واضح في أغراض الشركة، التي تشمل نقل المهارات وإنشاء مراكز التدريب والبحث والخبرة.
________________________________________
المحور السابع: النجاح العربي والتوسع والرؤية
ما هو المشروع الذي يمثل اكتماله نجاحًا للتعاون العربي؟
تُعد الاستثمارات العربية المشتركة في قطاع التعدين من أبرز النماذج الناجحة للتكامل الاقتصادي العربي، حيث أثبتت التجارب أن توحيد رؤوس الأموال والخبرات الفنية والموارد الطبيعية يمكن أن يؤسس لمشاريع صناعية كبرى تحقق عوائد اقتصادية مستدامة، وتساهم في تعزيز التنمية الاقتصادية للدول العربية.
ومن أبرز الأمثلة على ذلك شركة البوتاس العربية في المملكة الأردنية الهاشمية، التي تأسست كمشروع عربي مشترك بمشاركة الحكومة الأردنية والشركة العربية للتعدين، ثم تطورت قاعدة مساهميها خلال المراحل اللاحقة لتضم مجموعة من الدول العربية، وقد شكلت هذه التجربة نموذجًا ناجحًا للاستثمار العربي طويل الأجل، حيث استطاعت شركة البوتاس العربية أن تتبوأ مكانة عالمية متقدمة، لتصبح واحدة من أكبر ثماني شركات منتجة للبوتاس في العالم، والمنتج الوحيد للبوتاس في المنطقة العربية. ولم يقتصر نجاحها على استخراج البوتاس من البحر الميت وتصديره إلى الأسواق العالمية، بل امتد إلى تطوير صناعات تحويلية متقدمة، من بينها البرومين ونترات البوتاسيوم ومشتقاتهما، مما ساهم في تعظيم القيمة المضافة للموارد الطبيعية الأردنية، وتعزيز الصادرات الوطنية، وتوفير فرص العمل، وتحقيق عوائد استثمارية مجزية ومستدامة للمساهمين.
ومن النماذج الحديثة التي نفخر بها في الشركة العربية للتعدين مشروع الشركة العربية لألياف البازلت في إمارة الفجيرة بدولة الإمارات العربية المتحدة، الذي يُعد الأكبر من نوعه في منطقة الشرق الأوسط وشمال أفريقيا، ويمتد على مساحة تبلغ 40,173 مترًا مربعًا. ويمثل هذا المشروع نموذجًا عمليًا لتوظيف الاستثمارات العربية في صناعات متقدمة تقوم على تحويل الموارد الطبيعية إلى منتجات صناعية ذات قيمة مضافة عالية، حيث يتم تحويل صخور البازلت إلى ألياف ومنتجات متخصصة تستخدم في قطاعات البناء والبنية التحتية والعديد من التطبيقات الصناعية الحديثة. كما يعكس المشروع توجه الشركة نحو الاستثمار في التقنيات الحديثة وتطوير صناعات قادرة على المنافسة في الأسواق الإقليمية والعالمية.
وانطلاقًا من هذه التجارب، نعمل حاليًا على تطوير مشروع الفوسفات والصناعات التحويلية المرتبطة به في منطقة الريشة بالمملكة الأردنية الهاشمية، والذي نطمح إلى أن يشكل نموذجًا جديدًا للتكامل الاستثماري والصناعي العربي. وقد أسسنا الشركة العربية لتعدين الفوسفات، المملوكة بالكامل للشركة العربية للتعدين، لتتولى تطوير المشروع، إلى جانب العمل على بناء شراكات استراتيجية، من أبرزها التعاون مع شركة البوتاس العربية، وتوقيع مذكرة تفاهم مع صندوق استثمار أموال الضمان الاجتماعي لدراسة إمكانية مساهمته في المشروع. ونتطلع إلى الاستفادة من الموارد الطبيعية الأردنية والخبرات الصناعية والقدرات التمويلية لتطوير صناعات متكاملة للأسمدة الفوسفاتية ومشتقاتها، بما يعزز القيمة المضافة ويدعم الاقتصاد الوطني.
ونحن في الشركة العربية للتعدين نؤمن بأن النجاح الحقيقي للاستثمار العربي المشترك لا يُقاس فقط بحجم رؤوس الأموال المستثمرة، بل بقدرته على تحويل الثروات الطبيعية إلى مشاريع إنتاجية وصناعات تنافسية، وتوفير فرص عمل نوعية، ونقل المعرفة والتكنولوجيا، وتحقيق عوائد اقتصادية مستدامة. وهذه هي الرؤية التي ننطلق منها في استثماراتنا الحالية والمستقبلية، ونسعى من خلالها إلى تعزيز دور التعدين بوصفه أحد المحركات الرئيسية للتنمية الاقتصادية والتكامل الصناعي العربي.
هل تخطط الشركة للتوسع خارج الأردن؟
تمتد استثماراتنا إلى الإمارات العربية المتحدة والمملكة العربية السعودية وموريتانيا والعراق وتونس والكويت، إلى جانب الأردن، فضلًا عن الاستثمار العالمي من خلال المحافظ في التعدين والقطاعات المرتبطة به. ومن أهم استثماراتنا السعودية شركة المصانع الكبرى للتعدين «أماك»، المنتجة للذهب والفضة ومركزات النحاس والزنك. ولتطوير الفرص أسسنا شركات مملوكة بنسبة 100%: الشركة العربية لتعدين الفوسفات في الأردن، والشركة العربية للتعدين–الفجيرة، والشركة العربية للتعدين في المملكة العربية السعودية. وهي أذرع استثمارية في هذه الدول وتدعم نشاط الشركة في الخليج عمومًا. وفي الفجيرة يمثل استثمار ألياف البازلت توجهًا نحو التكنولوجيا والمواد المتقدمة، مع خطط معلنة للشركة لتوسيع أسواقها في أمريكا الشمالية وأوروبا الغربية.
كيف تتصورون القطاع في 2035؟
نطمح إلى قطاع أكثر ارتباطًا بالتصنيع والأسواق العالمية، يعتمد على بيانات حديثة وكفاءات مؤهلة وتقنيات أكثر كفاءة في استخدام المياه والطاقة. ونتطلع إلى حضور أوسع للمنتجات المعدنية والكيماوية والمواد المتقدمة، وتعاون عربي عملي في التمويل والإمداد والتصنيع. هذه رؤية تتطلب تطويرًا متواصلًا للمشروعات والبنية التحتية والحوكمة ومتابعة النتائج.
ما رسالتكم للمستثمر الذي يرى التعدين بطيئًا وعالي المخاطر؟
التعدين يحتاج إلى صبر ومعرفة وانضباط، لكنه يقدم فرصًا متعددة في الاستكشاف والشركات المنتجة والمعالجة والتصنيع والخدمات والمحافظ. على المستثمر اختيار الأداة التي تناسب أفقه وقدرته على تحمل المخاطر والاستناد إلى تقييم مهني. تجربتنا تجمع المساهمات الاستراتيجية والاستثمارات الصناعية والمحافظ العالمية؛ فالعائد يأتي من تطوير استثمار تنافسي وإدارته جيدًا.
ما هو العنصر صاحب الأولوية في نشاط التعدين الذي تريد تغييره في البيئة الاستثمارية؟
رفع وضوح المسار من الاستكشاف إلى التطوير والتشغيل. المستثمر يحتاج إلى معرفة الحقوق والالتزامات ومتطلبات كل مرحلة والجهات المسؤولة عنها. هذا الوضوح يحسن توقيت الدراسات والتمويل ويقلل التأخير وعدم اليقين، ويساعد الجهات الرقابية على متابعة الالتزام الفني والبيئي والاجتماعي بصورة منظمة.
إذا كان على الدول العربية أن تتخذ ثلاث خطوات فقط خلال السنوات الخمس المقبلة لبناء قطاع تعدين أكثر تنافسية، فما هذه الخطوات؟ ولماذا؟
أولًا، تحويل البيانات الجيولوجية إلى فرص قابلة للاستثمار بتمويل الاستكشاف والتحاليل واختبارات المعالجة ودراسات الجدوى. ثانيًا، تحسين القدرة على التنفيذ بوضوح الحقوق والتراخيص وتطوير الطاقة والمياه والنقل والكفاءات وإدماج المتطلبات البيئية والاجتماعية مبكرًا. ثالثًا، إطلاق مشروعات عربية مشتركة في سلاسل قيمة مختارة تجمع الموارد والتمويل والتكنولوجيا والأسواق، مع أهداف قابلة للقياس للتصنيع والتشغيل ونقل المعرفة. هذه الخطوات تربط المورد بمشروع قابل للتنفيذ ومنتج صناعي يحقق عائدًا مستدامًا.