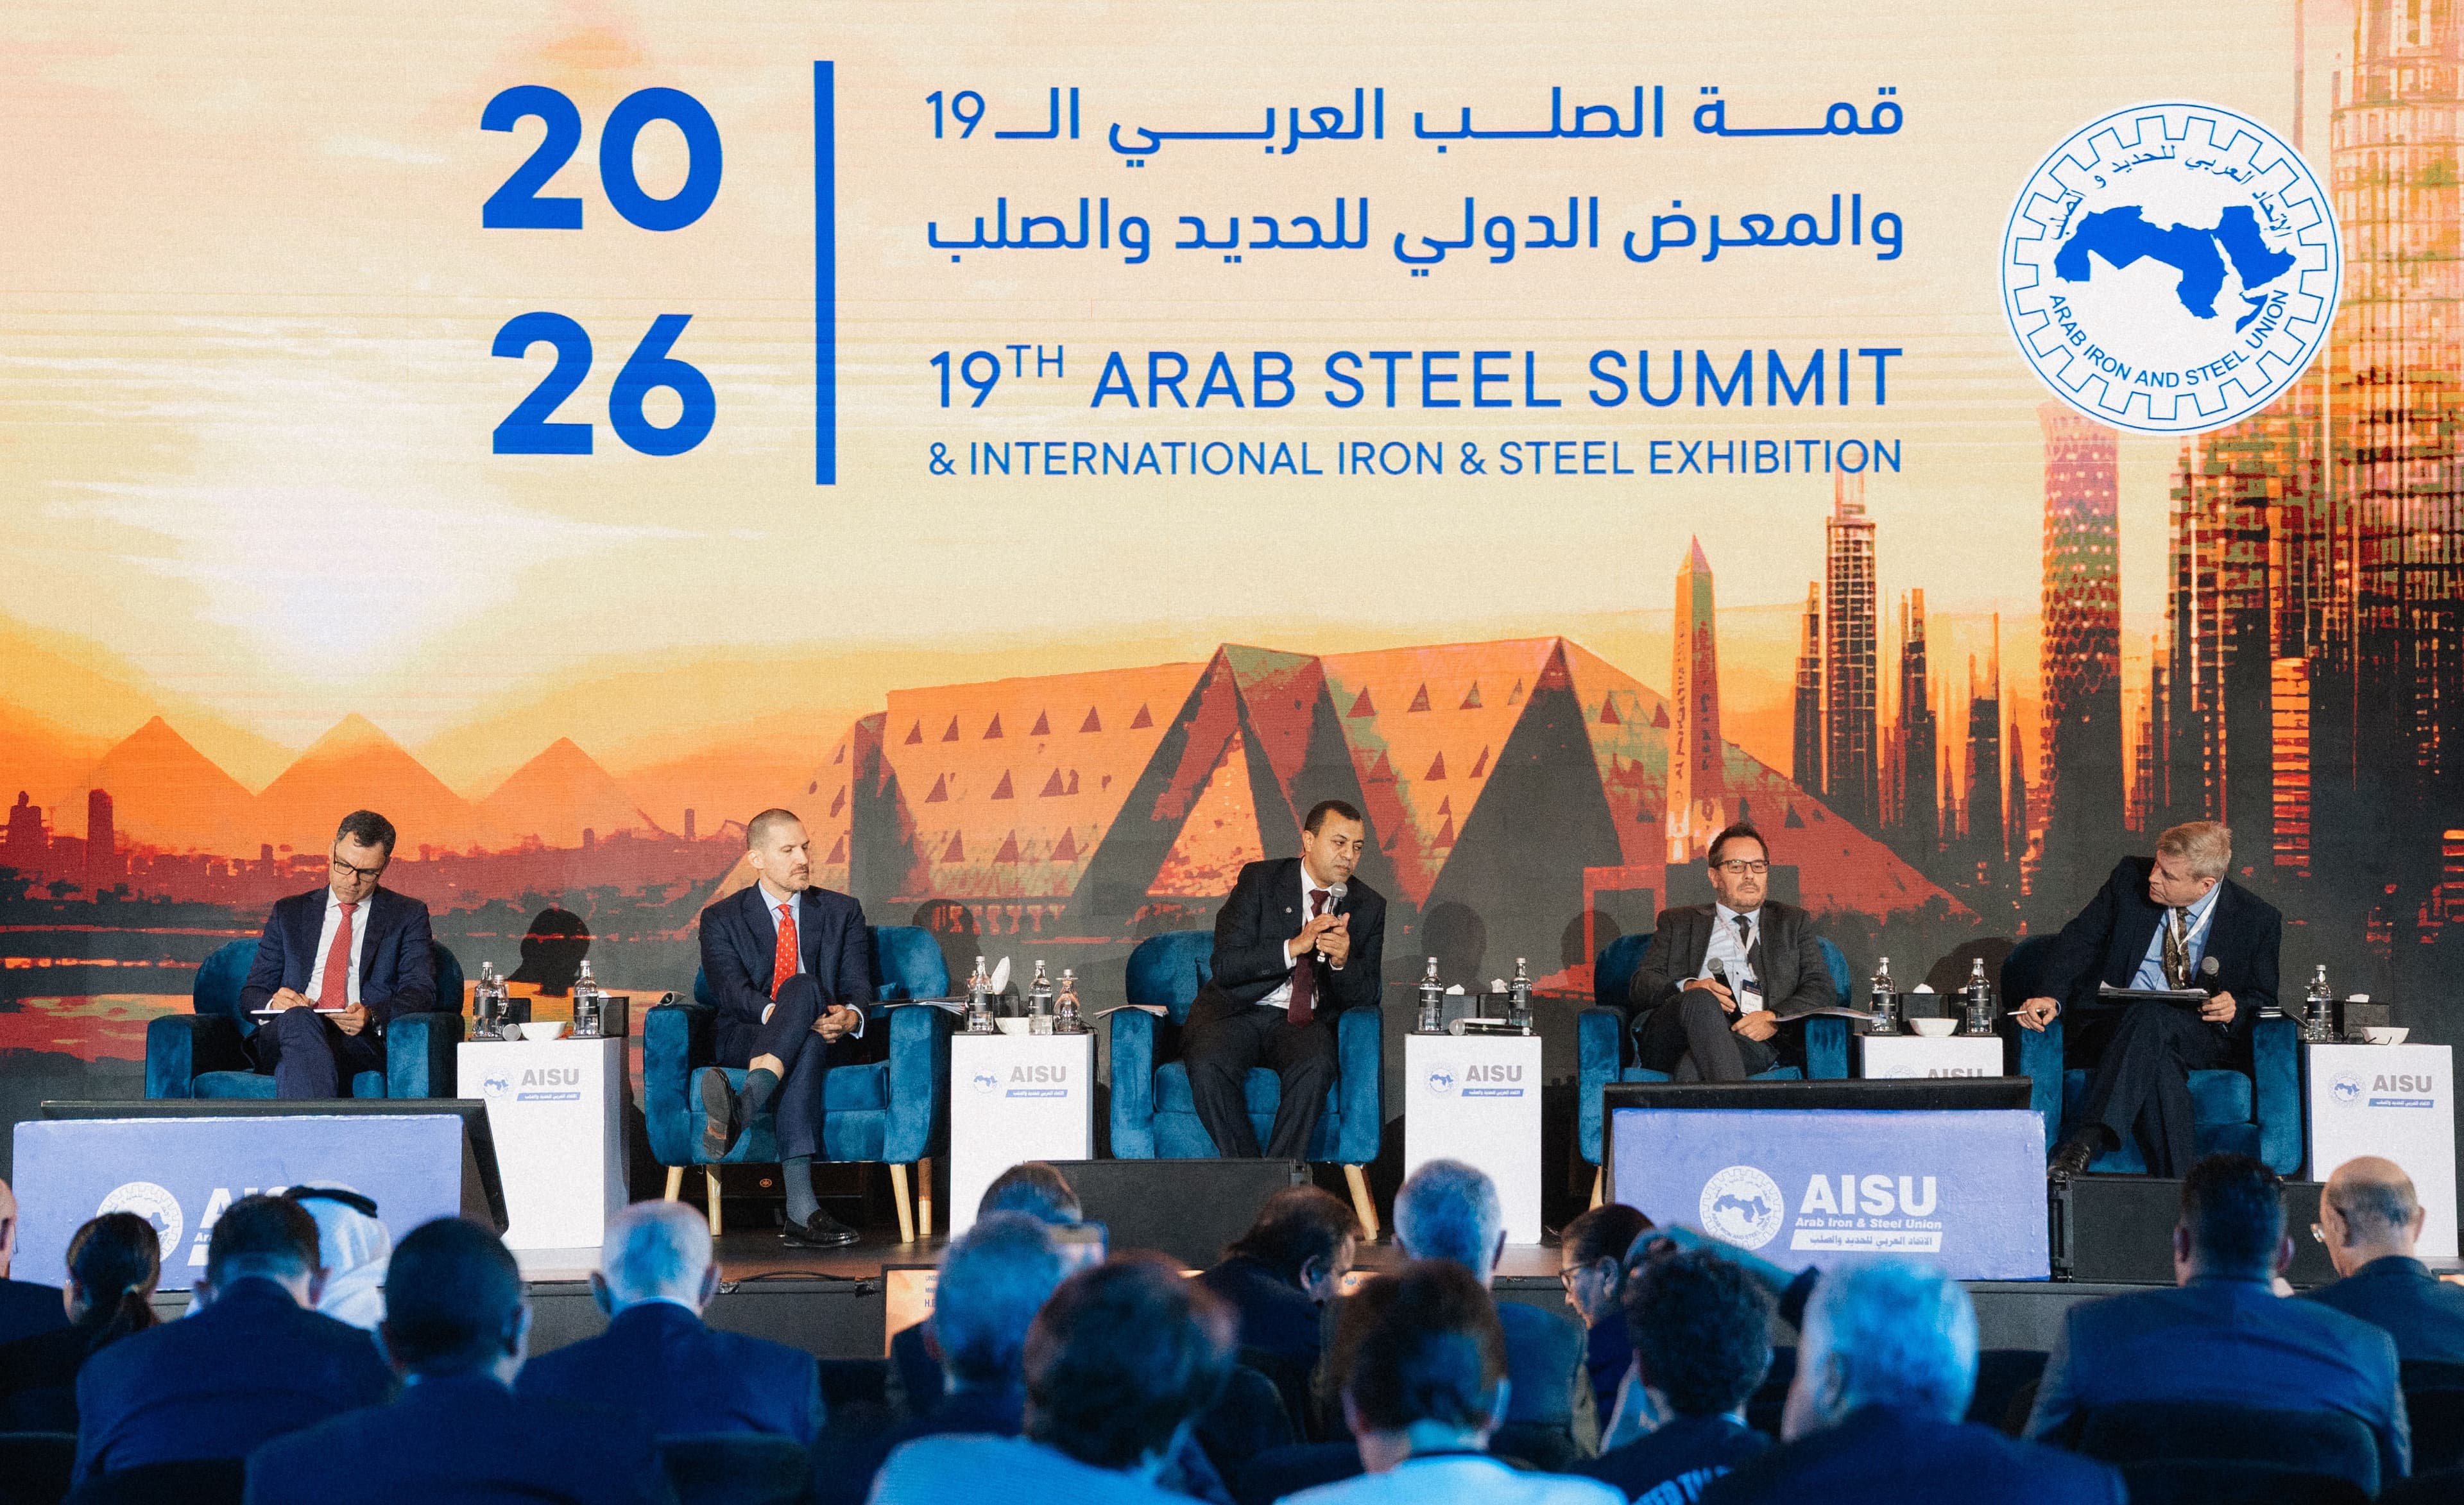
ناقشت الجلسة السابعة، ضمن أعمال اليوم الثاني من قمة الصلب العربي التاسعة عشرة، تحديات إزالة الكربون في صناعة الصلب العربية، وتداعيات آلية تعديل حدود الكربون الأوروبية (CBAM)، وفرص خفض تكاليف الامتثال وتعزيز تنافسية الصادرات العربية، إلى جانب التقنيات المتاحة لخفض الانبعاثات والتحول إلى الإنتاج منخفض الكربون.
وشارك في الجلسة محمد إمام عمررئيس قسم إدارة صناعة الصلب بالأفران الكهربائية بشركة قطر ستيل، وديميتريوس ديميتريو نائب الرئيس التنفيذي ورئيس تنفيذي للمبيعات بشركة إمستيل، وباولو كارفاليو، العضو المنتدب لشركة ديكاربون فاليو، وأندرياس راثهوبر، العضو المنتدب شركة بريمتالز تكنولوجيز. وأدارها أندرو بوفرفيس، رئيس قطاع التصنيع المستدام بمنظمة الصلب العالمية.
رئيس قسم إدارة صناعة الصلب بالأفران القوسية الكهربائية بشركة قطر ستيل محمد إمام عمر: 20% من إنتاج الحديد المختزل المباشر عالميًا يأتي من المنطقة العربية
أكد محمد إمام عمر أن اعتماد صناعة الصلب العربية على أفران القوس الكهربائي والحديد المختزل المباشر القائم على الغاز الطبيعي يمنحها ميزة في مواجهة متطلبات آلية تعديل حدود الكربون الأوروبية (CBAM)، مشيرًا إلى أن هذه البنية الإنتاجية توفر للمنتجين العرب نقطة انطلاق قوية للتعامل مع الآلية، شريطة تطوير نظم قياس الانبعاثات والتحقق منها، وتنويع المنتجات الموجهة إلى الأسواق الخارجية.
وأوضح عمر أن آلية تعديل حدود الكربون تستهدف حاليًا ستة قطاعات مرتفعة التعرض، ويقع الحديد والصلب في صميم سياسة الواردات الاستراتيجية للاتحاد الأوروبي. وتقوم الآلية على إلزام الواردات بتحمل سعر للكربون يعادل السعر المفروض على الإنتاج داخل الاتحاد الأوروبي، بما يحافظ على تكافؤ المنافسة بين المنتجين المحليين والمستوردين.
وأشار إلى وجود اختلاف جوهري بين متطلبات CBAM وبروتوكول غازات الاحتباس الحراري (GHG Protocol)، موضحًا أن تقارير البصمة الكربونية التقليدية للشركات لا تكفي للامتثال للآلية الأوروبية؛ إذ تتطلب CBAM إقرارًا ملزمًا قانونيًا على مستوى المنتج، يقيس الانبعاثات بأطنان ثاني أكسيد الكربون لكل طن من المنتج، بينما يعتمد بروتوكول غازات الاحتباس الحراري على تجميع الانبعاثات ضمن النطاقات الأول والثاني والثالث.
وأضاف أن الآلية تركز على منشآت التصنيع الفعلية والمواد الأولية السابقة الداخلة في إنتاج السلعة، ولا تسمح باستخدام تعويضات الكربون لتقليل الانبعاثات المعلنة. وأوضح أن المواد الأولية السابقة هي المنتجات الخاضعة للآلية التي تدخل في تصنيع منتج آخر خاضع لها، وبالتالي تدخل الانبعاثات المضمنة في مدخلات مثل خام الحديد والبليت مباشرة في حساب الانبعاثات المرتبطة بالصلب النهائي، في حين تُحسب خردة الحديد بانبعاثات مضمنة تساوي صفرًا.
وشدد على أهمية تتبع الانبعاثات عبر سلسلة الإمداد، لضمان توافر البيانات اللازمة لحساب البصمة الكربونية للمنتج النهائي.
وتناول طريقة حساب الالتزام المالي بموجب الآلية، موضحًا أنها تستند إلى الانبعاثات الفعلية التي جرى التحقق منها، مقارنة بالمعيار المرجعي، مع مراعاة عامل تخصيص الحصص المجانية، ثم احتساب التكلفة وفق سعر شهادة الكربون السائد في نظام تداول الانبعاثات الأوروبي (EU ETS)، وخصم أي سعر للكربون سبق دفعه في بلد المنشأ.
واستعرض مثالًا لمصنع في المنطقة يوضح الأثر المالي لتقديم بيانات موثقة عن الانبعاثات، قائلًا إن تكلفة CBAM لمنتج الحديد المختزل المباشر القائم على الغاز، وفق بيانات متحقق منها، تبلغ نحو 22 يورو للطن في عام 2026، في حين قد ترتفع إلى 88 يورو للطن إذا لم يقدم المصنع بيانات موثقة واضطر المستورد إلى استخدام القيم الافتراضية المرتفعة التي يحددها الاتحاد الأوروبي. وأوضح أن المثال استخدم قيمة افتراضية منخفضة، وقد تكون التكلفة الفعلية أعلى من ذلك، بما يؤكد الأهمية الاقتصادية للتحقق الدقيق من بيانات الانبعاثات.
وحدد عمر ست خطوات أساسية للتحقق من انبعاثات CBAM على مستوى المنشأة، تبدأ بتحديد حدود المصنع، ثم إعداد خطة دقيقة لمراقبة الانبعاثات، وتتبع بيانات المواد الأولية السابقة مثل خام الحديد والبليت، وإجراء القياسات على مدار العام، والاستعانة بجهة تحقق من طرف ثالث معتمدة من الاتحاد الأوروبي، وصولًا إلى تقديم التقارير عبر سجل CBAM.
وأشار إلى أن تنفيذ هذه الخطوات يتطلب تعاونًا بين إدارات المشتريات والتشغيل والفرق الفنية والتنظيمية داخل المصانع، لضمان جمع البيانات ومراجعتها بصورة منتظمة.
وفيما يتعلق بمزايا صناعة الصلب العربية، قال عمر إن تركيز آلية CBAM على انبعاثات العمليات المباشرة، مع استبعاد انبعاثات الكهرباء في صناعة الصلب وفق ما عرضه، يمنح المنطقة نقطة انطلاق قوية، في ظل اعتماد جانب كبير من إنتاجها على أفران القوس الكهربائي والحديد المختزل المباشر القائم على الغاز.
وأوضح أن 99% من إنتاج الصلب العربي البالغ 43.7 مليون طن في عام 2025 جرى صهره باستخدام أفران القوس الكهربائي، بينما تمثل أفران الصهر التقليدية كثيفة الكربون نحو 1% من إجمالي سعة الوحدات، وفق البيانات التي استعرضها.
وأضاف أن أفران القوس الكهربائي في المنطقة تعتمد بصورة أساسية على الحديد المختزل المباشر القائم على الغاز، مشيرًا إلى أن الدول العربية أنتجت 30.5 مليون طن من الحديد المختزل المباشر والحديد الساخن المكبوس (HBI) القائمين على الغاز خلال عام 2025، وهو ما يمثل 20.2% من الإنتاج العالمي للحديد المختزل المباشر، و30% من الإنتاج العالمي للحديد المختزل المباشر القائم على الغاز.
وأشار إلى أن الاعتماد على الغاز يوفر مسار إنتاج أقل في الانبعاثات المباشرة مقارنة بأفران الصهر التقليدية القائمة على الفحم، كما يتيح إمكانية التحول مستقبلًا إلى استخدام الهيدروجين. ووفقًا لما عرضه، يسجل مسار الإنتاج المعتمد على الحديد المختزل المباشر وأفران القوس الكهربائي انبعاثات مباشرة أقل بنحو 67% مقارنة بمسار أفران الصهر التقليدية، مستشهدًا ببيانات إنتاج قضبان الصلب بالحديد المختزل المباشر باعتبارها مثالًا على مستويات الانبعاثات المباشرة في أحد المصانع بالمنطقة.
وانتقل عمر إلى التحديات التجارية التي تواجه المنتجين العرب، مشيرًا إلى أن المنطقة صدرت 8.9 مليون طن من منتجات الصلب النهائية خلال عام 2025، منها 5.8 مليون طن من المنتجات الطويلة و3.1 مليون طن من المنتجات المسطحة، في وقت تتجه فيه الأسواق العالمية بصورة متزايدة نحو المنتجات المسطحة.
وأوضح أن الاتحاد الأوروبي فقد نحو 31 مليون طن من إنتاج الصلب منذ عام 2014، بينما لا تزال أفران الصهر التقليدية تمثل 54% من إنتاجه. ولتعويض تراجع الإنتاج المحلي، استورد الاتحاد الأوروبي 37.9 مليون طن من منتجات الصلب المسطحة والطويلة خلال عام 2025.
وبلغت صادرات المصانع العربية إلى السوق الأوروبية نحو 2.6 مليون طن، وفقًا لما عرضه، مشيرًا إلى أن المنتجات العربية مثلت 5.5% من واردات الاتحاد الأوروبي من الصلب المسطح، و10.4% من وارداته من المنتجات الطويلة.
ولفت إلى وجود اختلال في هيكل التجارة بين الجانبين؛ إذ تمثل المنتجات المسطحة 75% من إجمالي واردات الاتحاد الأوروبي من الصلب، في حين يتركز 85% من الإنتاج الإقليمي العربي على المنتجات الطويلة، وهو ما يحد من قدرة المنتجين العرب على الاستفادة الكاملة من الطلب الأوروبي.
وطرح عمر مسارًا للتعامل مع متطلبات CBAM على ثلاثة آجال؛ ففي الأجل القصير، تتركز الأولوية على التخلص من الاعتماد على القيم الافتراضية من خلال قياس الانبعاثات والتحقق منها، بما يتيح للمصانع تقديم بيانات فعلية عن أدائها البيئي. أما في الأجل المتوسط، فتتمثل الأولوية في الاستفادة من المواد الأولية منخفضة الكربون وتعزيز المزايا المرتبطة بمسارات الإنتاج الأقل انبعاثًا. وعلى المدى الطويل، دعا إلى تنويع مزيج المنتجات والتوسع في إنتاج الصلب المسطح، للاستفادة من الفجوة القائمة في السوق الأوروبية، في ظل تراجع تخصيصات الحصص المجانية التي يحصل عليها المنتجون داخل الاتحاد الأوروبي.
واختتم عمر بالتأكيد على أن البنية التحتية العربية القائمة على الغاز والحديد المختزل المباشر تمثل أصولًا تجارية مهمة في ظل تطبيق CBAM، مشيرًا إلى أن الانتقال من مجرد الامتثال للمتطلبات البيئية إلى التتبع النشط للإمدادات وتنويع الأسواق يمكن أن يحول القيود البيئية المتزايدة إلى ميزة تنافسية للمنتجين العرب.
نائب الرئيس للحوكمة والبيئة بشركة إمستيل ديميتريوس ديميتريو: خفض الانبعاثات يتحول إلى عامل حاسم في تنافسية صناعة الصلب
أكد ديميتريوس ديميتريو أن خفض الانبعاثات الكربونية لم يعد مجرد التزام بيئي أو تنظيمي، بل أصبح عاملًا مؤثرًا في التنافسية التجارية لصناعة الصلب، بما يشمل القدرة على النفاذ إلى أسواق التصدير الخاضعة للتنظيم، وتكاليف التوريد، وقرارات الشراء لدى العملاء، وفرص الحصول على التمويل المرتبط بالتحول الأخضر.
وأوضح أن صناعة الصلب العربية تبدأ مسار خفض الانبعاثات من وضع مختلف عن مناطق أخرى، نظرًا لاعتماد جزء كبير من إنتاجها على الغاز الطبيعي والحديد المختزل المباشر وأفران القوس الكهربائي، وهو ما يمنحها مستويات انبعاثات أقل نسبيًا مقارنة بالمنتجين التقليديين المعتمدين على الفحم.
وأشار إلى أن شركة إمستيل تعتمد أيضًا على الغاز الطبيعي، وتضم ثلاثة مفاعلات وثلاثة مصانع لصهر الصلب، موضحًا أن انبعاثاتها تقل بنحو 40% عن المتوسط العالمي، كما خفضت انبعاثات النطاقين الأول والثاني بنحو الثلث منذ عام 2019، الذي يمثل سنة الأساس لقياس هذا الخفض.
وأضاف أن امتلاك قاعدة إنتاج أقل في الانبعاثات لا يكفي وحده لضمان استمرار الميزة التنافسية، إذ يتمثل التحدي الاستراتيجي في تحويل هذه الميزة القائمة إلى قدرة تنافسية مستدامة، لا سيما في أسواق التصدير الخاضعة للتنظيم، وفي مقدمتها السوق الأوروبية.
وأوضح ديميتريو أن التنافسية في صناعة الصلب كانت تعتمد تقليديًا على توافر المواد الخام والطاقة والخدمات اللوجستية والإنتاجية والجودة والقرب من الأسواق، لكن هذه المعادلة تتغير مع دخول الأداء الكربوني بوصفه عاملًا إضافيًا مؤثرًا.
وقال إن مستوى الانبعاثات أصبح يؤثر في قدرة الشركات على الوصول إلى أسواق التصدير، والتكلفة النسبية لتوريد منتجاتها، وقرارات الشراء لدى العملاء، فضلًا عن فرص الحصول على تمويلات خضراء وتمويلات التحول، والقدرة التنافسية طويلة الأجل للأصول الإنتاجية القائمة.
وأضاف أن آلية تعديل حدود الكربون الأوروبية تمثل أحد مظاهر هذا التحول، لكن القضية تتجاوز الآلية نفسها، في ظل اتجاه العملاء تدريجيًا إلى مراعاة الأداء الكربوني في قرارات الشراء. وبذلك انتقل خفض الانبعاثات من كونه مسألة بيئية أو التزامًا بالامتثال التنظيمي إلى قضية ترتبط بالاستراتيجية التجارية وتخصيص رؤوس الأموال.
وفيما يتعلق بمسارات إنتاج الصلب، شدد ديميتريو على أهمية الاعتراف بخفض الانبعاثات المتحقق بالفعل ضمن نماذج الإنتاج العربية، التي تعتمد بدرجة كبيرة على مسار الحديد المختزل المباشر وأفران القوس الكهربائي.
واستشهد بمعيار الصلب المسؤول (ResponsibleSteel)، باعتباره أحد الأطر التي تتبنى نهجًا محايدًا من الناحية التكنولوجية، ويتيح تقييم جهود خفض الانبعاثات من خلال ثلاثة مستويات، مع مراعاة اختلاف معدلات استخدام الخردة. وأوضح أن أهمية هذا النهج تتمثل في الاعتراف بجهود خفض الانبعاثات في إنتاج الصلب الأولي، بدلًا من الاقتصار على مكافأة المنتجين الذين تتوافر لديهم كميات أكبر من خردة الحديد.
وأكد أن آلية CBAM تعزز الحوافز المتاحة أمام المنتجين لخفض الانبعاثات، لكنه حذر من التعامل معها باعتبارها دراسة جدوى تجارية متكاملة تبرر وحدها تنفيذ استثمارات ضخمة لإزالة الكربون.
وأوضح أن هناك اختلافًا بين الاعتراف التنظيمي بانخفاض الانبعاثات المضمنة في المنتج، وتحقيق ميزة تجارية للصلب منخفض الكربون، وضمان عائد استثماري قابل للتمويل على الأصول الكبرى، مشيرًا إلى ضرورة التمييز بين هذه الجوانب عند اتخاذ قرارات الاستثمار.
ودعا نائب الرئيس للحوكمة والبيئة بشركة إمستيل المنتجين العرب إلى اتباع نهج مرحلي في خفض الانبعاثات، موضحًا أن تقسيم التحول إلى مراحل لا يعني تأجيله، وإنما ترتيب التدابير بما يحمي التنافسية الحالية ويحافظ في الوقت نفسه على مسار موثوق للتحول على المدى الطويل.
وتتمثل المرحلة الأولى في تنفيذ الإجراءات المتاحة حاليًا والمجدية اقتصاديًا، مثل تحسين كفاءة الطاقة، واستخدام الطاقة المتجددة أو الكهرباء عندما يكون ذلك ممكنًا ومجديًا، إلى جانب تحسين العمليات الإنتاجية. أما المرحلة الثانية، فتركز على الحفاظ على الخيارات التكنولوجية المتاحة مستقبلًا، وتجنب الاستثمارات التي قد تقيد قدرة الشركات على تنفيذ تخفيضات أعمق للانبعاثات في المراحل اللاحقة. وتتمثل المرحلة الثالثة في التحول طويل الأجل، من خلال تبني تدابير أعمق لخفض الانبعاثات، مثل استخدام الهيدروجين أو إدخال تغييرات على العمليات الإنتاجية في بعض الحالات.
واستعرض ديميتريو بعض الإجراءات التي تعمل عليها الشركة في هذا المجال، موضحًا أنها بدأت احتجاز ثاني أكسيد الكربون منذ عام 2016، بطاقة تبلغ 800 ألف، دون تحديد وحدة القياس في كلمته.
وأضاف أن الشركة تدرس بجدية مختلف مسارات خفض الانبعاثات، ولديها أول منشأة تجريبية مرتبطة بإنتاج الصلب في مجال الهيدروجين، إلى جانب عدة محطات للتحليل الكهربائي متصلة بمفاعلاتها. وأشار كذلك إلى أن الشركة تبحث في كهربة أصولها الإنتاجية، وربط جوانب الاقتصاد الدائري بين مصانع إنتاج الصلب والأسمنت، وتعزيز استخدام المنتجات الثانوية بما يدعم الاقتصاد الدائري.
العضو المنتدب لشركة ديكاربون فاليو باولو كارفاليو: التحقق من الانبعاثات يتيح لمصدري الصلب العرب خفض تكاليف CBAM بنسبة تصل إلى 77% بحلول 2035
أكد باولو كارفاليو أن آلية تعديل حدود الكربون الأوروبية تتيح فرصًا تجارية أمام مصدري الحديد والصلب العرب، لكنها تفرض في الوقت نفسه تحديات تتعلق بتكاليف الامتثال والتحقق من الانبعاثات، والمخاطر التجارية التي تواجه المستوردين الأوروبيين خلال المرحلة الانتقالية.
وأوضح أن تأثير الآلية يجب أن يُفهم في سياق أوسع يشمل تصاعد التوترات الجيوسياسية، وتزايد الحمائية التجارية، وتباطؤ النمو الاقتصادي في الأسواق الرئيسية المستهلكة للصلب، ومن بينها السوق الأوروبية.
وأشار كارفاليو إلى أن CBAM تحل تدريجيًا محل التخصيص المجاني للحصص في نظام تداول الانبعاثات الأوروبي، باعتبارها آلية للحد من تسرب الكربون، لافتًا إلى أن عام 2030 يمثل نقطة تحول، إذ ستصل نسبة تكاليف CBAM التي يتحملها المستوردون الأوروبيون إلى 50% أو أكثر، سواء استمر العمل بالقانون الحالي أو طُبقت مقترحات المفوضية الأوروبية الأخيرة بشأن التدرج في تنفيذ الآلية.
وقال كارفاليو إن المعايير المرجعية للانبعاثات في إطار CBAM ستصبح أكثر تشددًا بالتزامن مع التخلص التدريجي من الحصص المجانية، موضحًا أنها تمثل الحدود القصوى لكثافة الانبعاثات التي يمكن للمصدر الالتزام بها دون تحميل المستورد تكاليف إضافية بموجب الآلية، بينما تؤدي الانبعاثات التي تتجاوز هذه المستويات إلى نشوء التزامات مالية على المستوردين.
وأضاف أن الاتحاد الأوروبي حدد معايير مرجعية مختلفة لصناعة الصلب وفق مسارات الإنتاج، تشمل الحديد المختزل المباشر (DRI)، وأفران القوس الكهربائي (EAF)، والخردة، وأفران الصهر التقليدية، مشيرًا إلى أن هذه المعايير ستنخفض بصورة ملموسة خلال السنوات المقبلة مع تراجع التخصيصات المجانية وتزايد تطبيق CBAM.
وأوضح كارفاليوأن هذا التوجه يعني ارتفاع تكاليف الآلية بمرور الوقت عند الاعتماد على القيم الافتراضية، مستشهدًا بمقارنة أجراها بين تكاليف استيراد الحديد المختزل المباشر وحديد الصب من مصادر مختلفة، شملت الولايات المتحدة والدول العربية بالنسبة إلى الحديد المختزل المباشر، والبرازيل وأوكرانيا بالنسبة إلى حديد الصب.
ولفت إلى أنه باستثناء الجزائر، لا توجد قيم افتراضية خاصة بـCBAM للدول العربية، ولذلك تُطبق عليها القيم الافتراضية العامة أو الخاصة بالدول، وفقًا للحسابات التي استعرضها.
وأشاركارفاليو إلى وجود تفاوت في التكاليف المرتبطة بالقيم الافتراضية بين مصادر الإنتاج، موضحًا أن الحديد المختزل المباشر المنتج في الولايات المتحدة باستخدام الغاز الطبيعي، وبمسار الإنتاج نفسه المستخدم في الدول العربية، يتحمل تكلفة CBAM أقل بكثير بسبب انخفاض القيم الافتراضية المطبقة عليه، رغم تشابه مسار الإنتاج والعامل المختزل المستخدم.
ودعا إلى متابعة أي تحديثات محتملة للقيم الافتراضية من جانب المفوضية الأوروبية خلال الفترة المقبلة، أو مراجعتها بحلول عام 2028، مشيرًا إلى أن استنتاجات مشابهة تنطبق على المنتجات النهائية وشبه النهائية.
وفي المقابل، أوضح كارفاليو أن استخدام بيانات الانبعاثات الفعلية يؤدي إلى خفض تكاليف CBAM بصورة كبيرة، وإن ظلت هناك اختلافات بحسب نوع المنتج، مشيرًا إلى أن مصدري الحديد والصلب العرب يمكنهم خفض ما يصل إلى 77% من هذه التكاليف بحلول عام 2035، إذا تحققت مجموعة من الافتراضات الأساسية، من خلال الاعتماد على بيانات الانبعاثات الفعلية المتحقق منها.
وأوضح أن الرسوم البيانية التي استعرضها تقارن بين تكاليف الاعتماد على القيم الافتراضية وتلك الناتجة عن استخدام الانبعاثات الفعلية، مع تخصيص الخطوط الحمراء لصادرات الحديد المختزل المباشر من الدول العربية.
وأشار كارفاليو إلى أن أحد العوامل التي لا تحظى بالاهتمام الكافي في المفاوضات التجارية المتعلقة بـCBAM هو أن المخاطر التي تواجه المستوردين الأوروبيين مرشحة للارتفاع خلال الأشهر المقبلة، قبل أن تبدأ في التراجع اعتبارًا من عام 2028.
وأوضح أن هذه المخاطر ترتبط بثلاثة عوامل رئيسية؛ أولها حالة عدم اليقين بشأن قدرة الموردين على تقديم بيانات فعلية عن الانبعاثات تم التحقق منها، إذ ستستمر هذه الحالة خلال النصف الأول من العام المقبل على الأقل، ولن تبدأ في الانحسار إلا مع ظهور أولى بيانات الانبعاثات المعتمدة من شركات التحقق، والمتوقع أن تبدأ في النصف الثاني من العام، أو قبل ذلك بالنسبة إلى الشركات المبادرة.
ويتمثل العامل الثاني في متطلبات الاحتفاظ ربع السنوي بشهادات CBAM، والتي تبلغ 50% من القيمة المتوقعة لتكاليف الآلية لكل عملية استيراد، وتسري على الواردات اعتبارًا من يناير 2027. وأوضح أن هذه المتطلبات تستلزم توفير مبالغ قبل سداد تكاليف CBAM الفعلية بوقت طويل، بما يفرض ضغوطًا على التدفقات النقدية ورأس المال العامل لدى المستوردين.
أما العامل الثالث، فيتعلق باستخدام القيم الافتراضية عند حساب متطلبات الاحتفاظ ربع السنوي؛ إذ يتعين استخدامها خلال عام 2027، بينما لن يكون ذلك مطلوبًا في عام 2028.
وقال إن اجتماع هذه العوامل الثلاثة يرفع مستوى المخاطر على المستوردين في الأجل القصير، قبل أن يبدأ في التراجع اعتبارًا من عام 2028، متوقعًا أن ينعكس ذلك على المفاوضات التجارية بين المستوردين والموردين خلال الأشهر المقبلة، لتصبح أكثر تعقيدًا فيما يتعلق بتوزيع المخاطر والتكاليف، وربما العلاوات السعرية.
وفيما يتعلق بالمخاطر الرئيسية للآلية، أشار كارفاليو إلى أنها تشمل الامتثال والتحقق من الانبعاثات، ومخاطر السوق، وحالة عدم اليقين التي تحيط بالمفاوضات التجارية، إلى جانب الاختلافات المحتملة في منهجيات حساب الانبعاثات، مؤكدًا أن رأي شركة التحقق هو العامل الحاسم في النهاية.
وفي المقابل، حدد ثلاث فرص رئيسية أمام مصدري الحديد والصلب العرب. تتمثل الأولى في مساعدة العملاء الأوروبيين على تجنب تكاليف CBAM، موضحًا أن منتجات الحديد الساخن المكبوس (HBI) القائمة على الغاز الطبيعي تتيح للمستوردين الأوروبيين خفضًا كبيرًا في التكاليف عند تقديم بيانات انبعاثات متحقق منها، مقارنة بالاعتماد على القيم الافتراضية. كما أشار إلى إمكانية الاستفادة من عدم الخضوع للحصص المطبقة على حديد التسليح والبليت.
أما الفرصة الثانية، فتتمثل في سد الفجوة في إمدادات المواد المعدنية بالسوق الأوروبية، التي نشأت عن حظر واردات الحديد المختزل المباشر والحديد الساخن المكبوس من روسيا، بالتزامن مع ظهور مؤشرات على تعافي الإنتاج المحلي الأوروبي. وقال إن الحديد المختزل المباشر والحديد الساخن المكبوس المعتمدين على الغاز الطبيعي في الدول العربية يتمتعان بموقع مناسب للاستفادة من هذه الفجوة.
وتتعلق الفرصة الثالثة بإمكانية تغيير مزيج المواد الأولية المستخدمة في إنتاج الصلب، من خلال زيادة استخدام الخردة في إنتاج الحديد المختزل المباشر ومنتجات أفران القوس الكهربائي الطويلة، مثل حديد التسليح، بما يسمح بتوجيه جزء من إنتاج الحديد المختزل المباشر والحديد الساخن المكبوس المحلي إلى التصدير، والاستفادة من عدم الخضوع للحصص وانخفاض تكاليف CBAM.
واختتم كارفاليو بالإشارة إلى وجود عوامل إضافية يمكن أن تعزز القيمة التجارية للمنتجات العربية، من بينها ظهور ملصقات للمنتجات منخفضة الكربون في أوروبا، والتطورات التنظيمية المرتبطة بها، ومتطلبات تعزيز شفافية البيانات على امتداد سلاسل القيمة، إلى جانب اعتبارات الاستدامة والتطورات السوقية الأخرى.
نائب الرئيس التنفيذي والرئيس التنفيذي للمبيعات والتسويق عالميًا بشركة بريمتالز تكنولوجيز أندرياس راثهوبر: صناعة الصلب العربية تمتلك ميزة تنافسية في خفض الانبعاثات بنحو 47%
استعرض أندرياس راثهوبر مسارات التحول التكنولوجي نحو إنتاج الصلب منخفض الانبعاثات، مؤكدًا أن صناعة الصلب العربية تمتلك نقطة انطلاق متقدمة مقارنة بالعديد من مناطق العالم، بفضل اعتماد عدد من المنتجين على تكنولوجيا الاختزال المباشر القائمة على الغاز الطبيعي وأفران القوس الكهربائي.
وأوضح أن الجمع بين الاختزال المباشر القائم على الغاز الطبيعي وصناعة الصلب الكهربائية أسهم بالفعل في تحقيق تخفيضات ملموسة في انبعاثات ثاني أكسيد الكربون، تصل إلى نحو 47% مقارنة بمسار الإنتاج التقليدي المعتمد على أفران الصهر، مشيرًا إلى أن هذه النسبة تمثل ميزة تنافسية مهمة لصناعة الصلب العربية، التي يمكنها البناء على خبراتها الحالية في تكنولوجيا الاختزال المباشر، من خلال تحسين كفاءة الأصول الإنتاجية القائمة والاستعداد لزيادة الاعتماد على الهيدروجين مع توافره.
وأشار راثهوبر إلى وجود توافق واسع داخل صناعة الصلب على ثلاثة مسارات رئيسية لتحقيق صافي انبعاثات صفري، يتمثل أولها في كهربة الإنتاج، من خلال التوسع في العمليات عالية الكفاءة المعتمدة على الكهرباء، وفي مقدمتها أفران القوس الكهربائي، مع الاعتماد على الطاقة المتجددة وأنظمة التحكم المتقدمة في العمليات الإنتاجية.
ويتمثل المسار الثاني في تجنب انبعاثات الكربون بصورة مباشرة، عبر استبدال عمليات الاختزال المعتمدة على الوقود الأحفوري بالهيدروجين، بالتوازي مع تطوير البنية التحتية ومنظومة إمداد الهيدروجين اللازمة لدعم إنتاج الحديد على نطاق واسع.
أما المسار الثالث فيتمثل في تقنيات التقاط الكربون واستخدامه وتخزينه، التي تكتسب أهمية خاصة بالنسبة إلى المنشآت القائمة ذات الأعمار التشغيلية الطويلة، التي لا يكون استبدالها الفوري ممكنًا أو مجديًا من الناحية الاقتصادية.
وأضاف أن الرقمنة والذكاء الاصطناعي يمثلان عاملًا تمكينيًا رابعًا لا ينبغي التقليل من أهميته، إذ يمكن للحلول الرقمية تحسين الإنتاجية ومعدلات العائد من المواد الخام واستهلاك الطاقة، فضلًا عن خفض الانبعاثات بوتيرة أسرع مقارنة بالعديد من الاستثمارات التكنولوجية الأخرى.
وفي استعراضه للتقنيات المتاحة، أشار راثهوبر إلى تقنية ميدريكس فليكس (Midrex Flex)، التي تتيح لمصانع الاختزال المباشر بدء التشغيل باستخدام الغاز الطبيعي، ثم زيادة نسبة الهيدروجين تدريجيًا مع تحسن توافره.
وأوضح أن الهيدروجين المستخدم يمكن إنتاجه داخل المصنع أو الحصول عليه من خلال خطوط الأنابيب، سواء كان هيدروجينًا أخضر أو من مصادر أخرى متاحة، لافتًا إلى أن التقنية جاهزة لاستخدام الهيدروجين بنسبة تصل إلى 100%، لكن التحدي الحقيقي يكمن في توافر كميات كافية من الطاقة المتجددة والبنية التحتية اللازمة لإنتاج الهيدروجين ونقله بتكاليف اقتصادية مقبولة.
وتناول راثهوبر دور تقنيات التقاط الكربون في خفض الانبعاثات، خاصة في المناطق التي تمتلك منشآت إنتاجية ذات عمر تشغيلي طويل، مع استمرار توافر الغاز الطبيعي بتكلفة تنافسية.
وأوضح أن هذه التقنيات تتيح للمنتجين تحقيق تخفيضات سريعة في الانبعاثات دون الحاجة إلى استبدال المنشآت القائمة، مشيرًا إلى وجود مسارين لالتقاط ثاني أكسيد الكربون، أولهما من غاز قمة الفرن، والثاني من غازات المداخن. وأضاف أن ثاني أكسيد الكربون الذي يتم التقاطه يمكن تخزينه أو استخدامه في الصناعات الكيميائية أو في قطاع النفط والغاز.
وفيما يتعلق بتحديات المواد الخام، أوضح أن انتقال مزيد من المشروعات العالمية إلى إنتاج الحديد بالاختزال المباشر يزيد أهمية ضمان توافر خامات الحديد المناسبة، وهو ما دفع بريمتالز تكنولوجيز وشركاءها إلى تطوير تقنيات جديدة ، بما يسهم في خفض إجمالي الاستثمارات المطلوبة، كما يمكن تشغيلهما بالغاز الطبيعي إلى حين توافر الهيدروجين.
وفي ختام كلمته، استعرض راثهوبر عددًا من مشروعات التحول الجارية في أوروبا، مشيرًا إلى استثمارات تنفذها شركات سالتسغيتر وديلينغر في ألمانيا، وفويست ألبين في النمسا، ويو إس ستيل في سلوفاكيا، بما يعكس انتقال التحول نحو إنتاج الصلب منخفض الانبعاثات من مرحلة التخطيط النظري إلى التنفيذ الفعلي.
ولفت إلى أن أحد الجوانب المهمة في هذه المشروعات هو التركيز على المرونة التكنولوجية، سواء من خلال إتاحة التحول التدريجي إلى استخدام الهيدروجين أو القدرة على التعامل مع خلطات مختلفة من المواد الخام في عمليات الشحن.
وأكد أن الحفاظ على هذه المرونة وإتاحة خيارات متعددة للتشغيل يمثلان أهمية خاصة في ظل حالة عدم اليقين بشأن توافر مصادر الطاقة والهيدروجين وتكاليفها، مشيرًا إلى أن هذا النهج يمثل خيارًا ينبغي أن يأخذه منتجو الصلب العرب في الاعتبار عند التخطيط لاستثماراتهم المستقبلية.