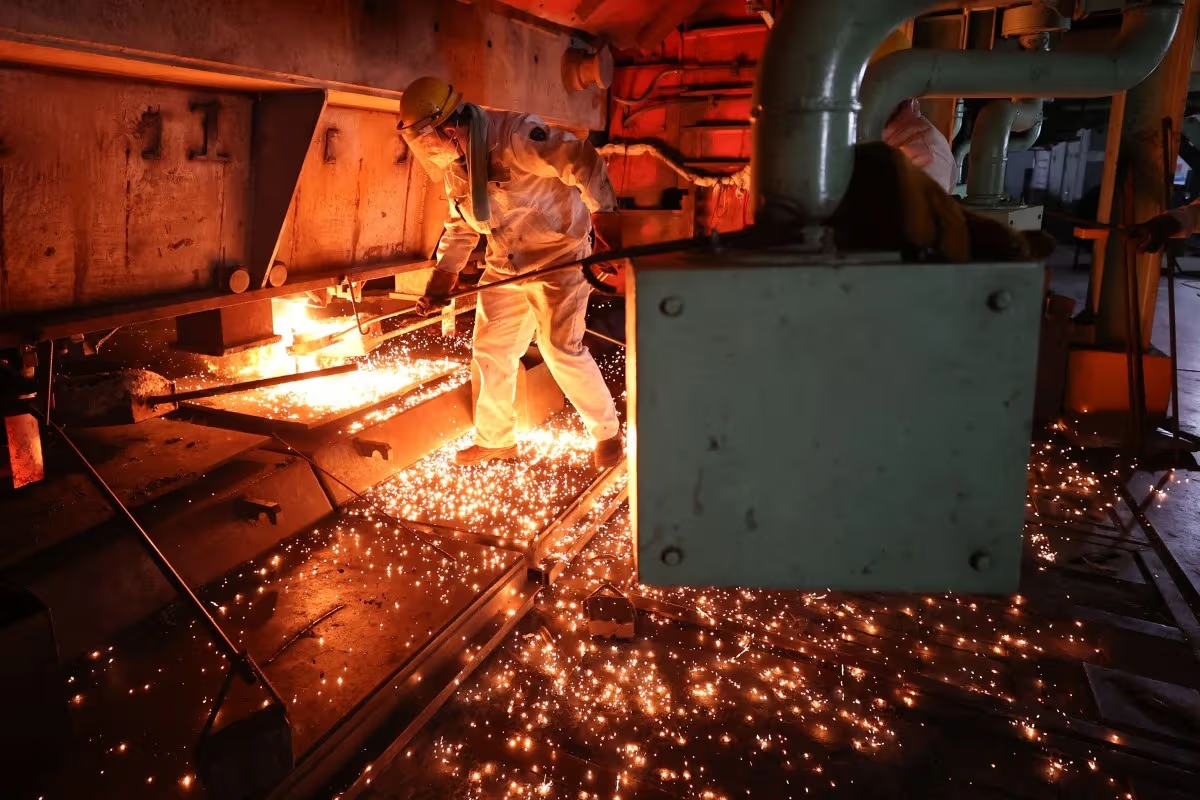
تتزايد الضغوط على صناعة الصلب الصينية مع استمرار تراجع القطاع العقاري وانحسار الطلب المرتبط بقطاع الإنشاءات، في ظل انخفاض الاستثمارات العقارية بنسبة 34.2% على أساس سنوي خلال أكتوبر 2026، ما ينعكس على معدلات تشغيل المصانع والطلب على خام الحديد، وفقًا لتحليل نشرته مؤسسة ستون إكس.
وأوضح التحليل أن قطاع الإنشاءات السكنية كان يستحوذ في ذروة نشاطه عام 2019 على نحو ثلث إجمالي استهلاك الصلب في الصين، وهو ما يجعل استمرار ركود العقارات أحد أبرز العوامل المؤثرة في سوق الصلب، خاصة مع تراجع مؤشرات المبيعات وبدء المشروعات الجديدة.
وتكشف مؤشرات الصناعة عن اتساع الضغوط المالية على المنتجين، إذ لم تتجاوز نسبة مصانع الصلب الصينية التي تحقق أرباحًا 11.26% في منتصف نوفمبر، مقابل نحو الثلثين في مايو الماضي، بينما تراجعت إلى 6.93% في سبتمبر، وفق بيانات شركة ميستيل.
وفي المقابل ارتفعت مخزونات خام الحديد في 46 ميناءً صينيًا رئيسيًا إلى مستوى قياسي لشهر نوفمبر 2026 حيث بلغ 156.2 مليون طن، بزيادة 19.4% على متوسط مستوياتها التاريخية لهذا الشهر، ما يعكس ضعف وتيرة السحب من المخزونات وتراجع احتياجات المصانع.
وأشار التحليل إلى تباين مخزونات المنتجات النهائية، حيث انخفضت مخزونات حديد التسليح وأسلاك الصلب بنسبة 17% و20% على التوالي عن متوسطاتها الموسمية، بينما ارتفعت مخزونات اللفائف المدرفلة على الساخن والبارد بنسبة 40% و63%.
وتشير هذه المؤشرات مجتمعة إلى استمرار ضعف أساسيات سوق الصلب الصينية، مع محدودية الحوافز أمام المصانع لزيادة الإنتاج أو تعزيز مشتريات الخامات في ظل تراجع الطلب وضغوط هوامش الربحية.