مشروع سيماندو قد يضيف 116 سفينة إلى الطلب العالمي على سفن نقل خام الحديد
راهول شاران: الجيوسياسة أخطر ما يهدد سوق الشحن الجاف.. وتكاليف النقل تضغط على منتجي الحديد والصلب
دروري: عدم اليقين بشأن عبور السفن مضيق هرمز أخطر على المستوردين من ارتفاع الشحن
المخزونات لا تحمي المصانع من الاضطرابات الطويلة.. واستئجار السفن مباشرة يتطلب خبرة مختلفة
أسعار استئجار سفن Panamax ارتفعت 29% هذا العام مقابل توقع أساسي بـ17%، والأزمة الجيوسياسية هي السبب
لم تعد تكلفة إنتاج الحديد والصلب ترتبط فقط بأسعار الخامات والطاقة، وإنما أصبحت تكاليف النقل البحري أحد العوامل الرئيسية المؤثرة في تنافسية المنتجين. ويكتسب ذلك أهمية متزايدة في ظل اضطرابات التجارة العالمية والتوترات الجيوسياسية وارتفاع أسعار الوقود، التي دفعت تكاليف الشحن إلى مستويات تضغط على هوامش ربح شركات التعدين والصلب، وتعيد طرح تساؤلات بشأن جدوى الإنتاج ومصادر التوريد والمسافات بين مناطق الإنتاج والأسواق المستهلكة.
وتكشف الأرقام عن حجم هذه الضغوط؛ إذ ارتفعت تكلفة شحن خام الحديد على المسار البحري الذي يربط ميناء توباراو البرازيلي بميناء تشينغداو الصيني إلى 38.36 دولار للطن في مطلع سبتمبر 2026، بزيادة 57% على أساس سنوي، وبنحو الضعف تقريبًا مقارنة بنحو 20 دولارًا للطن في يناير من العام نفسه، وفقًا لبيانات شركة الوساطة البحرية بانكيرو كوستا (Banchero Costa) وفي مؤشر آخر على تصاعد الضغوط، ارتفعت تكلفة الشحن على مسار البرازيل – الصين من 22–23 دولارًا للطن قبل اندلاع الحرب في الشرق الأوسط أواخر فبراير 2026 إلى 42.12 دولارًا في 14 سبتمبر،
تعكس حصة تكاليف النقل من القيمة السوقية للخامات حجم الأعباء التي تواجه شركات التعدين، إذ نقلت صحيفة أو فاتور (O Fator) البرازيلية عن مديرين تنفيذيين في القطاع أن تكلفة الشحن البحري باتت تعادل نحو 40% من سعر طن خام الحديد، الذي يدور حول 100 دولار، بما يزيد من تأثير تقلبات سوق النقل البحري على هوامش ربح المنتجين والجدوى الاقتصادية للتصدير.
ولم تعد هذه الضغوط مجرد عبء إضافي على شركات التعدين، بل انعكست بالفعل على قرارات الإنتاج. ففي سبتمبر 2026، علقت شركة مينيراساو أوزيميناس (Mineração Usiminas) البرازيلية عمليات منجم سامامبايا في ولاية ميناس جيرايس إلى أجل غير مسمى، في خطوة عزتها الشركة إلى تراجع أسعار خام الحديد وارتفاع تكاليف الشحن البحري. ويمثل المنجم نحو 30% من الطاقة الإنتاجية التعدينية للشركة، البالغة 9 ملايين طن سنويًا. كما أعلنت شركة إيتامينـاس (Itaminas) تعليق إحدى وحدات معالجة خام الحديد مؤقتًا خلال أكتوبر، ومنح إجازات لنحو ثلث العاملين، في إجراءات ربطتها تقارير برازيلية بارتفاع تكاليف الشحن البحري، وتستهدف الحفاظ على السيولة.
وفي ظل هذه التطورات، تبرز تساؤلات حول مستقبل سوق الشحن الجاف، وتأثير اضطرابات الممرات البحرية وأسعار الوقود وتوافر السفن على تجارة الخامات، فضلًا عن التحولات المحتملة في خريطة الإمدادات العالمية مع دخول مشروعات تعدين جديدة إلى السوق وتغير مراكز الإنتاج والاستهلاك، وما تحمله هذه التحولات من فرص وتحديات أمام صناعة الحديد والصلب العربية.
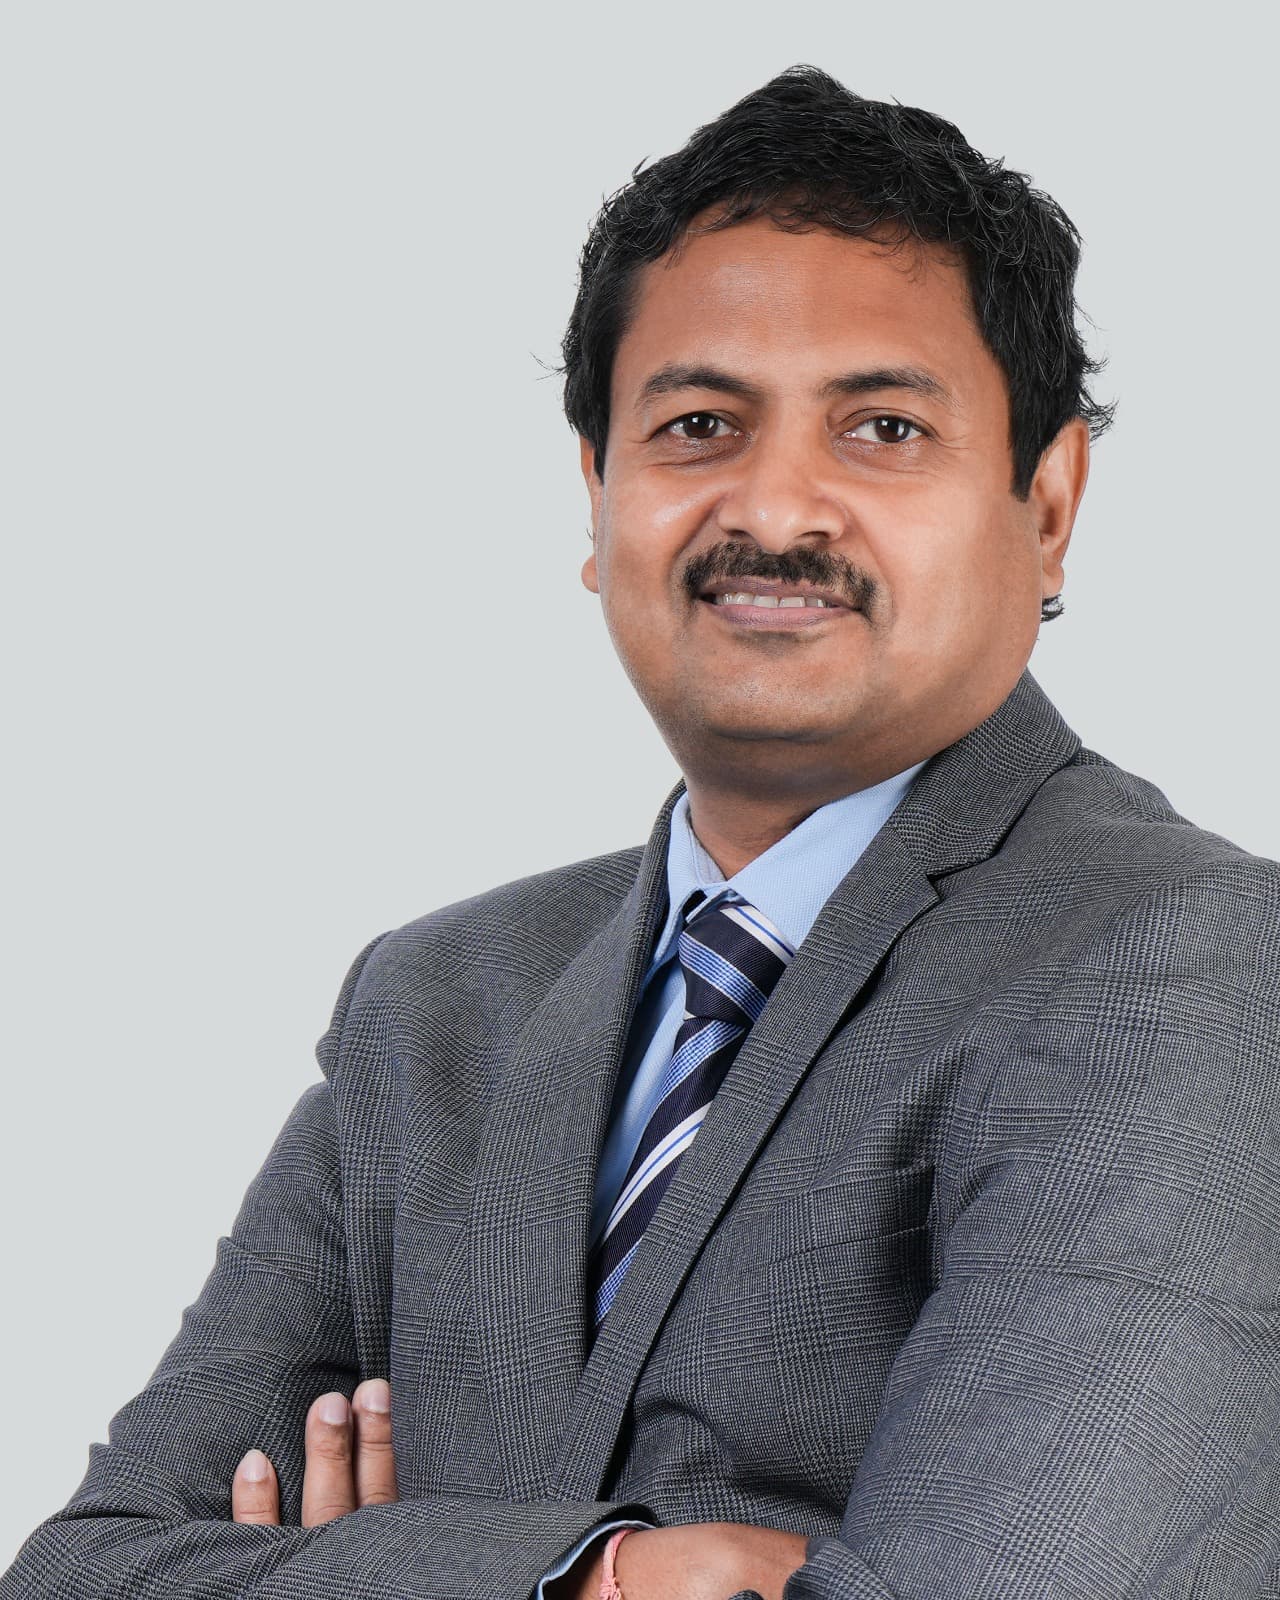
ولاستكشاف هذه التحولات، أجرينا هذا الحوار مع راهول شاران (Rahul Sharan)، رئيس قطاع الأبحاث في شركة دروري (Drewry)، والمسؤول عن أبحاث وإصدارات الشركة المتعلقة بالشحن الجاف وناقلات النفط وشحن الغاز، لمناقشة اتجاهات أسواق النقل البحري، وتطور تكاليف الشحن والعوامل المؤثرة فيها، وانعكاساتها على تجارة خام الحديد والفحم وصناعة الصلب، إلى جانب مستقبل خريطة التجارة العالمية والفرص المتاحة أمام المنتجين العرب.
يحمل شاران درجة الماجستير في الاقتصاد الدولي من جامعة نامور في بلجيكا، ودرجة دراسات عليا في الاقتصاد من جامعة جواهر لال نهرو في نيودلهي
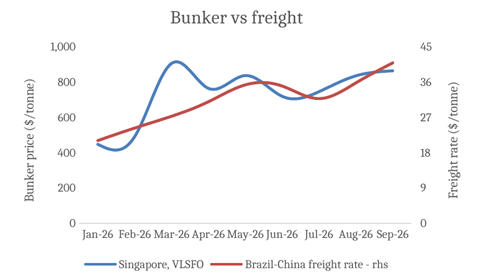
شاران كشف "لنشرة الصلب العربي" من خلال بيانات Drewry أن سوق الشحن الجاف دخل عام 2026 بزخم أقوى من المتوقع، خصوصًا في فئة سفن Capesize. وفي الوقت نفسه، ارتفع سعر وقود السفن VLSFO في سنغافورة وسعر الشحن على خط البرازيل–الصين بنحو 93% بين يناير وسبتمبر. وبقي خام الحديد المكوّن الأكبر في شحنات السفن الكبيرة، في حين تكشف طلبات بناء السفن الجديدة عن توجه أكبر نحو الوقود البديل. وفي هذا الحوار، يشرح راهول شاران من Drewry كيف تتفاعل هذه التحولات مع اضطراب المسارات البحرية والمخاطر الجيوسياسية والضغوط البيئية، وما تعنيه لتكاليف الشحن وتنافسية صناعة الصلب.
المحور الأول: سوق الشحن الجاف وتحولات التجارة العالمية
توقعتم تحسنًا معتدلًا في سوق الشحن الجاف خلال 2026. في ضوء التطورات التي شهدها العام حتى الآن، إلى أي مدى جاء الأداء الفعلي للسوق متوافقًا مع توقعاتكم؟ وما العوامل التي أدت إلى نتائج اختلفت عن توقعاتكم الأصلية؟
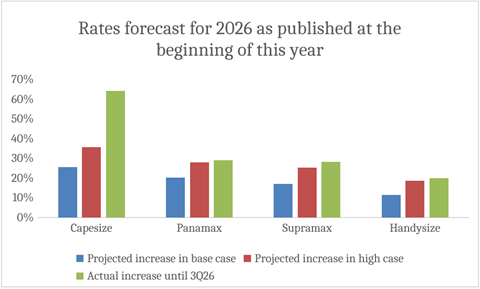
نُشر التقرير في بداية الربع الأول من 2026، حين توقعنا زيادة كبيرة في أسعار استئجار السفن عبر مختلف الفئات، وفقًا للسيناريو الأساسي والسيناريو المرتفع. إلا أن الأسعار ارتفعت أكثر بكثير مما توقعناه في السيناريو الأساسي (حتى الربع الثالث من 2026).
على سبيل المثال، توقعنا في السيناريو الأساسي أن يرتفع متوسط معدل الاستئجار الزمني لمدة عام لسفينة Panamax بحمولة ساكنة قدرها 74 ألف طن بنسبة 17% في 2026 مقارنة بعام 2025. وفي السيناريو المرتفع، توقعنا زيادة بنسبة 28%. أما الزيادة الفعلية المسجلة حتى الآن هذا العام فبلغت 29%. لذا كانت توقعاتنا قريبة إلى حد كبير من السيناريو المرتفع. ويتمثل الاختلاف الرئيسي مقارنة بالسيناريو الأساسي في العوامل الجيوسياسية، التي يصعب التنبؤ بها دائمًا. فقد ارتفعت الأسعار بصورة كبيرة خلال الأزمة، ما أوجد مستوى أساس أعلى للسوق. وكانت الزيادة في أسعار سفن Capesize أكبر حتى من ذلك.
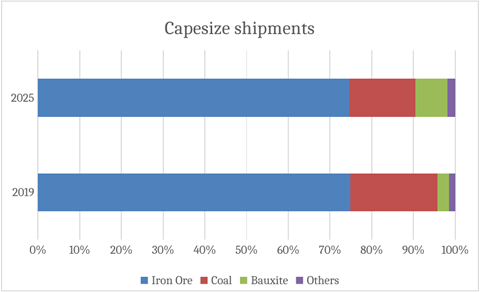
وبحسب DrewryAIS، شهدت تدفقات الشحن على سفن Capesize أيضًا تحولات خلال السنوات الأخيرة، مع تغير واضح في مزيج الشحنات. فلا يزال خام الحديد مهيمنًا، لكن حصة الفحم تراجعت، بينما ارتفع البوكسيت سريعًا ليصبح سلعة مهمة في التجارة طويلة المسافة. وقد أدى هذا التحول إلى تضييق نطاق توافر سفن Capesize، مع تنافس مزيد من الشحنات على الأسطول نفسه، ما دعم الأرباح وعزز علاوة أسعارها مقارنة بالسفن الأصغر.
قاموس المصطلحات
معدل الاستئجار الزمني (TC rate ): المقابل الذي يدفعه مستأجر السفينة مقابل استخدامها مدة محددة
معدل الاستئجار الزمني لمدة سنة (1-year TC rate): معدل الاستئجار الزمني لمدة سنة؛ متوسط الأجرة اليومية المتفق عليها لاستخدام السفينة لمدة عام كامل.
الحمولة الساكنة (DWT/dwt ): مقياس الوزن الإجمالي الذي تستطيع السفينة حمله
السيناريو الأساسي والسيناريو المرتفع (Base case/High case): السيناريو الأساسي/المرتفع؛ تقديران يستخدمان لعرض النتيجة المتوقعة في الظروف العادية والظروف الأكثر تفاؤلًا.
سفن Capesize الكبيرة (Capesize): فئة من سفن البضائع السائبة الكبيرة، تُستخدم خصوصًا لنقل خام الحديد والفحم والبوكسيت، ولا تستطيع عادةً عبور قناة بنما بسبب حجمها.
الإنفوجراف 1: توقعات معدلات استئجار السفن لعام 2026 مقارنة بالزيادة الفعلية حتى الربع الثالث.
المصدر: Drewry Maritime Research
أشرتم إلى التأثير المحتمل لتغير المسارات البحرية في سوق الشحن الجاف. كيف يمكن لاستئناف الملاحة عبر قناة السويس، بما يعنيه من رحلات أقصر مقارنة بالمسارات البديلة الأطول، أن يؤثر في الطاقة الاستيعابية المتاحة من السفن وأسعار الشحن؟ وما الظروف اللازمة لكي يُحدث ذلك تغييرًا ملموسًا في السوق؟
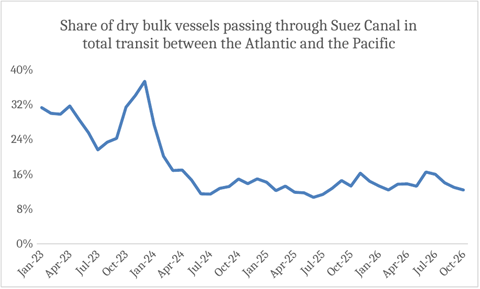
لم يحدث حتى الآن التحول من الإبحار حول رأس الرجاء الصالح إلى العودة لاستخدام قناة السويس. كما أن الهجمات الأخيرة في المنطقة لم تساعد على ذلك، وهو ما يظهره الرسم البياني أدناه المستند إلى بيانات DrewryAIS.
إذا ارتفعت حصة السفن العابرة لقناة السويس، فستنخفض مسافات الإبحار، ما يحرر جزءًا من طاقة الأسطول ويضع ضغوطًا هبوطية على أسعار استئجار السفن. وسيكون بوسع العدد نفسه من السفن تنفيذ رحلات أكثر لأنها ستقطع مسافات أقصر، ما يعني الحاجة إلى عدد أقل من السفن لنقل الكمية نفسها من البضائع. وبالتالي، ستزداد الطاقة المعروضة فعليًا حتى إذا ظل إجمالي عدد سفن الأسطول من دون تغيير.
قاموس المصطلحات والتعبيرات
قناة السويس (Suez Canal ): ممر ملاحي بين البحرين الأحمر والمتوسط
رأس الرجاء الصالح (Cape of Good Hope ): المسار البحري البديل حول الطرف الجنوبي لأفريقيا
أسعار استئجار السفن (Charter rates ): المقابل المدفوع لاستخدام السفينة
المعروض الفعلي من السفن (Effective vessel supply ): القدرة المتاحة لنقل الشحنات، وتتأثر بعدد الرحلات التي يمكن للسفن إنجازها.
الإنفوجراف 2: حصة سفن البضائع السائبة التي تعبر قناة السويس من إجمالي الرحلات بين الأطلسي والهادئ.
المصدر: DrewryAIS
تُظهر بيانات Drewry تغيرًا في مزيج الشحنات التي تنقلها سفن Capesize؛ إذ ارتفعت حصة البوكسيت من نحو 3% في 2019 إلى 8% في 2025، بينما تراجعت حصة الفحم من 21% إلى 16%. وظل خام الحديد يمثل نحو 75% من إجمالي أحجام الشحنات. كيف يؤثر هذا التغير في مزيج الشحنات في توزيع السفن على مسارات التجارة؟ وهل يمكن أن يؤثر أيضًا في توافر السفن لشحنات خام الحديد وتكلفة نقل الخام؟
نعني بتغير مزيج الشحنات أن عددًا أكبر من سفن Capesize أصبح ينقل البوكسيت، في حين انخفض عدد السفن التي تنقل الفحم. وتُشحن معظم كميات البوكسيت التي تنقلها سفن Capesize من غينيا. ونتيجة لذلك، يجري تشغيل مزيد من السفن حاليًا على خط غينيا–الصين، مع انتقال بعضها بعيدًا عن مسارات مثل أستراليا–الصين وإندونيسيا–الصين/الهند.
يعني ذلك تشغيل مزيد من سفن Capesize على مسارات أطول، وهو أحد أسباب ارتفاع أسعار استئجارها بمعدل أكبر من أسعار السفن الأصغر. والتحول الذي شهدناه كان في معظمه من الفحم إلى البوكسيت، في حين ظلت حصة خام الحديد مستقرة نسبيًا.
مزيج الشحنات (Cargo mix ): توزيع أنواع البضائع التي تنقلها السفن
البوكسيت (Bauxite ): الخام الأساسي المستخدم في إنتاج الألومنيوم
توزيع السفن (Vessel deployment ): تخصيص السفن لمسارات أو أسواق معينة
خط غينيا–الصين (Guinea–China route ): مسار نقل البوكسيت أو خام الحديد من غينيا إلى الصين بحسب نوع الشحنة.
الإنفوجراف 3: مقارنة مزيج الشحنات المنقولة على سفن Capesize بين عامي 2019 و2025.
المصدر: DrewryAIS
المحور الثاني: تكاليف الشحن واقتصاديات صناعة الصلب
4في مارس 2026، أفدتم بأن الأسعار المرجعية لزيت الوقود منخفض الكبريت جدًا (VLSFO) في سنغافورة ارتفعت بأكثر من 100% مقارنة بمتوسط فبراير، بينما زادت أسعار الشحن على خط نقل خام الحديد بين البرازيل والصين (C3) بنحو 24%. وبالنسبة إلى سفينة Capesize تنقل 170 ألف طن من خام الحديد ولا تستخدم نظامًا لتنقية غازات العادم، ارتفعت تكلفة الوقود إلى أكثر من 85% من إجمالي تكلفة الشحن. كيف أعادت هذه القفزة تشكيل هيكل تكاليف الرحلة؟ وإلى أي مدى يستطيع ملاك السفن تحميل المستأجرين تكاليف الوقود الأعلى بدلًا من تحملها عبر انخفاض هوامش أرباحهم؟
تمثل الأثر المباشر لارتفاع أسعار وقود السفن هذا العام في زيادة تكاليف الرحلات. فعندما تُؤجَّر السفينة بموجب عقد استئجار محدد المدة ويتولى مستأجر زمني تشغيلها، يتحمل المستأجر تكلفة الوقود بدلًا من مالك السفينة. ويواصل المالك الحصول على أجرة الاستئجار اليومية المتفق عليها، بينما يتحمل المستأجر تكلفة الوقود ويحصل على إيرادات الشحن من نقل البضائع. لذلك، يقع الأثر المباشر لارتفاع أسعار الوقود على اقتصاديات الرحلة بالنسبة إلى المستأجر.
أما إذا كان مالك السفينة يشغّلها مباشرة في سوق الاستئجار على أساس الرحلة، فإنه يتحمل تكاليف الوقود الأعلى، وتعتمد قدرته على تعويضها من خلال رفع أسعار الشحن على ظروف السوق.
يقارن الرسم البياني أدناه بين الزيادة في أسعار وقود السفن والزيادة المقابلة في أسعار الشحن على خط C3.
زيت الوقود منخفض الكبريت جدًا (VLSFO ): نوع من وقود السفن
سعر/تكلفة وقود السفن (Bunker price/cost ): تكلفة الوقود المستخدم في الرحلة
الاستئجار الزمني (Period/time charter ): استئجار السفينة لمدة متفق عليها
المستأجر الزمني (Time charterer ): الطرف الذي يستأجر السفينة ويتحمل عادةً تكلفة الوقود في هذا النوع من العقود
مؤشر الشحن على خط البرازيل–الصين (C3): مؤشر سعر الشحن على خط خام الحديد بين البرازيل والصين، ويستخدم لمتابعة تكلفة الرحلات على هذا المسار.
الإنفوجراف 4: تطور سعر وقود السفن في سنغافورة وسعر الشحن على خط البرازيل–الصين خلال 2026.
المصدر: Drewry Maritime Research
في سبتمبر 2026، علّقت شركة Mineração Usiminas البرازيلية عملياتها في منجم سامامبايا إلى أجل غير مسمى، وسط تراجع أسعار خام الحديد وارتفاع تكاليف الشحن البحري. ووفقًا لتقارير، ارتفعت أسعار الشحن على خط البرازيل–الصين من نحو 22–23 دولارًا للطن إلى 37–38 دولارًا للطن. إلى أي مدى يمكن لارتفاع تكاليف الشحن أن يقوّض الجدوى الاقتصادية لصادرات خام الحديد، حتى مع استمرار الطلب في الأسواق المستوردة؟ وما العوامل التي تحدد النقطة التي يصبح عندها خفض الإنتاج أقل تكلفة من مواصلة التشغيل؟
يصبح التأثير أوضح عندما يُستورد خام الحديد من مسافات أطول، إذ تقلل تكاليف الشحن المرتفعة الجدوى الاقتصادية لنقل الخام إلى السوق المستهلكة. وهذا أحد أسباب سعي الصين إلى تنويع مصادر خام الحديد، بما في ذلك غينيا، ومؤخرًا ممر كريبي–جمهورية أفريقيا الوسطى. ويُعد التنويع الاستراتيجي لمصادر الإمداد عاملًا مهمًا آخر.
تكاليف/أسعار الشحن (Freight costs/rates ): تكلفة نقل الخام بحرًا
الجدوى الاقتصادية للنقل (Economics of transport ): مدى بقاء النقل مجديًا بعد احتساب تكلفته
تنويع مصادر الإمداد (Diversification of supply ): توزيع المشتريات على أكثر من مصدر
ممر كريبي–جمهورية أفريقيا الوسطى (Kribi–Central African Republic corridor ): ممر إمداد ذُكر بوصفه أحد الخيارات التي تتجه إليها الصين.
6. هل يمكن للزيادة المستمرة في تكاليف الشحن البحري أن تعيد تشكيل المشهد التنافسي بين موردي خام الحديد، وتضعف موقف المنتجين الأبعد عن الأسواق الآسيوية حتى عندما تظل أسعار خاماتهم جاذبة؟ وكيف تختلف البرازيل وأستراليا وغينيا من حيث تأثير مسافات الشحن وتكاليف الرحلات في قدرتها على توريد خام الحديد إلى الصين؟
الإجابة: ليس أمام الصين عدد كبير من البدائل القادرة على توفير خام الحديد بالحجم الذي تحتاج إليه. وسيستغرق خام الحديد الغيني ثلاثًا إلى أربع سنوات أخرى قبل أن يصل إلى الطاقة المستهدفة التي تبلغ نحو 100–120 مليون طن سنويًا، بينما سيستغرق ممر كريبي–جمهورية أفريقيا الوسطى وقتًا أطول حتى يبدأ التشغيل. ولذلك ستواصل الصين الاعتماد بدرجة كبيرة على البرازيل وأستراليا لتلبية احتياجاتها من خام الحديد، على الأقل خلال السنوات القليلة المقبلة.
الطاقة المستهدفة (Targeted capacity ): حجم الإنتاج أو الإمداد الذي يُخطط للوصول إليه
التوريد من المصادر (Sourcing ): اختيار البلدان أو المنتجين الذين تُشترى منهم الخامات
خام الحديد (Iron ore ): المادة الخام الأساسية لإنتاج الحديد
تكاليف الرحلة (Voyage costs ): تكاليف النقل البحري المرتبطة بالمسافة والرحلة.
في ظل التقلبات الحادة في أسعار الشحن ومخاطر تأخر الشحنات، ما الأدوات الأكثر فاعلية أمام شركات الصلب ومستوردي المواد الخام لإدارة مخاطر الشحن: العقود طويلة الأجل، أم تنويع مصادر التوريد، أم زيادة المخزونات، أم استئجار السفن مباشرة؟ وكيف ينبغي للشركات أن توازن بين تكاليف هذه الاستراتيجيات والمخاطر التي تساعد على الحد منها؟
أرى أن كل هذه الأدوات يمكن أن تؤدي دورًا، باستثناء محتمل لاستئجار السفن مباشرة. فالعقود طويلة الأجل، وتنويع مصادر التوريد، والاحتفاظ بمخزونات كافية، كلها أمور يمكن أن تساعد في إدارة مخاطر الشحن والإمداد. أما استئجار السفن مباشرة، فينقل الشركة إلى مجال يتطلب خبرات مختلفة ومعرفة متخصصة بالشحن البحري وقدرات مهنية في هذا المجال.
العقود طويلة الأجل (Long-term contracts ): اتفاقات توريد تمتد لفترة طويلة
تنويع مصادر التوريد (Diversified sourcing ): الاعتماد على أكثر من مصدر للمواد الخام
المخزونات (Inventories ): الكميات المحتفظ بها لاستخدامها عند الحاجة
استئجار السفن مباشرة (Direct vessel chartering ): تولي الشركة استئجار السفن بنفسها بدلًا من الاعتماد على طرف آخر.
المحور الثالث: الشرق الأوسط والعالم العربي – أمن الإمدادات وتنافسية الموانئ
في تحليل نُشر في مارس 2026، قدّرت Drewry أن نحو 30 مليون طن شهريًا من تجارة البضائع الجافة السائبة قد تكون معرضة للتعطل نتيجة تصاعد التوترات في الشرق الأوسط. ومثّل ذلك أكثر من 7% من الطلب العالمي على نقل البضائع الجافة السائبة بحرًا، وفقًا للتقدير آنذاك. ما المسارات والسلع الأكثر تعرضًا لهذه المخاطر؟ وكيف يمكن أن تؤثر الاضطرابات الناتجة عنها في تكلفة استيراد خام الحديد والفحم والمنتجات المعدنية إلى الأسواق العربية؟
تستورد المنطقة المتأثرة مجموعة واسعة من السلع، منها الحبوب وخام الحديد والفحم والسكر والأرز ومنتجات الصلب والأسمنت والكلنكر، بينما تصدر الأسمدة والجبس والحجر الجيري وغيرها من الشحنات السائبة الصغيرة. وتمتد روابطها التجارية إلى مجموعة واسعة من الأسواق، ولا سيما الهند والصين والاقتصادات الآسيوية الأخرى، مع وجود تجارة كبيرة أيضًا مع أوروبا والولايات المتحدة.
يمكن أن تؤثر الاضطرابات التي تصيب هذه التدفقات التجارية في تكاليف الشحن وتوافر السفن، خصوصًا عندما تضطر السفن إلى تجنب مسارات معينة أو تتردد في العمل في المناطق الأعلى خطورة.
البضائع الجافة السائبة (Dry bulk ): مواد تُنقل بكميات كبيرة من دون تعبئة منفردة، مثل خام الحديد والفحم والحبوب
التجارة المنقولة بحرًا (Seaborne trade ): حركة السلع عبر النقل البحري
الكلنكر (Clinker ): مادة وسيطة تنتج أثناء تصنيع الأسمنت
الشحنات السائبة الأخرى (Minor bulks ): سلع سائبة غير المجموعات الرئيسية مثل خام الحديد والفحم والحبوب.
بالنسبة إلى شركات الصلب العربية التي تعتمد على استيراد المواد الخام، هل يتمثل الخطر الرئيسي في ارتفاع أسعار الشحن، أم أن عدم اليقين بشأن مواعيد التسليم وتوافر السفن والتأمين قد يكون أكثر تكلفة؟ وكيف تختلف هذه المخاطر بين شركة لديها مخزون كافٍ وأخرى تعتمد على تدفق منتظم للإمدادات الواردة؟
الإجابة: يمكن للمخزونات أن توفر قدرًا من الحماية في مواجهة الاضطرابات قصيرة الأجل، لكنها لا تستطيع إبقاء العمليات مستمرة خلال اضطرابات مطولة كتلك التي شهدناها هذا العام. ولذلك، تصبح المخاطر كبيرة عند استمرار الاضطراب فترة طويلة، بصرف النظر عن حجم المخزون في البداية.
يتمثل القلق الأكبر في احتمال تردد السفن في عبور مضيق هرمز، ما يخلق حالة من عدم اليقين بشأن توافر السفن. ومن منظور التجارة، قد يكون ارتفاع تكاليف الشحن أقل إثارة للقلق من عدم اليقين بشأن استعداد السفن وقدرتها على دخول المنطقة. كما تضيف العلاوة الإضافية المرتبطة بمخاطر الحرب إلى التكلفة.
مضيق هرمز (Strait of Hormuz ): ممر بحري استراتيجي في الخليج
توافر السفن (Vessel availability ): وجود سفن مستعدة ومتاحة لخدمة المسار المطلوب
علاوة مخاطر الحرب (War-risk premium ): تكلفة تأمينية إضافية تُفرض مقابل مخاطر الإبحار في مناطق عالية المخاطر
هامش المخزون الوقائي (Inventory buffer ): مخزون يساعد على مواصلة التشغيل خلال اضطرابات الإمداد القصيرة.
. تتمتع بعض الموانئ العربية بمواقع استراتيجية على مسارات التجارة التي تربط أفريقيا وآسيا وأوروبا. ومن منظور الشحن الجاف، ما الذي يحوّل هذا الموقع الجغرافي إلى ميزة تجارية حقيقية: القدرة على استقبال السفن الكبيرة، أم سرعة مناولة البضائع، أم سعة التخزين، أم كفاءة الربط بشبكات النقل الداخلي؟ وأي من هذه العوامل غالبًا ما يقيّد تطوير مراكز تنافسية لتجارة المواد الخام؟
يمثل الموقع الاستراتيجي ميزة، لكنه وحده لا يكفي لإنشاء مركز تنافسي لتجارة المواد الخام. ففي مجال البضائع الجافة السائبة، يحتاج الميناء إلى غاطس كافٍ وأرصفة قادرة على استقبال السفن الأكبر حجمًا، ومرافق فعالة للتحميل والتفريغ، وسعة تخزين مناسبة، وروابط جيدة بالمناطق الداخلية.
يعتمد العامل الأهم في النهاية على نوع الشحنة. ففي حالة خام الحديد والفحم، تكتسب القدرة على مناولة السفن الكبيرة بكفاءة أهمية خاصة، لأن حجم السفينة ومدة دورانها في الميناء يؤثران مباشرة في تكاليف الشحن. أما السلع التي تتطلب إعادة توزيع أو تستهدف الأسواق الإقليمية، فتكتسب سعة التخزين والاتصالات الموثوقة عبر الطرق أو السكك الحديدية أهمية مساوية.
غاطس السفينة (Draught ): عمق الجزء المغمور من السفينة، وهو ما يحدد الحد الأدنى لعمق المياه اللازم
قدرة الرصيف (Berth capacity ): قدرة الميناء على استقبال السفن وخدمتها
الظهير الداخلي للميناء (Hinterland ): المناطق التي يرتبط بها الميناء عبر النقل البري أو السكك الحديدية
مدة دوران السفينة في الميناء (Port turnaround ): الوقت اللازم لإتمام عملياتها قبل المغادرة.
المحور الرابع: مستقبل الشحن الجاف – التكنولوجيا والمناخ والتحولات الهيكلية
مع تزايد استخدام الذكاء الاصطناعي وتحليل البيانات في التنبؤ بالطقس وتحديد مسارات السفن وتحسين سرعتها والصيانة التنبؤية، إلى أي مدى يمكن لهذه التقنيات أن ترفع كفاءة أسطول البضائع الجافة السائبة وتخفض استهلاك الوقود وتكاليف التشغيل؟ وهل ستنعكس مكاسب الكفاءة هذه في نهاية المطاف على أسعار شحن أقل للمستأجرين، أم ستؤدي أساسًا إلى تحسين ربحية مشغلي السفن؟
يمكن للذكاء الاصطناعي وتحليل البيانات تحسين كفاءة الأسطول من خلال اختيار مسارات أفضل وفقًا للطقس، وتحسين السرعة، والصيانة التنبؤية، وكذلك من خلال تحسين توزيع السفن بناءً على مواعيد وصولها المتوقعة ومدى توافر السفن في المناطق المختلفة. ويمكن أن يقلل ذلك من الرحلات التي تقطعها السفن من دون حمولة، وأوقات الانتظار، واستهلاك الوقود.
لكن انخفاض التكاليف لا يعني بالضرورة انخفاض أسعار الشحن، إذ تحدد العرض والطلب على السفن هذه الأسعار بصورة أساسية. ولذلك، ووفقًا لظروف السوق، قد تؤدي مكاسب الكفاءة إلى تحسين هوامش أرباح المشغلين أو إلى تمرير جزء منها إلى مستأجري السفن.
الذكاء الاصطناعي (AI ): تقنيات تساعد الأنظمة على تحليل البيانات واتخاذ قرارات أو توقعات
الصيانة التنبؤية (Predictive maintenance ): استخدام البيانات لتوقع الأعطال قبل حدوثها
رحلة بلا حمولة تجارية (Ballast voyage ): إبحار السفينة من دون شحنة
تحسين السرعة (Speed optimisation ): تحديد سرعة الإبحار بما يوازن بين الزمن واستهلاك الوقود.
مع زيادة تغير المناخ للمخاطر المرتبطة بالظواهر الجوية المتطرفة، كيف تتوقعون تأثر الشحن الجاف في السنوات المقبلة من حيث موثوقية الرحلات وكفاءة الموانئ وسلامة المسارات البحرية وتوافر السفن؟ وهل يمكن للاضطرابات المناخية المتكررة أن تغيّر مسارات تجارة خام الحديد والفحم أو تزيد تكاليف النقل والمخزون على شركات الصلب؟
الإجابة: أتفق مع ذلك؛ فتغير المناخ يزيد المخاطر التشغيلية للشحن الجاف من خلال تكرار الاضطرابات المرتبطة بالطقس، وإغلاق الموانئ، والازدحام، والتأخيرات. وتمثل القيود المرتبطة بانخفاض منسوب المياه في قناة بنما مثالًا واضحًا على كيفية تأثير الظروف المناخية في مسارات السفن وتكاليف النقل. ولا يؤدي ذلك إلى زيادة التكلفة المباشرة للرحلة الأطول فحسب، بل قد يحد أيضًا من المعروض من السفن، إذ تقضي وقتًا أطول في البحر.
ومع ذلك، تعتمد التغييرات الكبيرة في مسارات تجارة خام الحديد والفحم على اقتصاديات الرحلات وأنماط التوريد والمخاطر الجيوسياسية أكثر من اعتمادها على العوامل المناخية وحدها. وتظل التطورات الجيوسياسية مصدرًا أكبر بكثير لاحتمال تعطيل مسارات التجارة، رغم أن الاضطرابات المناخية المتكررة يمكن بالتأكيد أن تزيد تكاليف النقل والمخزون.
قناة بنما (Panama Canal ): ممر ملاحي يربط المحيطين الأطلسي والهادئ
قيود انخفاض منسوب المياه (Low-water restrictions ): قيود على عبور السفن عند انخفاض المياه
ازدحام الموانئ (Port congestion ): تكدس السفن أو تأخرها في انتظار الخدمة
اقتصاديات الرحلة (Voyage economics ): إجمالي التكاليف والعوائد المرتبطة بتنفيذ الرحلة البحرية.
في ظل الضغوط المتزايدة على صناعة الشحن لخفض انبعاثات غازات الدفيئة، قد يحتاج ملاك السفن إلى الاستثمار في أنواع الوقود البديلة وتحديث الأسطول وإجراءات كفاءة الطاقة، مع الالتزام باللوائح البيئية المتطورة. كيف تتوقعون أن تؤثر هذه المتطلبات في اقتصاديات الشحن الجاف خلال السنوات الخمس المقبلة؟ وهل يمكن للاختلافات في الامتثال التنظيمي وكفاءة الطاقة أن توسع الفجوة بين أسعار الشحن للسفن، بما يؤثر في قرارات المستأجرين عند اختيار السفن؟
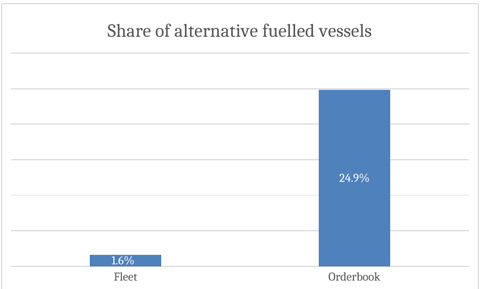
بالتأكيد، تتزايد حصة السفن العاملة بوقود بديل ضمن أسطول الشحن الجاف، كما أن حصتها في دفتر الطلبات أعلى من ذلك.
لاحظنا أيضًا أن السفن الأعلى كفاءة في استهلاك الوقود، بما فيها السفن الاقتصادية في استهلاك الوقود والسفن الأحدث عمرًا، تُستخدم بصورة متزايدة في الرحلات المرتبطة بأوروبا. وقد ارتفعت حصة هذه السفن التي ترسو في الموانئ الأوروبية خلال 2025–2026 مقارنة بالسنوات السابقة، جزئيًا لخفض التكاليف المرتبطة بنظام الاتحاد الأوروبي لتداول الانبعاثات (EU ETS). ولذلك، نشهد بالفعل اختلافات في توزيع السفن وفقًا لكفاءة استهلاك الوقود والتكاليف التنظيمية.
السفن العاملة بوقود بديل (Alternative-fuelled vessels ): سفن تستخدم وقودًا بديلًا للوقود البحري التقليدي
دفتر الطلبات (Orderbook ): السفن التي طلبت شركات الشحن بناءها ولم تدخل الخدمة بعد
السفن الموفرة للطاقة (Eco vessels ): سفن تتمتع بكفاءة أعلى في استهلاك الوقود
نظام الاتحاد الأوروبي لتداول الانبعاثات (EU ETS ): نظام يفرض تكلفة على انبعاثات مشمولة بالتنظيم الأوروبي.
الإنفوجراف 5: حصة السفن العاملة بوقود بديل في الأسطول الحالي وفي دفتر طلبات السفن الجديدة.
المصدر: Drewry Maritime Research وClarksons Research
يمتلك مشروع سيماندو في غينيا القدرة على إعادة تشكيل تجارة خام الحديد العالمية، إذ يستهدف وصول الصادرات السنوية إلى 120 مليون طن عند بلوغ المشروع كامل طاقته. كيف يمكن لزيادة شحنات خام الحديد من غينيا إلى الصين أن تؤثر في الطلب على سفن Capesize ومسافات الرحلات والقدرة التنافسية للموردين الراسخين؟ وما المؤشرات التي ستدل على أن المشروع بدأ يُحدث تأثيرًا هيكليًا في سوق الشحن الجاف؟
سيؤدي تحول تدفقات تجارة خام الحديد من مسار أستراليا–الصين إلى مسار غينيا–الصين إلى زيادة معدل تشغيل سفن Capesize. وعندما يصل مشروع سيماندو إلى هدفه المتمثل في تصدير 120 مليون طن سنويًا، وهو ما يُرجح حدوثه بحلول 2030، ستحتاج تجارة غينيا–الصين إلى نحو 180 سفينة Capesize، مقابل نحو 64 سفينة لنقل الكمية نفسها من أستراليا، بسبب طول مسافة الإبحار من غينيا بدرجة كبيرة.
تستغرق رحلة الذهاب والعودة بين غينيا والصين أكثر من 90 يومًا، أي ما يقارب ثلاثة أمثال المدة المطلوبة لرحلة أستراليا–الصين، التي تستغرق 30–35 يومًا. ونتيجة لذلك، تنفذ كل سفينة Capesize تعمل على هذا المسار عددًا أقل من الرحلات سنويًا، ما يزيد الطلب على السفن لنقل الكمية نفسها من البضائع.
قد يؤدي هذا التحول إلى طلب صافٍ على نحو 116 سفينة Capesize إضافية، وهو ما يمثل أحد أكبر التوسعات المتوقعة خلال هذا العقد في الطلب المرتبط بحجم البضائع ومسافة نقلها في قطاع الشحن الجاف.
سيكون عدد مرات رسو سفن Capesize في موانئ خام الحديد في غينيا مؤشرًا مهمًا ينبغي متابعته. فعندما يبدأ هذا العدد في الزيادة بصورة ملموسة، يُفترض أن نبدأ في رؤية أثر ذلك على الطلب على السفن وربما على أسعار استئجارها. نحن نتحدث عن احتمال نقل 100–120 مليون طن من خام الحديد على خط غينيا–الصين، وهو ما سيكون له تأثير كبير في الطلب على سفن Capesize ومعدل تشغيلها.
مشروع سيماندو (Simandou ): مشروع لتطوير موارد وتصدير خام الحديد في غينيا
معدل تشغيل السفينة (Vessel utilisation ): مدى انشغال السفينة واستخدامها في نقل الشحنات
رحلة ذهاب وعودة (Round voyage ): رحلة تشمل الذهاب إلى الوجهة والعودة
طن-ميل (Tonne-mile ): مقياس يجمع كمية البضائع المنقولة والمسافة التي تُنقل عبرها.
بالنظر إلى التوترات الجيوسياسية وتقلبات أسعار الوقود والتحولات في مصادر المواد الخام والتقدم التكنولوجي والمخاطر المرتبطة بالمناخ، ما العوامل الثلاثة التي تتوقعون أن يكون لها التأثير الأكبر في سوق الشحن الجاف خلال السنوات الثلاث إلى الخمس المقبلة؟ وما المؤشرات التي ينبغي لشركات الصلب في المنطقة العربية متابعتها لاتخاذ قرارات أفضل بشأن الشراء وإدارة المخزون وعقود الشحن؟
الإجابة: أضع المخاطر الجيوسياسية ضمن أبرز التهديدات المباشرة. فمن طبيعتها أن الاضطرابات الجيوسياسية يصعب التنبؤ بها، وقد يكون لأي حدث مستقبلي تأثير كبير في سوق الشحن الجاف أو قد لا يكون له مثل هذا التأثير. ومع ذلك، ستظل العوامل الجيوسياسية مصدرًا مهمًا للمخاطر التي تهدد تدفقات التجارة وتوزيع السفن وأسعار الشحن.
ثانيًا، سأتابع الضغوط التنظيمية عن كثب، سواء الصادرة عن المنظمة البحرية الدولية (IMO) أو على المستوى الإقليمي. ويمكن أن تؤثر اللوائح في سوق الشحن الجاف من خلال خفض سرعات الإبحار، وزيادة إخراج السفن من الخدمة وتفكيكها، والحد من طلبات بناء السفن الجديدة، وارتفاع تكاليف الامتثال، وإطالة الفترات اللازمة لتحديث السفن وصيانتها.
أخيرًا، ينبغي لشركات الصلب متابعة التدابير الإقليمية مثل آلية تعديل حدود الكربون (CBAM)، ونظام الاتحاد الأوروبي لتداول الانبعاثات (EU ETS)، وFuelEU Maritime. وهذه مجالات رئيسية تتطلب متابعة وتخطيطًا أدق لما قد يكون لها من آثار في تدفقات التجارة واختيار السفن وتكاليف الشحن.
المنظمة البحرية الدولية (IMO ): الجهة الأممية المعنية بسلامة الشحن ومنع التلوث من السفن
آلية تعديل حدود الكربون (CBAM ): آلية أوروبية ترتبط بالكربون المتضمن في بعض الواردات
نظام الاتحاد الأوروبي لتداول الانبعاثات (EU ETS ): نظام لتسعير الانبعاثات الخاضعة له
قواعد FuelEU Maritime الأوروبية (FuelEU Maritime): قواعد أوروبية تستهدف خفض كثافة انبعاثات الطاقة المستخدمة في النقل البحري تدريجيًا.