منى الجرف: الفائض العالمي والتدابير الحمائية تحديات تضغط على صناعة الصلب
745 مليون طن فائضًا متوقعًا في 2028 والتنسيق العربي لحماية الاسواق الاقليمية لم يعد رفاهية
18.2 مليون طن فائض الطاقة العربي وتحديات السوق تتجاوز الإنتاج
من القاهرة.. دعوة لتحرك عربي منسق في مواجهة فائض الصلب والقيود التجارية
تنعقد قمة الصلب العربي في القاهرة يومي 3 و4 نوفمبر 2026، في توقيت بالغ الأهمية، تتجاوز فيها تحديات صناعة الصلب حدود الركود المعتاد، وتشتد المنافسة بين فائض الإنتاج وتباطؤ الطلب من جهة، والقيود التجارية والبيئية من جهة أخرى، وتأتي القمة في الوقت الذي يتجه فيه فائض الطاقة الإنتاجية العالمية إلى مستويات قياسية، وتعطي الاقتصادات الكبرى أولوية لأمن الإمدادات وحماية صناعاتها، بما يضع المنتجين العرب أمام تحدي حماية أسواقهم وصادراتهم والاستعداد للتحول الأخضر.
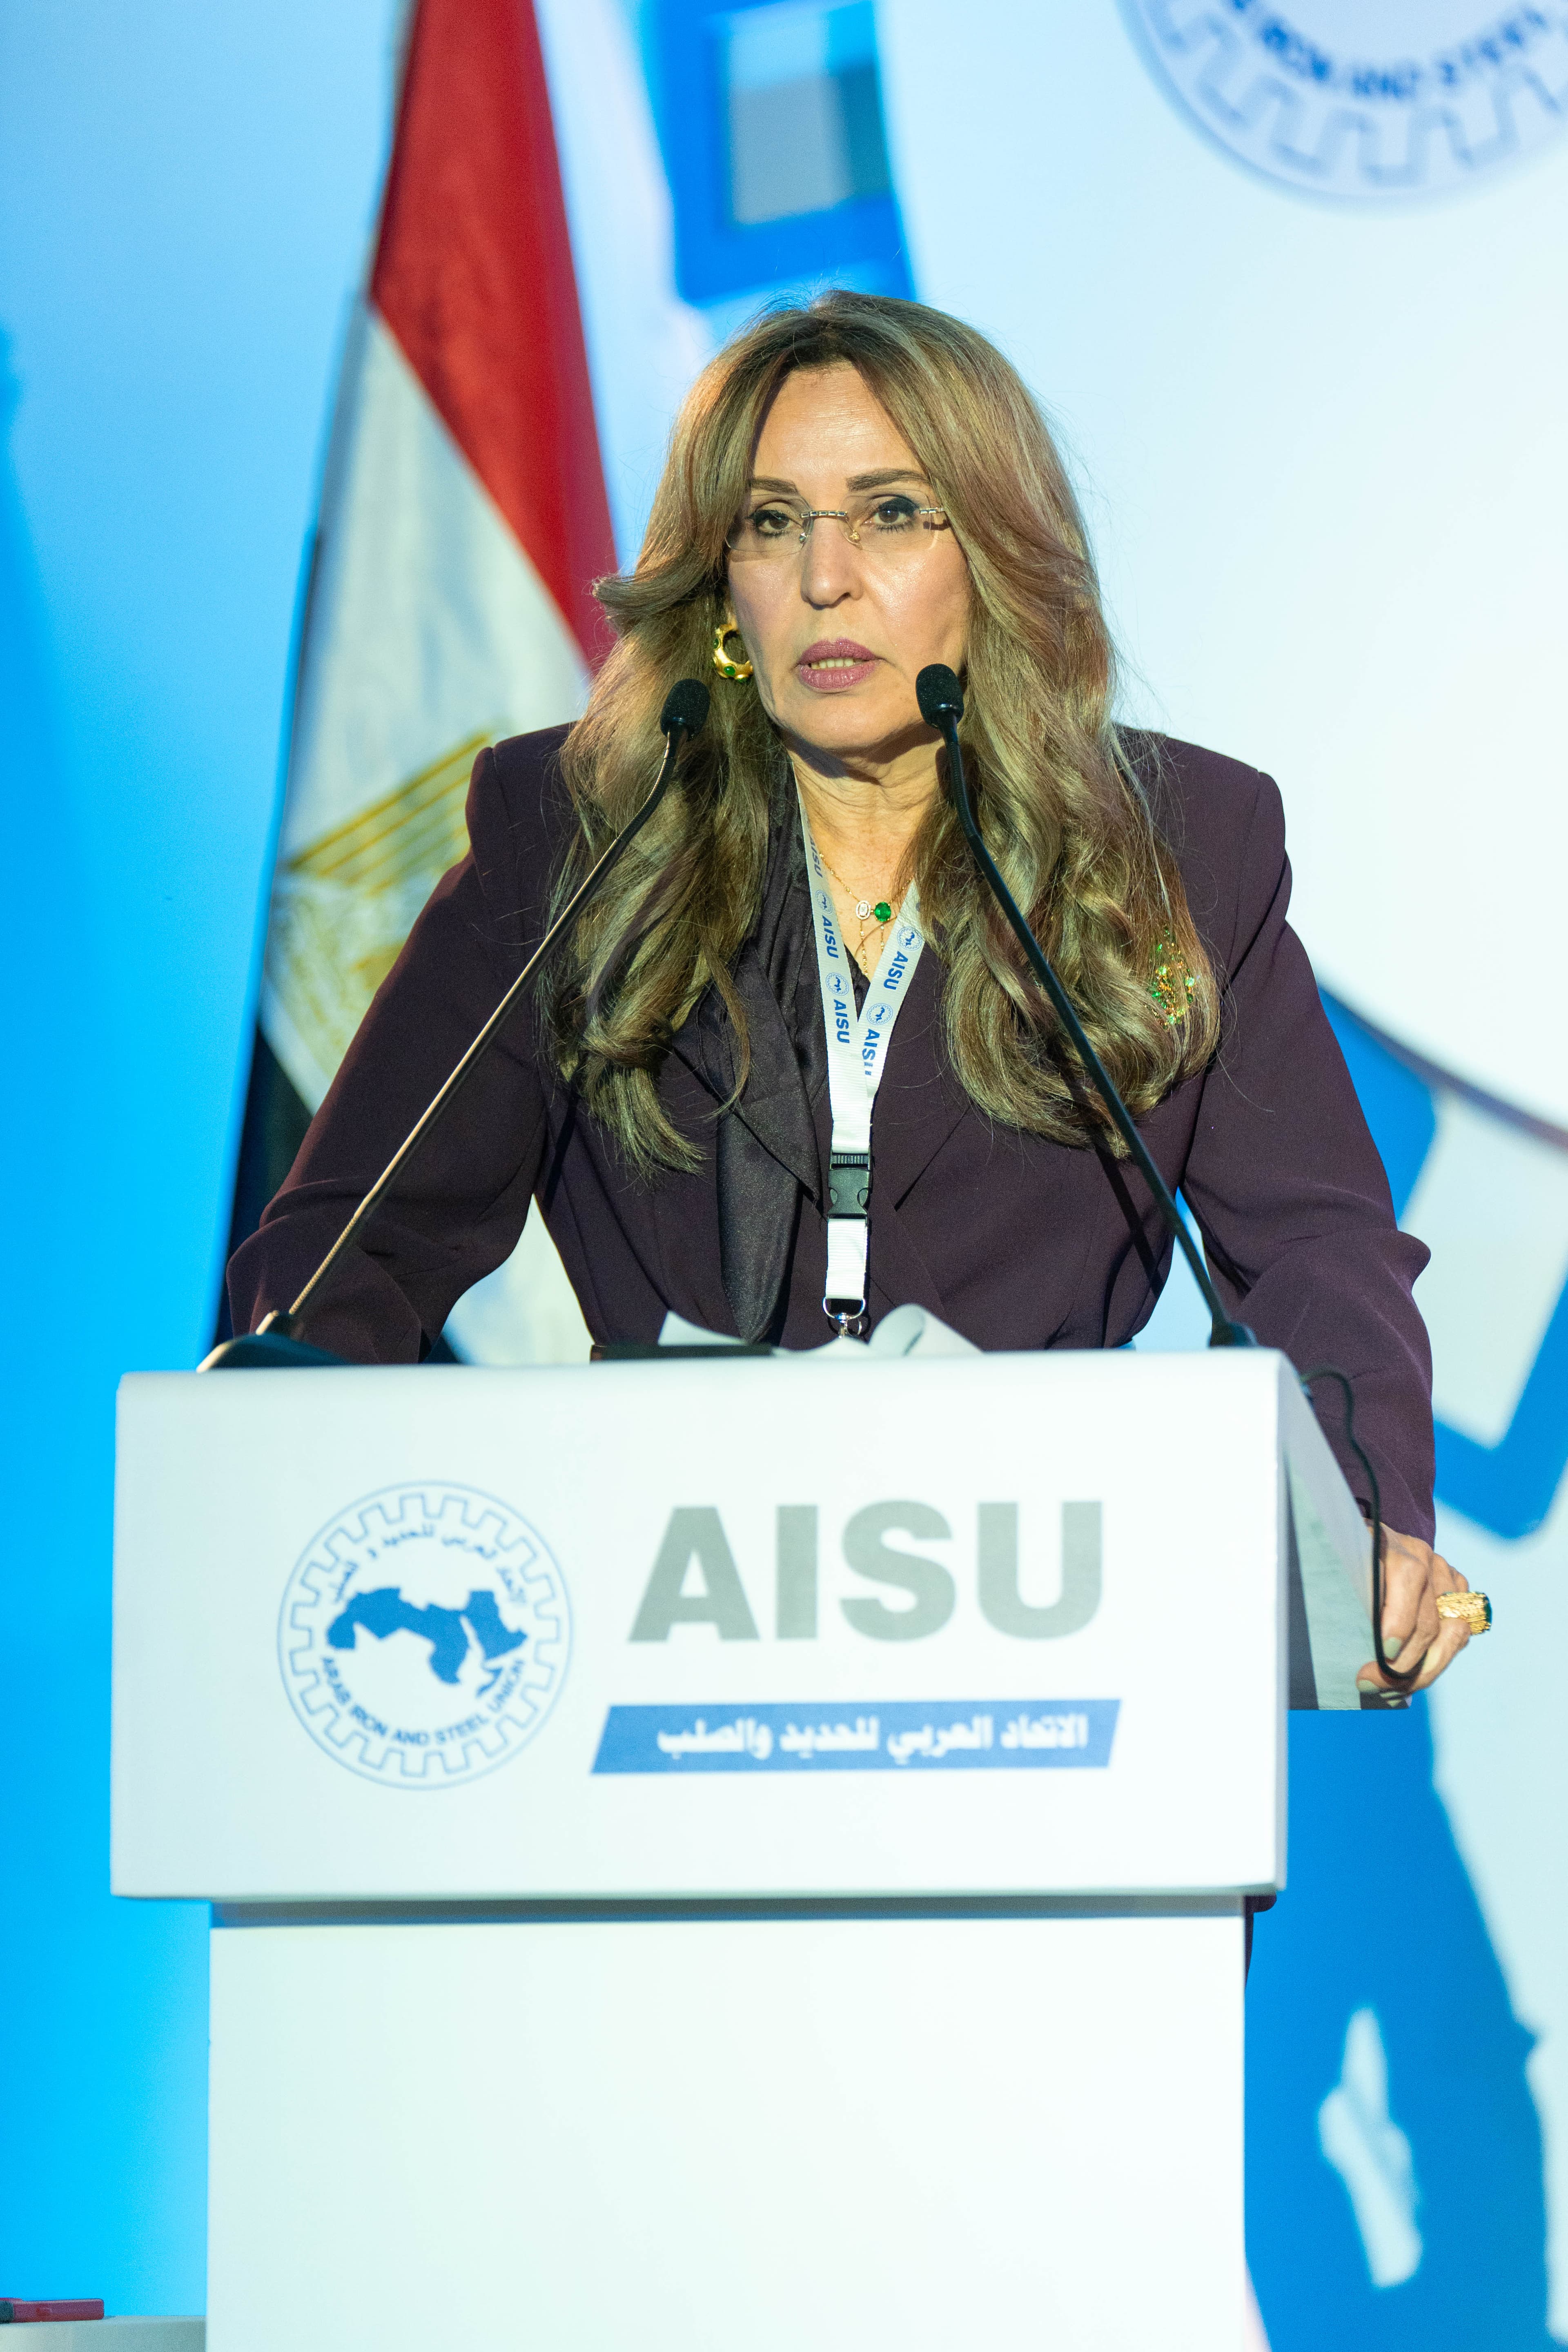
وحول هذه المحاور تحاور "نشرة الصلب العربي" الدكتور منى الجرف أستاذة الاقتصاد الدولي بجامعة القاهرة والرئيس الأسبق لجهاز حماية المنافسة ومنع الممارسات الاحتكارية في مصر، لنقف على تحولات السوق العالمية وتداعياتها على الصناعة العربية وأولويات التحرك، وهو الحوار الذي جاء على هامش الدورة التدريبية التي نظمها الاتحاد العربي للحديد والصلب بالتعاون مع مجموعة عز منتصف أكتوبر بعنوان"الأطر القانونية للمعالجات التجارية"
وتقول الجرف إن القمة تكتسب أهمية خاصة في هذا التوقيت بوصفها فرصة لتحويل التحديات المشتركة إلى أجندة عربية عملية، تشمل توحيد المواقف، وتحسين تبادل البيانات، وتنشيط الطلب، وربط حماية الصناعة بإصلاحها ورفع كفاءتها. فالدول العربية ليست مصدر الأزمة العالمية، لكنها تواجه آثارها بإمكانات متفاوتة في الإنتاج والاستهلاك والدفاع التجاري. و إلى نص الحوار:
كيف يبدو واقع صناعة وتجارة الصلب عالميا في الوقت الراهن؟
صناعة الصلب ركيزة للاقتصاد الحقيقي وعنصر مهم في الأمن الاقتصادي؛ فهي تمد قطاعات واسعة بمدخلات أساسية. وتستحوذ الاقتصادات المتقدمة على نحو 91% من إنتاج الصلب الخام العالمي. لكن الصناعة تواجه تباطؤًا في نمو التجارة، واضطرابًا في سلاسل الإمداد، وتوترات جيوسياسية، وتحولًا في أولويات الدول الكبرى من الكفاءة وحدها إلى أمن الإمدادات وحماية الصناعات المحلية.
ويتزامن ذلك مع صعود السياسات الصناعية والدعم الحكومي وتزايد التدابير الجمائية، فيما لا تزال هيئة الاستئناف التابعة لمنظمة التجارة العالمية معطلة منذ 2019. وبشكل عام فإن مخاطر تفكك نظام التجارة العالمية قد يخفض صادرات الدول النامية بنحو الثلث بحلول 2030، وبنحو 43% للدول منخفضة الدخل، ويقلص الناتج المحلي للدول النامية بنحو 5.1% بحسب التقديرات المختلفة.
ما أبرز اختلالات سوق الصلب العالمي؟
تتداخل ستة تحديات. أولها اتساع الفجوة بين الطاقة الإنتاجية والطلب: ارتفعت الطاقة العالمية من 2.413 مليار طن في 2019 إلى 2.445 مليارًا في 2025، فيما تراجع الطلب من 1.891 مليار طن إلى 1.805 مليارًا. وثانيها تراكم الفائض؛ فقد بلغ نحو 640 مليون طن في 2025، ومن المتوقع أن يصل إلى 745 مليون طن بحلول 2028. أي إن الطاقة المتاحة تفوق ما يستوعبه الطلب بهذا المقدار، والفجوة مرشحة للاتساع.
وثالثها الدعم الحكومي غير المتكافئ. فبحسب تحليل منظمة التعاون الاقتصادي والتنمية، يعادل الدعم الذي تحصل عليه شركات الصلب الصينية نحو 15 ضعف دعم نظيراتها في اقتصادات أخرى عند قياسه نسبةً إلى الأصول. كما تكشف تقديرات الدعم لكل طن مصدر في 2024: 270 دولارًا في الصين، مقابل 55 دولارًا في الاتحاد الأوروبي، و40 في اليابان، و35 في كوريا الجنوبية، و25 في الولايات المتحدة. ويضاف إلى ذلك النفوذ الصيني عبر الطاقة والصادرات والاستثمار الخارجي، وتصاعد الممارسات التجارية غير العادلة، واتساع أدوات الحمائية والقيود غير التعريفية.
وكيف يؤثر الفائض في ربحية الشركات والاستثمارات التوسعية؟
يضغط الفائض على الأسعار وهوامش الربح، ويزيد مخاطر الاستثمار في طاقات لا يقابلها طلب كافٍ. كما قد يشوه المنافسة، ويزاحم المصانع الأقل كفاءة، ويحد من إنفاق الشركات على الجودة والتطوير والامتثال البيئي. وضعف الربحية قد يبطئ الاستثمار في تقنيات خفض الانبعاثات والتحول الأخضر، رغم أهميتها المتزايدة للتنافسية والنفاذ إلى الأسواق. وتتوقع المنظمة نموًا سنويًا متوسطًا للطلب العالمي بنحو 0.9% حتى 2030، ما يجعل التوسع غير المرتبط بحاجة السوق عاملًا في تفاقم الاختلال.
ما أوجه النفوذ الصيني في سوق الصلب؟
يقوم على ثلاثة مسارات: توسيع الطاقة المحلية بما يفوق نمو الطلب، وزيادة الصادرات، ثم التوسع في الاستثمارات خارج الحدود فق بلغت الطاقة الإنتاجية الصينية 1.136 مليار طن في 2025، أي 46.4% من الطاقة العالمية، ومثلت الصين نحو 54% من فجوة الطاقة والطلب العالمية في الربع الثالث من ذلك العام. كما تجاوزت صادراتها 131 مليون طن في 2025، بزيادة 153% مقارنة بعام 2020.
هل يمثل الإغراق المدفوع بالاستثمار تحدي اضافي لصناعة الصلب عالميا؟
الاغراق المدفوع بالاستثمار هو نقل جزء من الإنتاج إلى مصانع واستثمارات خارج حدود الدولة المصدرة لتصريف الفائض والوصول إلى أسواق جديدة. ويشير العرض إلى مشروعات صينية في آسيا وتحركات باتجاه إفريقيا والمنطقة العربية. والتحدي هو التمييز بين الاستثمار الصناعي الحقيقي الذي يضيف قيمة محلية، وبين أي ترتيبات قد تستخدم لتغيير المنشأ أو الالتفاف على القيود؛ إذ يمكن أن تعرض الشبهات صادرات الدولة المضيفة لتحقيقات تجارية.
هل تنجح الحمائية في حل أزمة مواجهة فائض الانتاج؟
ارتفعت حصة الصلب من التدابير التجارية التصحيحية المطبقة من 33.4% حتى 2014 إلى 43.4% في 2025. وأدوات مثل مكافحة الإغراق والرسوم التعويضية والتدابير الوقائية قد تكون مشروعة عند ثبوت الممارسات الضارة، لكنها لا تعالج وحدها فائض الطاقة. فالقيود قد تحول التجارة إلى أسواق أخرى، فتدفع إلى موجة جديدة من القيود
والمشكلة الاكبر في التدابير الحمائية هي تجاوز الاجراءات للرسوم الحمائية التقليدية. فقد فرضت الولايات المتحدة تعريفة 50% على واردات الصلب بموجب المادة 232، وبدأ الاتحاد الأوروبي في يوليو 2026 تطبيق إجراءات تتضمن خفض الحصص بنحو 60% في المتوسط ورفع التعريفة إلى 50% على الواردات التي تتجاوز الحصص. كما تتسع متطلبات الاستدامة وفحص حقيقة النشاط الإنتاجي والاستثمار.
ما هو واقع الصناعة العربية من الإنتاج والفائض العالمي؟
تؤكد الأرقام أن الدول العربية ليست مصدر الأزمة. ففي 2024 بلغت قدرات إنتاج الصلب السائل العربية 60.17 مليون طن، أي 2.4% من الطاقة العالمية، وبلغ الإنتاج الفعلي 41.96 مليون طن، أو 2.2% من الإنتاج العالمي. وقدرت الطاقة الفائضة بنحو 18.2 مليون طن، أي قرابة 3% من الفائض العالمي. وتصدرت السعودية ومصر والجزائر والإمارات قائمة المنتجين العرب في بيانات 2025، بإنتاج بلغ 10.8 و10.6 و5.3 و3.8 ملايين طن على التوالي.
لكن محدودية مساهمة المنطقة في الفائض لا تعني أنها بمنأى عن آثاره؛ إذ تعاد توجيه الصلب إلى الأسواق الأقل حماية، فيما تواجه الصادرات العربية تحقيقات تجارية ومتطلبات بيئية متزايدة.
هل يكشف استهلاك الصلب العربي فرصًا للنمو؟
هناك تفاوت واسع بين الدول. بلغ متوسط الاستخدام الظاهري للفرد عربيًا 116.3 كيلوغرامًا في 2024، مقابل 215 كيلوغرامًا عالميًا. وسجلت الإمارات 777 كيلوغرامًا، والكويت 368، والسعودية 362؛ بينما بلغ الاستهلاك 85.7 كيلوغرامًا في مصر، و77.8 في تونس، و5.2 في السودان. وتبرز هذه الفجوة مجالًا لتنشيط الطلب وتطوير البنية الأساسية والصناعات التحويلية، مع ربط التوسع الإنتاجي بحاجة الأسواق الفعلية.
هل تملك الدول العربية أدوات دفاع تجاري كافية؟
تشير بيانات العرض إلى أن مصر والمغرب والسعودية استخدمت تحقيقات مكافحة الإغراق ضد واردات الصلب خلال الفترة المعنية. وفي المقابل، واجهت صادرات ست دول عربية 31 تحقيقًا دوليًا بين 2014 و2025: 27 لمكافحة الإغراق وأربعة بشأن الدعم. وتصدرت مصر والإمارات عدد التحقيقات، وكان نحو ثلثيها من الولايات المتحدة وكندا. وشهد عامَا 2024 و2025 إطلاق 13 تحقيقًا جديدًا، بينها تحقيقات تخص حديد التسليح المصري والجزائري في الولايات المتحدة، والصلب المصري المدرفل على الساخن في الاتحاد الأوروبي.
يتطلب التعامل مع ذلك بيانات دقيقة عن الأسعار والتكاليف والمدخلات وسلاسل التوريد، وخبرات فنية وقانونية، وتعاونًا عربيًا بدل الاستجابات المنفردة.
كيف تؤثر المتطلبات البيئية والرقمية وقيود الخردة على صناعة الصلب العربي ؟
تبرز ثلاثة تحديات. أولًا، آلية تعديل حدود الكربون الأوروبية «CBAM»، التي تربط الكلفة بالانبعاثات الكربونية المضمنة في الواردات؛ ما يزيد أهمية خفض الانبعاثات وقياسها والإفصاح عنها، خصوصًا مع احتمال استخدام قيم افتراضية مرتفعة عند غياب البيانات الموثوقة.
ثانيًا، جواز السفر الرقمي للمنتج، الذي يتطلب بيانات شفافة عن البصمة البيئية ومصدر المواد وقابلية إعادة التدوير. وغياب البنية الرقمية قد يصعب إثبات الامتثال ويعرض الصادرات لمخاطر تأخر النفاذ أو الرفض. وثالثًا، قيود تصدير الخردة والنفايات الصلبة إلى دول خارج منظمة التعاون الاقتصادي والتنمية، التي قد تضغط على المصانع العربية المعتمدة على الخردة المستوردة، ولا سيما أفران القوس الكهربائي. ويشير العرض إلى أن تركيا تتمتع بمرونة أكبر في تأمين الخردة، بما قد يمنحها ميزة في التكلفة.
ثالثًا: التوصيات وأولويات التحرك العربي
ما الإصلاحات المطلوبة؟
المطلوب استجابة عربية منسقة تجمع الدفاع عن المصالح التجارية بالإصلاح الصناعي وتحفيز الطلب، عبر أربعة مسارات:
1. تحالف عربي ومنصة بيانات: إنشاء تحالف للصلب على غرار المنتدى العالمي للطاقة الإنتاجية الفائضة «GFSEC»، بقيادة الاتحاد العربي للحديد والصلب، مع منصة محدثة للطاقات الإنتاجية والطلب وآلية إنذار مبكر ترصد الفائض والتحقيقات والتحولات التجارية، واجتماعات دورية بين الحكومات والصناعة.
2. تنسيق الدفاع التجاري وحوكمة الاستثمار: تبادل الخبرات في مكافحة الإغراق والدعم والتدابير الوقائية، وتوحيد الموقف العربي في منظمة التجارة العالمية. ووضع أطر واضحة لفحص الاستثمارات الأجنبية، ترحب بالاستثمار الحقيقي وتحد من مخاطر التحايل على قواعد المنشأ. ويوازي ذلك تنسيق سياسات الدعم لتفادي منافسة عربية غير منضبطة وترسيخ الحياد التنافسي.
3. تفاوض جماعي للتحول الأخضر: تنسيق الحوار مع الاتحاد الأوروبي بشأن «CBAM» والاعتراف بالشهادات والبيانات الكربونية، والسعي إلى شراكات لنقل التكنولوجيا والتمويل المناخي الميسر. ويشمل ذلك تطوير الصلب الأخضر، واستخدام الطاقة المتجددة والهيدروجين حيثما كان مجديًا، ورفع كفاءة الطاقة وخفض الانبعاثات.
4. التكامل الصناعي وتحفيز الطلب: ربط منتجي المواد الخام، مثل خام الحديد والغاز، بالدول ذات القدرات التصنيعية، وتوحيد مواصفات الجودة لتسهيل التجارة البينية. ويمكن دراسة صندوق عربي لتحديث المصانع وتحسين أدائها البيئي وكفاءة الطاقة. كما ينبغي تنشيط الطلب، ودراسة الاندماج والاستحواذ عند تعزيز الكفاءة، وخفض الإنتاج طوعًا عند الحاجة، والتوسع في المنتجات المتخصصة عالية القيمة.
ما الرسالة الأهم لقمة القاهرة؟
الدول العربية ليست مصدر الفائض العالمي، لكنها من المتضررين منه. ولا تكفي الحمائية المنفردة؛ المطلوب تحرك عربي منسق يستند إلى بيانات موثوقة، ويجمع الدفاع التجاري بتحفيز الطلب وتحديث المصانع وتطوير سلاسل القيمة والتحول الأخضر. وقمة القاهرة فرصة للاتفاق على أولويات مشتركة وآليات متابعة تصون تنافسية الصناعة ومصالحها الدولية.