«حروب الصلب».. قمة الصلب العربي تبحث خطة لمواجهة الحمائية واستغلال الطاقات غير المستغلة
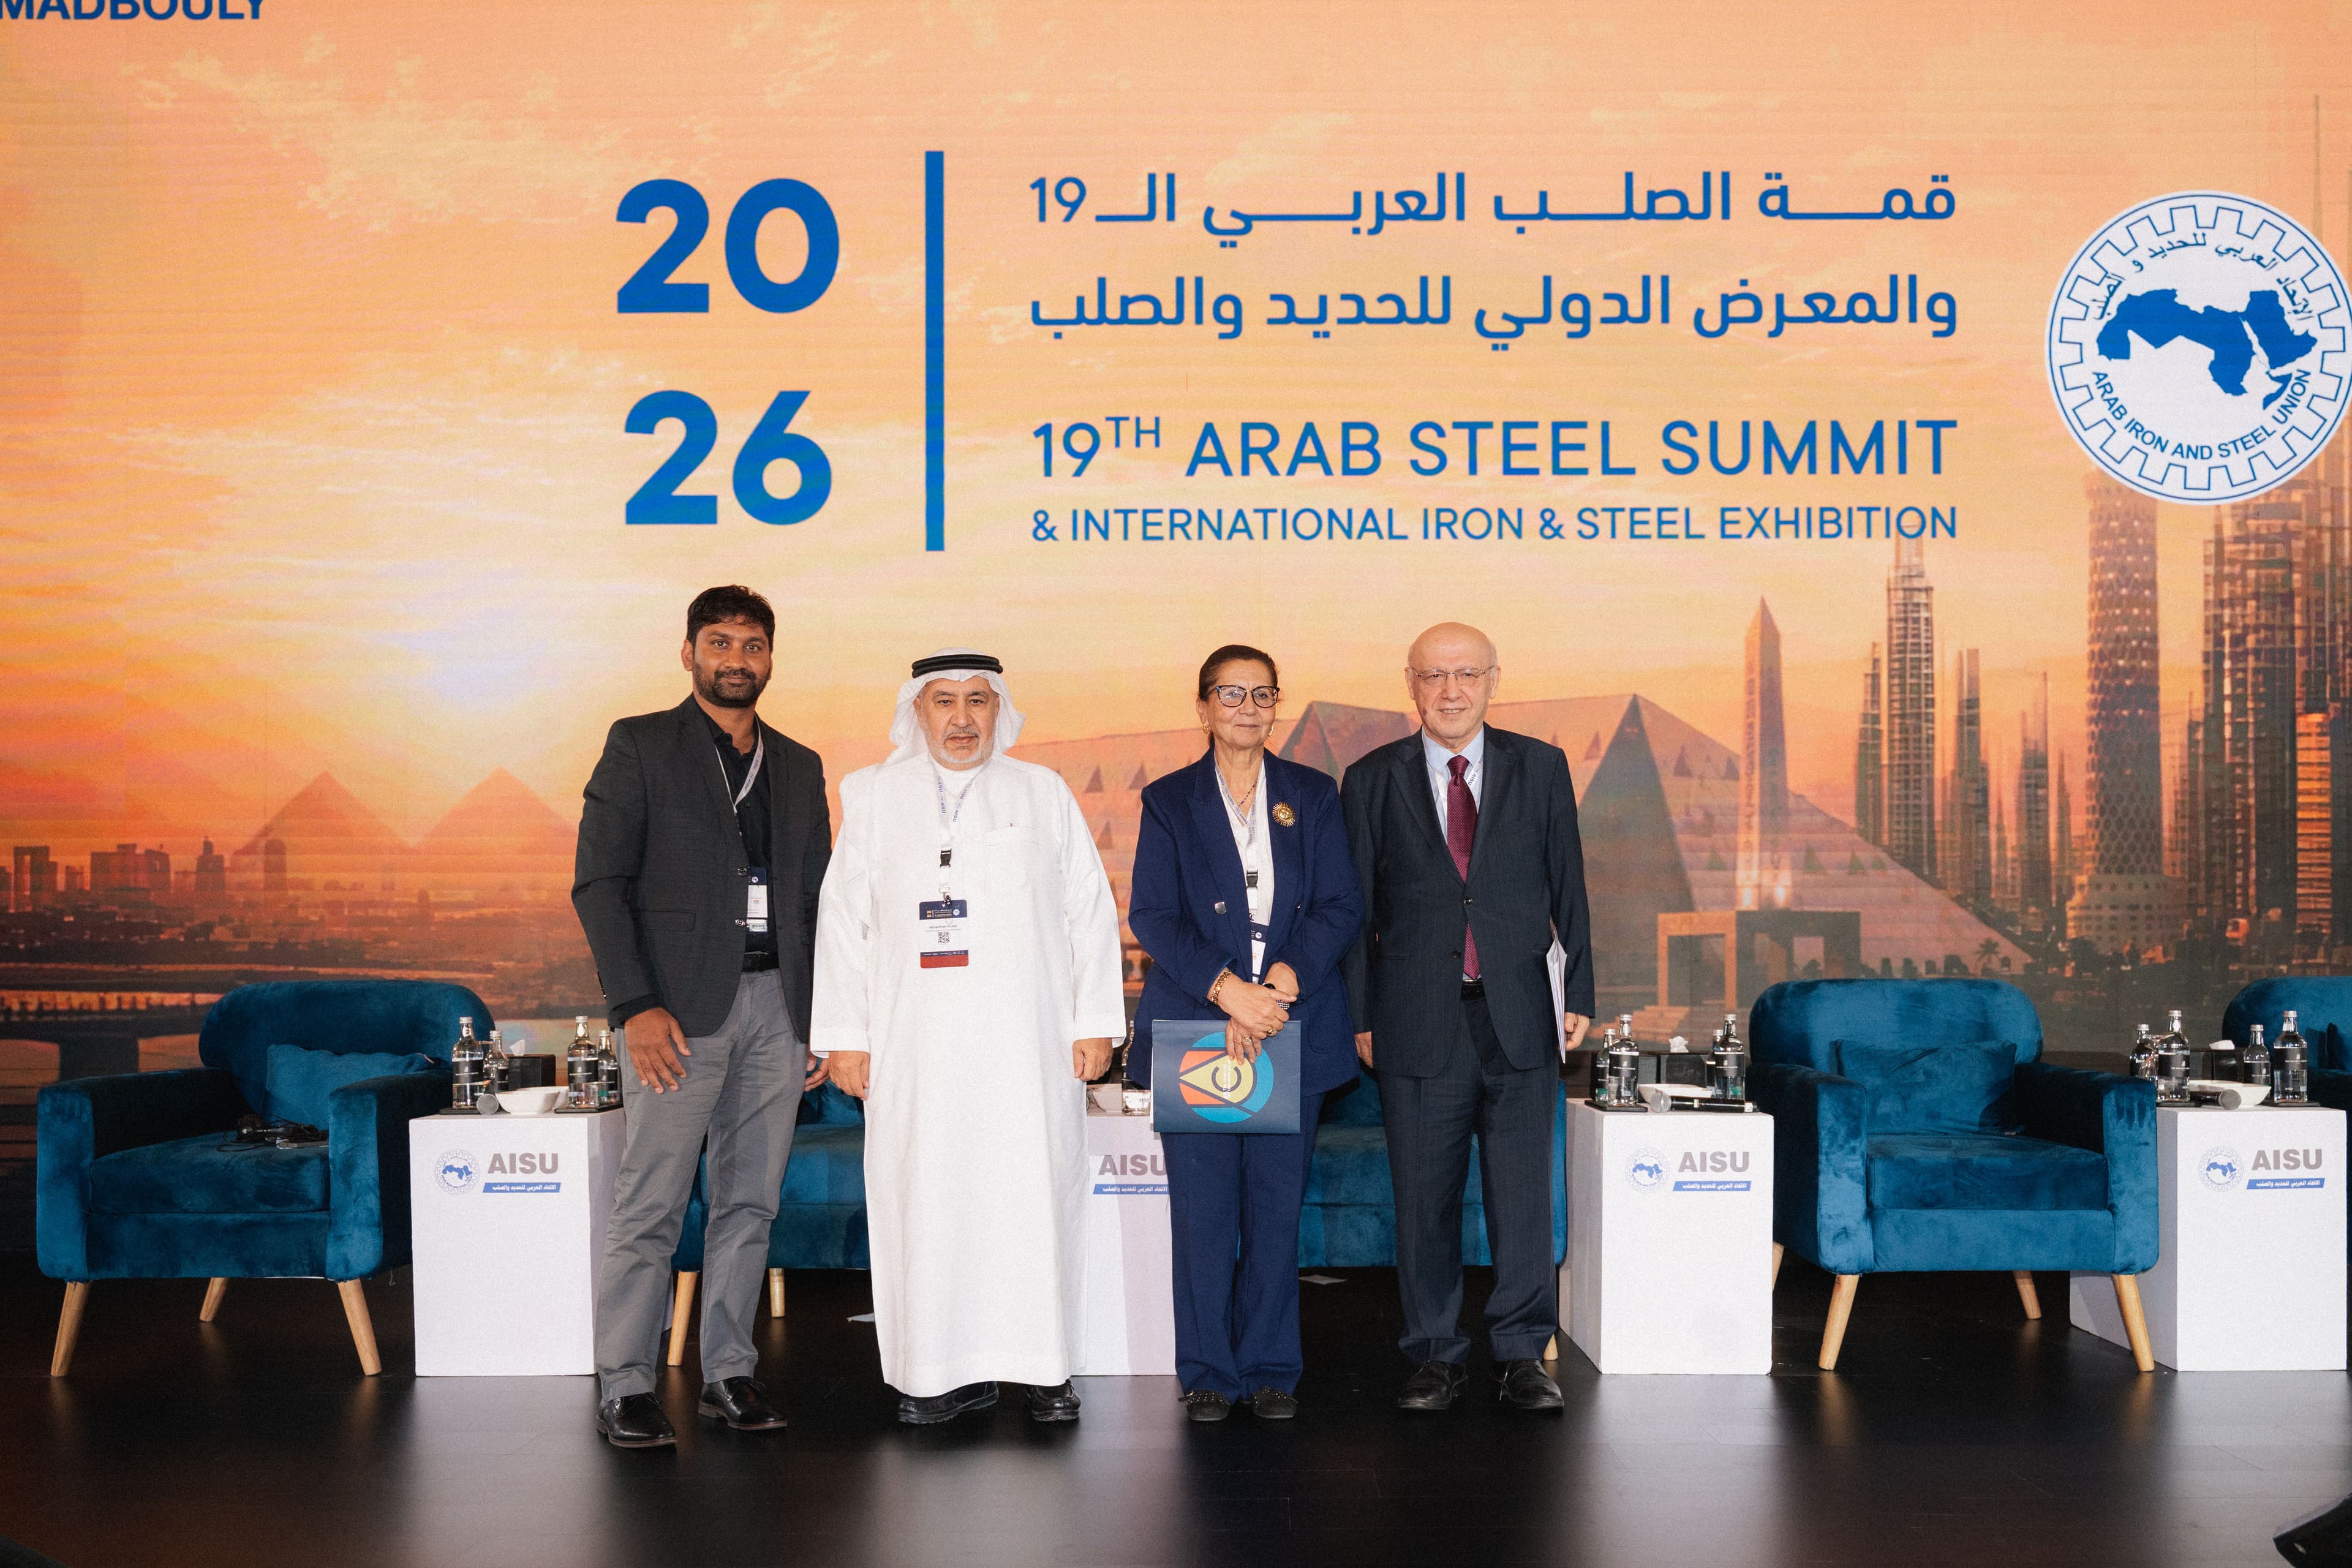
ناقشت الجلسة السادسة من اليوم الثاني لقمة الصلب العربي التاسعة عشرة، التي عُقدت في اليوم الثاني لأعمال قمة الصلب العربي المتي انعقدت في القاهرة في الفتنرة من 3 ل 4 نوفمبر 2026، آفاق صناعة الصلب العالمية في ظل تصاعد الحمائية التجارية، واتساع فجوة الطاقات الإنتاجية والطلب، وتغير خريطة الإنتاج والاستهلاك، إلى جانب تأثير تكاليف الطاقة والانبعاثات الكربونية في تنافسية المنتجين وفرص النفاذ إلى الأسواق.
وجاءت الجلسة تحت عنوان «آفاق صناعة الصلب العالمية: المخاطر والفرص والأولويات الاستراتيجية»، بمشاركة الدكتورة عالية المهدي، عميد كلية الاقتصاد والعلوم السياسية بجامعة القاهرة سابقًا، والدكتور فيسل يايان، الأمين العام للجمعية التركية لمنتجي الصلب، ومحمد الجبر، المستشار والخبير في قطاع الحديد والصلب، وسونيل سيبانا، كبير محللي قطاع الصلب بشركة CRU. وأدارت المهدي الجلسة، وبدأتها بسؤال إلى يايان حول مقارنة ارتفاع الطاقة الإنتاجية العالمية بضعف الطلب وتأثير ذلك في استقرار الأسعار الدولية.
وتناولت الكلمات تأثير السياسات التجارية الجديدة على حركة الصلب عالميًا، وانعكاسات فائض الطاقات الإنتاجية على الأسعار والاستثمارات، والمناطق المرشحة لقيادة نمو الطلب خلال السنوات المقبلة، فضلًا عن التحديات التي تفرضها تكاليف الإنتاج والتحول إلى تقنيات منخفضة الانبعاثات على المنتجين، خاصة في منطقة الشرق الأوسط وشمال أفريقيا.
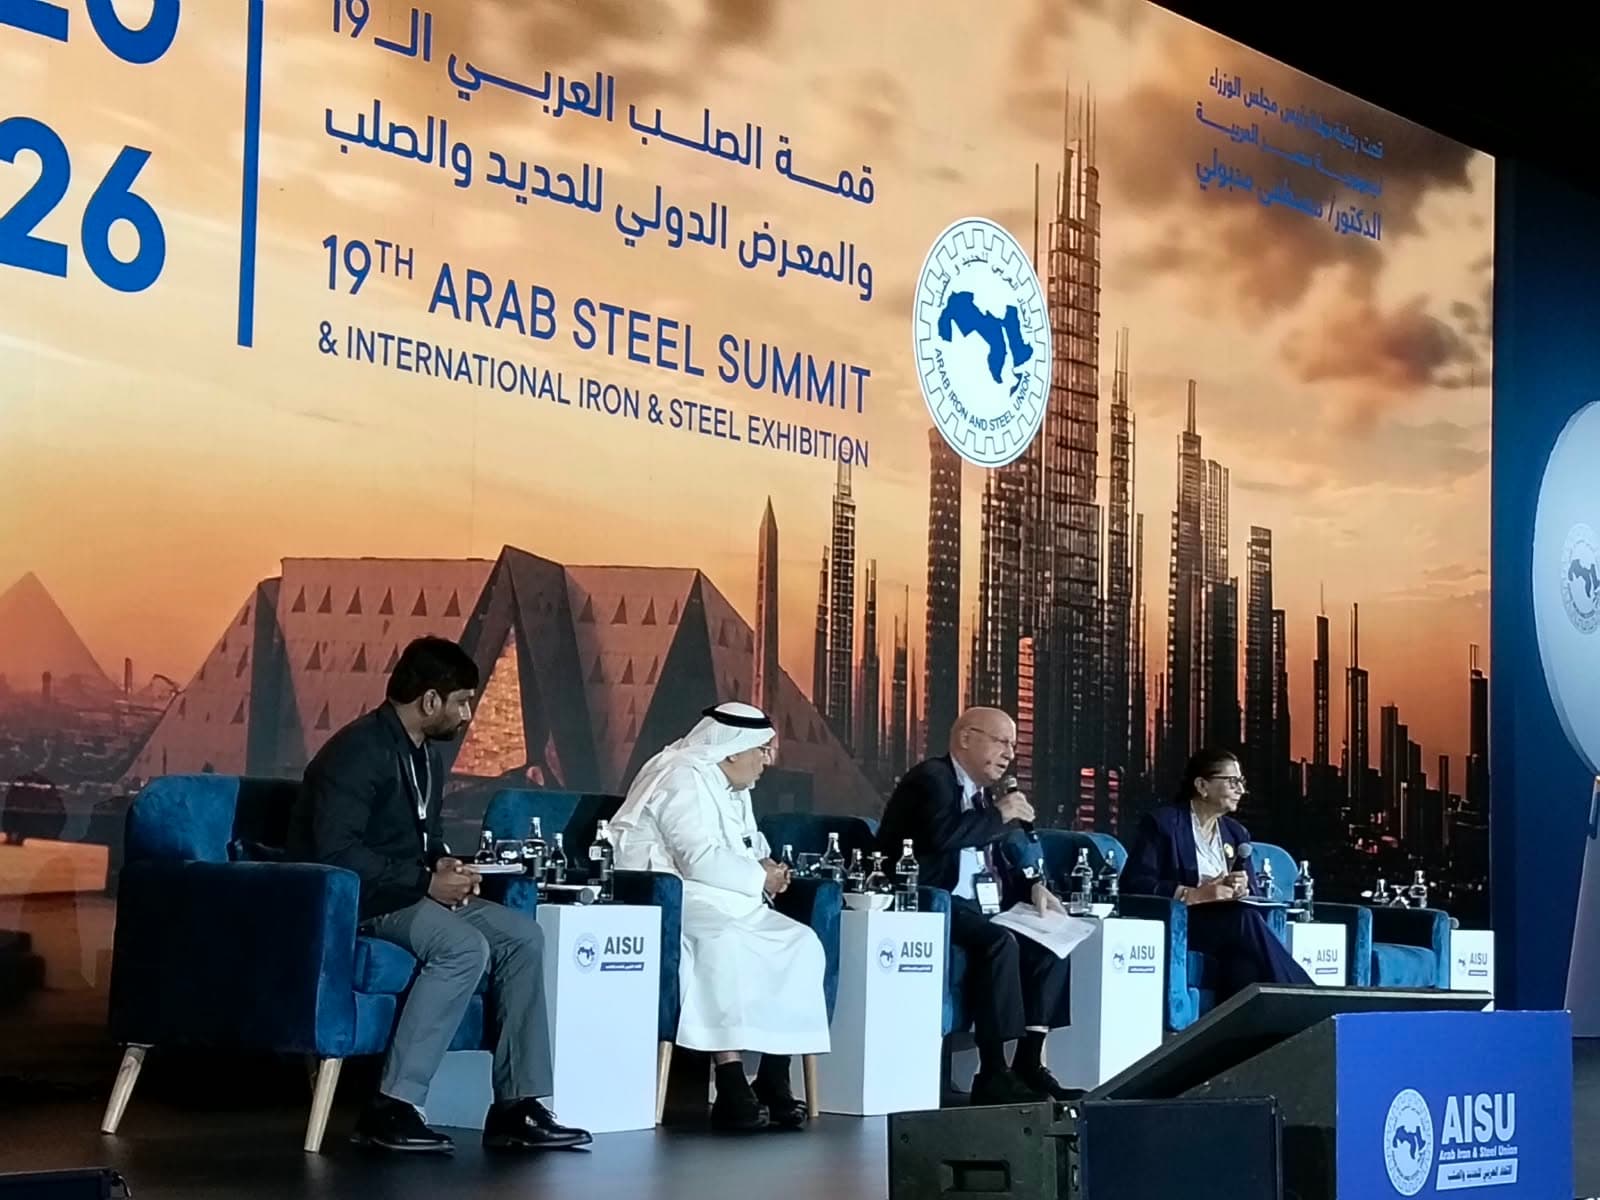
عالية المهدي: صناعة الصلب دخلت عصر «حروب الصلب» وتحتاج إلى خطة عربية لمواجهة الحمائية واستغلال الطاقات غير المستغلة
استعرضت الدكتورة عالية المهدي التحولات التي شهدتها التجارة العالمية وصناعة الحديد والصلب منذ عام 2018، مشيرة إلى أن العالم ابتعد تدريجيًا عن المبادئ التي قامت عليها التجارة الحرة، مع اتجاه الاقتصادات المتقدمة إلى حماية صناعاتها المحلية، في الوقت الذي تسعى فيه الدول النامية إلى التوسع الصناعي وتحسين جودة المنتجات وخفض تكاليف الإنتاج وزيادة الصادرات.
وأوضحت أن هذا التحول أدى إلى تصاعد القيود التجارية والإجراءات الحمائية، التي لم تعد تقتصر على الرسوم الجمركية، وإنما امتدت إلى رسوم الوقاية ومكافحة الإغراق والرسوم التعويضية، فضلًا عن القيود المفروضة على مدخلات الإنتاج، مثل خردة الحديد والكروم والنيكل، والمتطلبات البيئية، وأشكال الدعم الحكومي للصناعات المحلية.
وقالت إن إغلاق الأسواق الكبرى أمام فوائض الصلب يؤدي إلى انتقال هذه الكميات إلى أسواق أخرى، بما يطلق سلسلة من ردود الفعل التجارية (Trade War Chain Reaction)، إذ تتجه الدول المتضررة من تدفق الواردات إلى اتخاذ إجراءات مماثلة لحماية صناعاتها، وهو ما يزيد من صعوبة حركة التجارة الدولية ويؤثر على فرص المنتجين في الوصول إلى الأسواق.
واستشهدت بتصريحات رئيسة المفوضية الأوروبية أورسولا فون دير لاين، التي اعتبرت أن فائض الطاقة الإنتاجية العالمي للصلب يضر بالصناعة، ودعت إلى التحرك السريع والعمل مع الدول الأعضاء والشركاء ومنظمة التجارة العالمية لمواجهة هذه المشكلة.
كما استعرضت التدابير التي أعلنها نائب الرئيس التنفيذي للمفوضية الأوروبية ستيفان سيجورنيه ومفوض التجارة ماروش شيفشوفيتش في 7 أكتوبر 2025، والتي تضمنت خفض حصص واردات الصلب المعفاة من الرسوم إلى 18.3 مليون طن سنويًا، بانخفاض 47% مقارنة بحصص عام 2024، ورفع الرسوم على الواردات التي تتجاوز الحصص إلى 50% بدلًا من 25%، إلى جانب تطبيق شرط تحديد بلد الصهر والصب (Melt and Pour) لتتبع مصدر المنتجات.
وأشارت إلى مطالبة أكسيل إيجرت، رئيس الاتحاد الأوروبي لصناعة الصلب (EUROFER)، بتنفيذ التدابير الجديدة بحلول 1 يوليو 2026، لحماية الصناعة الأوروبية، كما تناولت موقف كيفن ديمبسي، رئيس معهد الحديد والصلب الأمريكي (AISI)، الداعم للإجراءات التي اتخذتها إدارة الرئيس الأمريكي دونالد ترامب ورفع الرسوم على واردات الصلب إلى 50%.
وفيما يتعلق بالقيود على الخامات، أوضحت المهدي أن 48 دولة واقتصادًا فرضت قيودًا على صادرات خردة الحديد خلال عام 2025، وأن هذه القيود تغطي نحو 15.2% فقط من تجارة الخردة العالمية، بالتزامن مع تحرك الاتحاد الأوروبي لمراجعة قائمة الدول المسموح لها باستيراد الخردة منه، بما قد يزيد من القيود على توافر هذه المادة الخام.
كما تناولت تركز إنتاج النيكل في إندونيسيا، مشيرة إلى أن البيانات المعروضة تضمنت استحواذ البلاد على 61% من إنتاج النيكل المكرر عالميًا في عام 2024، مع توقع ارتفاع حصتها إلى 74% بحلول عام 2028، وأن القيود على تصدير خام النيكل تمثل تهديدًا لإمدادات صناعة الفولاذ المقاوم للصدأ.
وفي محور المتطلبات البيئية، أشارت إلى دخول آلية تعديل حدود الكربون الأوروبية (CBAM) مرحلتها النهائية في يناير 2026، وما تفرضه من متطلبات على منتجات الحديد والصلب، مستشهدة بتقديرات وكالة الطاقة الدولية (IEA) التي تشير إلى أن تكلفة إنتاج الصلب منخفض الانبعاثات قد تزيد بنسبة تتراوح بين 10% و75% مقارنة بالإنتاج التقليدي، وفقًا للتكنولوجيا والمنطقة، بمتوسط زيادة يقدر بنحو 225 دولارًا للطن بحلول عام 2030.
وانتقلت المهدي إلى أزمة فائض الطاقات الإنتاجية، موضحة أن معدل استغلال القدرة الإنتاجية العالمية بلغ نحو 76% في عام 2025، مع وصول الفجوة بين القدرة الإنتاجية والطلب إلى نحو 640 مليون طن، وتوقع ارتفاعها إلى 745 مليون طن بحلول عام 2028، وفقًا لبيانات منظمة التعاون الاقتصادي والتنمية (OECD).
وأضافت أن الطلب العالمي على الصلب انخفض بنسبة 2.6% في عام 2025، مع توقع نمو محدود يبلغ 0.4% في عام 2026، وهو ما يعزز الضغوط الناتجة عن استمرار إضافة طاقات إنتاجية جديدة رغم ضعف نمو الاستهلاك.
وأوضحت أن متوسط معدل استغلال الطاقة الإنتاجية لدى أكبر 10 دول منتجة للصلب بلغ 70.7%، بينما بلغ نحو 70.1% في أكبر ست دول عربية منتجة للصلب، بما يعكس وجود طاقات غير مستغلة يمكن الاستفادة منها بدلًا من الاعتماد على زيادة الواردات.
كما أشارت إلى ارتفاع أسعار الفحم بنحو 25% خلال الفترة من يناير إلى أكتوبر 2026، إلى جانب ارتفاع أسعار الخردة والبترول والغاز، وزيادة تكاليف الشحن والنقل بنحو 30%، في ظل الاضطرابات الجيوسياسية، بما يضيف أعباء جديدة على تكاليف الإنتاج.
ورغم هذه التحديات، أكدت المهدي وجود فرص أمام صناعة الصلب، خاصة في مجال الإنتاج منخفض الانبعاثات، مشيرة إلى ارتفاع الطاقة الإنتاجية المستهدفة للمشروعات المعلنة في هذا المجال من 105 ملايين طن سنويًا في عام 2020 إلى 142 مليون طن في عام 2026.
وشددت على أهمية توفير التمويل والحوافز الضريبية والتعاقدات والمشتريات الحكومية لدعم الاستثمارات في الصلب منخفض الانبعاثات، إلى جانب تطوير البنية التحتية اللازمة لتوفير الطاقة المتجددة والهيدروجين منخفض الانبعاثات.
كما لفتت إلى فرص التوسع في إنتاج منتجات الصلب المتخصصة وعالية القيمة المضافة المستخدمة في قطاعات السيارات والبنية التحتية والمعدات والطاقة المتجددة، بما يساعد المنتجين على تنويع المنتجات وعدم الاقتصار على الأصناف التقليدية.
وتطرقت إلى إمكانية الاستفادة من المنتجات الثانوية الناتجة عن صناعة الصلب وإعادة استخدامها في قطاعات أخرى، مثل الأسمنت والطرق والأسمدة وتوليد الطاقة، موضحة أن إنتاج أفران القوس الكهربائي (EAF) ينتج نحو 200 كيلوجرام من المخلفات والمنتجات الثانوية لكل طن من الصلب، مقابل نحو 400 كيلوجرام في الأفران العالية.
وأكدت كذلك أهمية الرقمنة والمصانع الذكية واستخدام الذكاء الاصطناعي في تحسين كفاءة التشغيل وتقليل الفاقد واستهلاك الطاقة، بما يساعد على خفض التكاليف ورفع الإنتاجية.
وفيما يتعلق بالمنطقة العربية، شددت المهدي على ضرورة الاستفادة من الطاقات الإنتاجية غير المستغلة، مشيرة إلى أن الدول العربية لديها نحو 30% من الطاقات غير المستغلة، في الوقت الذي تستورد فيه المنطقة نحو 18 مليون طن من الصلب سنويًا، معتبرة أن ذلك يمثل تناقضًا يستدعي تعزيز التجارة البينية العربية وتوجيه الفوائض الإنتاجية إلى الأسواق المجاورة.
ودعت إلى تقوية الصناعات المرتبطة بالصلب، وفي مقدمتها قطاعات الإنشاء والبناء والصناعات الهندسية والأجهزة البيضاء، بما يسهم في زيادة الطلب المحلي وخلق أسواق أكثر استقرارًا للمنتجين العرب.
واختتمت المهدي كلمتها بالتأكيد على أن صناعة الصلب دخلت مرحلة وصفتها بأنها «حروب الصلب»، في ظل تصاعد المنافسة والقيود التجارية، داعية إلى وضع خطة عربية واضحة لحماية الصناعة والسماح لها بالتوسع، على أن تتضمن أولويات محددة وجدولًا زمنيًا للتنفيذ، مع تحقيق التوازن بين العرض والطلب وخفض الانبعاثات والتوسع في استخدام الطاقة النظيفة.
الأمين العام للجمعية التركية لمنتجي الصلب فيسل يايان: القيود التجارية والدعم الحكومي يخلّان بقواعد المنافسة ويهددان استقرار صناعة الصلب
تناول الدكتور فيسل يايان، الأمين العام للجمعية التركية لمنتجي الصلب، تداعيات فائض القدرة الإنتاجية العالمي على استقرار الأسعار والوصول إلى الأسواق، مؤكدًا أن المشكلة لا ترتبط فقط بزيادة الطاقات الإنتاجية، وإنما تتفاقم بفعل السياسات غير السوقية والدعم الحكومي والقيود التجارية التي تعيد تشكيل حركة الصادرات والواردات.
وأوضح يايان أن الفجوة بين القدرة الإنتاجية والطلب العالمي مرشحة للاتساع خلال السنوات المقبلة، مشيرًا إلى أن البيانات التي استعرضها، استنادًا إلى تقديرات منظمة التعاون الاقتصادي والاتحاد العالمي للصلب، أظهرت ارتفاع الفجوة من نحو 591 مليون طن في عام 2024 إلى 640 مليون طن في عام 2025، مع توقع زيادتها إلى 707 ملايين طن في عام 2026، و719 مليون طن في عام 2027، ثم 745 مليون طن في عام 2028.
وبحسب العرض، ترتفع القدرة الإنتاجية العالمية من نحو 2.443 مليار طن في عام 2024 إلى 2.584 مليار طن في عام 2028، بينما يتراجع الطلب من نحو 1.852 مليار طن إلى 1.839 مليار طن خلال الفترة نفسها. كما أشار إلى أن القدرات الإنتاجية ستزيد بنحو 139 مليون طن خلال الفترة المعروضة، مقابل زيادة لا تتجاوز 34 مليون طن في الطلب.
وأكد أن استمرار زيادة المعروض في ظل محدودية نمو الطلب يؤدي إلى انخفاض معدلات التشغيل والضغط على الأسعار وهوامش الربح، بما ينعكس على قدرة الشركات على الاستثمار والابتكار وتطوير كفاءة استخدام الموارد والتقنيات، فضلًا عن تأثيره على الوظائف وسلاسل الإمداد.
وربط يايان جانبًا من اختلالات السوق بالسياسات غير السوقية التي تتضمن المنح والتسهيلات والائتمان المقدم بشروط لا تعكس أسعار السوق، مشيرًا إلى أن هذه الممارسات تمنح بعض المنتجين مزايا لا تتوافر لمنافسيهم في الاقتصادات الأخرى.
وتناول نمو الصادرات الصينية، موضحًا أن صادرات الصين من الصلب بلغت مستوى قياسيًا عند 131 مليون طن في عام 2025، بزيادة 153% مقارنة بعام 2020، وهو حجم يتجاوز إجمالي إنتاج الاتحاد الأوروبي. كما أشار إلى أن مستوى الدعم الذي تحصل عليه شركة صلب صينية نموذجية، عند قياسه إلى الأصول، يصل إلى نحو 15 ضعف الدعم الذي تحصل عليه شركات في مناطق أخرى.
وأضاف أن الشركات الصينية أنشأت طاقات إنتاجية خارج الصين تتجاوز 70 مليون طن في جنوب شرق آسيا وأفريقيا، مشيرًا إلى مشاركة شركة مملوكة للدولة واحدة على الأقل في 70% من هذه الاستثمارات العابرة للحدود.
وأوضح أن ضعف الطلب المحلي في بعض الأسواق يدفع المنتجين إلى توجيه الفوائض إلى التصدير، ما يزيد المنافسة في الأسواق المفتوحة، خاصة مع لجوء الدول المستوردة إلى الرسوم والحصص والإجراءات الوقائية التي تعيد توجيه تدفقات التجارة من سوق إلى أخرى.
وأشار إلى أن الواردات التي تدخل الأسواق بأسعار منخفضة تضغط على هوامش المنتجين الذين يعتمدون على أسواقهم المحلية، مستشهدًا بحالة الصناعة التركية، التي تأثرت بتغيرات السياسات التجارية الأمريكية والأوروبية.
واستعرض يايان تطور القيود الأمريكية على واردات الصلب، مشيرًا إلى أن الولايات المتحدة اتخذت في مراحل سابقة إجراءات بموجب المادة 201، ثم شهدت الأسواق تحركات أوروبية في مطلع الألفية، قبل أن تتجدد الإجراءات الحمائية في عام 2018 خلال إدارة الرئيس الأمريكي دونالد ترامب.
وأوضح أن الإجراءات الأمريكية في عام 2018 شملت تركيا، رغم أن المبررات المطروحة ارتبطت بالعجز التجاري مع الصين، مشيرًا إلى أن الرسوم على الصلب التركي ارتفعت من 25% إلى 50%، وأن تطبيق الإجراءات شهد اعتراضات مرتبطة بقواعد التحقيق والتقصي، كما أشار إلى إلغاء المحاكم الأمريكية الإجراء لفترة قبل عودته.
وقال إن صادرات تركيا من الصلب إلى الولايات المتحدة تراجعت من نحو 2.4 مليون طن إلى 150 ألف طن بعد فرض الرسوم، وهو مستوى وصفه بأنه ضئيل، بما يعكس الأثر المباشر للقيود على تدفقات التجارة.
وتطرق إلى الإجراءات الأوروبية، موضحًا أن الاتحاد الأوروبي فرض حصصًا على واردات الصلب بسبب مخاوف تحويل مسارات التجارة، وأن الحصص تراجعت إلى نحو 38 مليون طن، قبل أن يتجه الاتحاد إلى نظام جديد يخفضها بنسبة 47%.
وأشار إلى أن حصة تركيا في النظام الجديد تبلغ نحو 2.86 مليون طن، مقارنة بصادرات بلغت نحو 7 ملايين طن خلال العام السابق، بما يعني فقدان قرابة 4 ملايين طن من الصادرات التي يصعب تعويضها في أسواق أخرى.
وأضاف أن المنتجين الأتراك حاولوا توجيه صادراتهم إلى أسواق أمريكا اللاتينية، وحققوا زيادات في بعض الدول، إلا أن إجمالي الكميات الإضافية التي تمكنوا من تصديرها إلى هذه الأسواق تراوح بين 300 ألف و350 ألف طن، وهو ما لا يعوض الخسائر الناتجة عن القيود الأوروبية.
وأكد يايان أن استمرار هذه السياسات أدى إلى تراجع الثقة في استقرار النظام التجاري العالمي، مشيرًا إلى أن الدول أصبحت تتخذ إجراءات منفردة لحماية صناعاتها، دون وجود قواعد ثابتة يلتزم بها الجميع، وأن هذا الاتجاه قد يدفع دولًا أخرى، ومنها الدول العربية وتركيا وروسيا، إلى تبني سياسات حماية مماثلة.
وانتقد يايان ازدواجية المعايير في التعامل مع الدعم الحكومي، موضحًا أن النقاشات التي جرت في عام 2001 كانت تتجه إلى إزالة مساعدات الدولة وتحديث الصناعة، وأن مساعدات محدودة لشركات تركية كانت تُعامل وقتها باعتبارها دعمًا يؤثر على المنافسة، في حين تحصل شركات أوروبية حاليًا على دعم كبير تحت مسمى حماية البيئة والتحول الأخضر.
وأشار إلى أن الدعم الأوروبي الموجه للشركات لمساعدتها على التحول إلى تقنيات إنتاج أقل انبعاثًا، بما في ذلك أفران القوس الكهربائي، يبلغ نحو 20 مليار دولار سنويًا، معتبرًا أن ذلك يثير تساؤلات بشأن اتساق المعايير التي تطبقها المؤسسات الدولية والاقتصادات الكبرى على المنتجين في مختلف المناطق.
كما انتقد طريقة التعامل مع عائدات آلية تعديل حدود الكربون الأوروبية (CBAM)، مشيرًا إلى مخاوف من استخدام هذه العائدات أو توزيعها بما يمنح المنتجين الأوروبيين مزايا إضافية، في الوقت الذي يتحمل فيه المصدرون من خارج الاتحاد تكاليف الامتثال والمتطلبات البيئية دون الحصول على دعم مماثل.
وأكد أن اختلاف قواعد حساب الانبعاثات وطرق تطبيقها وتكاليف الكربون أصبح عاملًا مؤثرًا في النفاذ إلى الأسواق، وأن المنتجين الأوروبيين يحصلون على دعم للتحول الأخضر، بينما يواجه المصدرون أعباء إضافية مرتبطة بتكاليف الطاقة والامتثال البيئي.
وشدد يايان على ضرورة أن تستند المنافسة إلى قواعد شفافة وقابلة للتنبؤ، وأن تعكس محاسبة الكربون مسارات الإنتاج الفعلية وبيانات المصانع والانبعاثات الموثقة، لا الافتراضات العامة، محذرًا من أن استمرار الحمائية وعدم تكافؤ الدعم يخلقان حالة من عدم اليقين أمام الاستثمارات طويلة الأجل، ويضغطان على هوامش المنتجين في الدول النامية ويحدان من قدرتهم على الاستثمار.
واختتم بالتأكيد على أن معالجة التشوهات التجارية لا ينبغي أن تتحول إلى قيود تعرقل المنافسة المشروعة، وأن التجارة العادلة تتطلب تطبيقًا متسقًا للقواعد على جميع المنتجين، دون ازدواجية في المعايير أو تمييز بين الشركات بحسب مواقعها الجغرافية.
مستشار وخبير قطاع الحديد والصلب محمد الجبر: الهند ودول مجلس التعاون الخليجي أبرز محركات نمو صناعة الصلب خلال السنوات المقبلة
أكد محمد الجبر، المستشار والخبير في قطاع الحديد والصلب، أن الهند ودول مجلس التعاون الخليجي تمثلان أبرز المناطق الواعدة لنمو الطلب على الصلب خلال السنوات المقبلة، في ظل استمرار نمو الاقتصاد الهندي، وتوسع المشروعات العمرانية والإسكانية في الأسواق الخليجية.
وأوضح الجبر أن الهند سجلت معدل نمو اقتصادي بلغ 8% خلال عام 2025، ومن المتوقع أن يحافظ على المستوى نفسه خلال عام 2026، مع آمال باستمراره عند نحو 8% في عام 2027، مشيرًا إلى أن إنتاجها من الصلب بلغ نحو 150 مليون طن سنويًا خلال العام الماضي، بينما تستهدف الوصول إلى 160 مليون طن خلال العام الحالي.
وأضاف أن السوق الهندية تعتمد بدرجة كبيرة على الطلب المحلي المرتبط بنمو الصناعة والاقتصاد، وهو ما يجعلها من الأسواق التي تواصل التوسع وفق احتياجاتها الداخلية، بمعزل عن المخاوف المرتبطة بفائض المعروض العالمي.
وفيما يتعلق بمنطقة الشرق الأوسط، أشار الجبر إلى أن المنطقة سجلت نموًا خلال عام 2025، رغم الضغوط التي تعرضت لها الأسواق نتيجة تداعيات الحرب والدمار، موضحًا أن الرقم الذي أورده للتوقعات الحالية بلغ 13.9%، بينما تتوقع اللجنة الاقتصادية للاتحاد العالمي للصلب نموًا يتراوح بين 8% و9% في عام 2027.
وسلط الضوء على أداء دول مجلس التعاون الخليجي، مشيرًا إلى أن تقرير اللجنة الاقتصادية للاتحاد العالمي للصلب الصادر في أكتوبر الماضي أظهر نموًا بنحو 17% خلال عام 2025.
وأوضح أن مشروعات الإسكان في السعودية والإمارات وعدد من دول الخليج كانت من أبرز محركات الطلب على الصلب في المنطقة.
وأضاف أن توقعات عام 2026 تشير إلى نمو بنحو 13% في أسواق مجلس التعاون، مع تأثر التنفيذ بالاضطرابات التي شهدتها سلاسل الإمداد والعمليات اللوجستية والموانئ والإغلاقات.
وشدد الجبر على أن التراجع المتوقع في معدل النمو لا يعكس انخفاضًا في الطلب على الصلب، وإنما يرتبط بتأجيل تنفيذ مشروعات سبق إسنادها وبدأ العمل فيها، وتم تأمين التمويل اللازم لها، لافتًا إلى أن تأخر التنفيذ يرتبط بالظروف التشغيلية واللوجستية وليس بإلغاء المشروعات أو تراجع الحاجة إلى الصلب.
وتوقع عودة معدلات نمو الطلب في دول مجلس التعاون الخليجي إلى مستوياتها الطبيعية خلال عام 2027، لتتراوح بين 10% و11%، مشيرًا إلى أن توقعات الاتحاد العالمي للصلب تشير إلى نمو عالمي بنحو 1.7% في العام نفسه.
وأعرب الجبر عن أمله في انتهاء الحرب وعودة الاستقرار، بما يسمح باستئناف تنفيذ المشروعات التي تأجلت، ويدعم عودة النشاط إلى الأسواق الإقليمية خلال الفترة المقبلة.
كبير محللي قطاع الصلب بشركة CRU سونيل سيبانا: الهند وجنوب شرق آسيا تقودان نمو الطلب العالمي وتكاليف الطاقة والكربون تعيدان تشكيل تنافسية المنتجين
استعرض سونيل سيبانا، كبير محللي قطاع الصلب بشركة CRU، توقعات الشركة لتطور الطلب والإنتاج والتجارة العالمية خلال الفترة من 2026 إلى 2031، وتأثير هذه التحولات على منطقة الشرق الأوسط وشمال أفريقيا، مشيرًا إلى أن خريطة نمو الطلب تتغير جغرافيًا، بالتزامن مع تغير شروط الوصول إلى الأسواق وارتفاع أهمية تكاليف الطاقة والانبعاثات الكربونية في تحديد القدرة التنافسية.
وأوضح أن سوق الصلب شهدت تقلبات خلال العام، نتيجة تفاوت مستويات الطلب وتغير السياسات التجارية والصراعات وارتفاع أسعار الطاقة واضطراب الخدمات اللوجستية ومخاوف الإمدادات، مشيرًا إلى وجود فرص نمو في بعض المناطق، في الوقت الذي تخلق فيه السياسات المرتبطة بالكربون تحديات وفرصًا جديدة أمام المنتجين.
وأشار إلى أن تحليل الشركة يركز على ثلاثة محاور رئيسية، هي المناطق التي ستقود نمو الطلب وكيفية استجابة الإنتاج لذلك، والتغيرات التي تطرأ على فرص الوصول إلى الأسواق، وتأثير تكاليف الإنتاج والانبعاثات الكربونية في تنافسية الشركات.
وأكد سيبانا أن الهند وجنوب شرق آسيا ستقودان نمو الطلب الإضافي على الصلب خلال الفترة المقبلة. وأوضح أن الأرقام المعروضة لا تمثل معدلات النمو الإقليمية، وإنما حصة كل منطقة من صافي الزيادة في نمو الطلب العالمي، وأظهرت بيانات العرض أن الهند وجنوب شرق آسيا تستحوذان على نحو 71% من هذه الزيادة في الطلب الظاهري على الصلب المدرفل على الساخن (HRC)، تليهما منطقة الشرق الأوسط وشمال أفريقيا بنحو 22%، ثم بقية دول العالم بنحو 20%، والأمريكتان بنحو 16%، وأوروبا بنحو 13%.
وفي المقابل، أظهرت البيانات انخفاضًا في حصة الصين بنحو 42%، مع معدل نمو سنوي مركب سلبي يبلغ 1.15%. وشدد سيبانا على أن هذا الانخفاض البالغ 42% لا يعني أن الطلب الصيني سينخفض بهذه النسبة.
وأوضح أن الطلب الصيني سيتراجع، وفق توقعات الشركة، من نحو 927 مليون طن في عام 2026 إلى نحو 875 مليون طن في عام 2031، بمعدل انخفاض سنوي يقارب 1.2%.
وأشار إلى أن نمو الطلب يختلف بحسب نوع المنتج والمنطقة؛ ففي الهند وجنوب شرق آسيا يتوزع النمو بين المنتجات المسطحة والطويلة، بينما تسجل منطقة الشرق الأوسط وشمال أفريقيا نموًا أكبر بكثير في الطلب على المنتجات المسطحة مقارنة بالطويلة، مع استمرار المنتجات الطويلة في الاحتفاظ بحصة كبيرة من الطلب السنوي وتحقيق نمو جيد.
أما الصين، فتوقع أن يتراجع الطلب على المنتجات الطويلة بوتيرة أسرع، نتيجة ارتباطها بقطاعي العقارات والبناء، وعدم توقع انتعاش حقيقي فيهما، بل استمرار التراجع خلال السنوات المقبلة.
وفيما يتعلق بالإنتاج، أوضح أن الصين كانت المحرك الأساسي لنمو إنتاج الصلب العالمي على مدار السنوات الخمس والعشرين الماضية، لكن التوقعات للفترة من 2026 إلى 2031 تشير إلى انخفاض الإنتاج الصيني، سواء في المنتجات المسطحة أو الطويلة، مقابل نمو الإنتاج في مناطق أخرى، بما يعوض هذا التراجع ويؤدي إلى ارتفاع صافٍ في الإنتاج العالمي.
وتناول سيبانا التغيرات في حركة التجارة الدولية، موضحًا أن صادرات الصين من الصلب إلى الشرق الأوسط تراجعت خلال العام نتيجة الصراع واضطراب الخدمات اللوجستية، بينما ارتفعت صادراتها إلى مناطق أخرى.
وأضاف أن نقص إمدادات الصلب نصف المصنع القادمة من منطقة الخليج دفع المنتجين الصينيين إلى تغيير مزيج المنتجات المصدرة لتغطية النقص في بعض الأسواق، مشيرًا إلى أن هذا التحول في مزيج الصادرات ظاهرة قصيرة الأجل.
وتوقع أن تتراجع صادرات الصين خلال الفترة المقبلة، نتيجة زيادة الحماية على الحدود وارتفاع الرسوم الجمركية، إلى جانب زيادة الطاقات الإنتاجية داخل الأسواق المحلية، فضلًا عن تأثير متطلبات الكربون على فرص الوصول إلى الأسواق.
وأكد أن الوصول إلى الأسواق لم يعد يتحدد وفق مستويات الطلب وحدها، وإنما أصبح مرتبطًا أيضًا بالرسوم والحصص والقيود التجارية ومتطلبات آلية تعديل حدود الكربون الأوروبية (CBAM)، إلى جانب مستويات الاكتفاء الذاتي وتوافر الإمدادات المحلية.
وفي محور تكاليف الإنتاج، استعرض سيبانا تحليل شركة CRU لتأثير ارتفاع أسعار الطاقة على تكلفة إنتاج الصلب خلال عام 2026، موضحًا أن التحليل يقارن بين الأصول الإنتاجية المختلفة وفق مسارات الإنتاج ومكونات التكلفة، مع استبعاد تكلفة المواد المختزلة عند قياس أثر زيادة مكون الطاقة.
وأظهرت البيانات المعروضة أن ارتفاع مكون الطاقة بنسبة 50% يؤدي إلى زيادة تكلفة الإنتاج عند الشريحة المئوية التسعين من منحنى التكلفة بنحو 13 إلى 14 دولارًا للطن، وأن هذه الزيادة لا تكون متساوية بالنسبة إلى جميع الأصول.
وأوضح أن تأثير ارتفاع الطاقة يختلف بحسب تكنولوجيا الإنتاج، وأن أصول أفران القوس الكهربائي (EAF) أكثر تعرضًا لارتفاع تكاليف الطاقة مقارنة بأصول الاختزال المباشر المعتمدة على الغاز والأفران العالية وأفران الأكسجين القاعدي (BF-BOF).
كما تضمن العرض مقارنة بين سيناريوهات أسعار النفط والغاز وتأثيرها على تكلفة إنتاج حديد التسليح خلال عام 2026، شملت السيناريو الأساسي، وسيناريو تصعيد قصير خلال الربع الرابع من العام، وسيناريو تصعيد عميق، بما يوضح حساسية تكاليف الإنتاج للتطورات الجيوسياسية وأسعار الطاقة.
وانتقل سيبانا إلى العلاقة بين تكاليف الإنتاج والانبعاثات الكربونية، موضحًا أن منصة CRU تتيح تحليل تكاليف الإنتاج وكثافة الانبعاثات على مستوى الأصول الصناعية، بما يسمح بمقارنة المزايا التنافسية بين المنتجين في مناطق مختلفة.
واستعرض العرض مقارنة لبيانات عام 2025 بين منتجين في منطقة الشرق الأوسط وشمال أفريقيا والصين والهند، مع التمييز بين الأصول الساحلية والداخلية، وإظهار أحجام الإنتاج من خلال أحجام الدوائر في الرسوم البيانية.
وأشار إلى أن أصول منطقة الشرق الأوسط وشمال أفريقيا تقع عمومًا في الطرف الأدنى من حيث كثافة الانبعاثات، مع وجود تفاوت في تكاليف الإنتاج بين المصانع، وهو ما يجعل تقييم الميزة التنافسية مرتبطًا بمستوى التكلفة والانبعاثات وموقع الأصل الإنتاجي في الوقت نفسه.
وأوضح أن بعض المصانع الصينية الموجهة للتصدير تتمتع بتكاليف إنتاج منخفضة وانبعاثات كربونية منخفضة نسبيًا، وأنه مع استمرار استثمارها في التقنيات النظيفة ستتنافس على العملاء أنفسهم في عالم ترتبط فيه التجارة بتكاليف الكربون.
وأكد أن هذا التطور يفرض على المنتجين في الشرق الأوسط وشمال أفريقيا النظر إلى المنافسة من زاوية أوسع من مجرد توافر المواد الخام أو انخفاض تكاليف الطاقة، إذ أصبحت كثافة الانبعاثات والاستثمارات في التقنيات النظيفة عاملين مؤثرين في فرص التصدير والاحتفاظ بالعملاء.
وخلص سيبانا إلى أن نمو الطلب العالمي ينتقل جغرافيًا، مع اختلاف اتجاهاته بحسب نوع المنتج، وأن فرص المنتجين في منطقة الشرق الأوسط وشمال أفريقيا ترتبط بقدرتهم على الاستفادة من نمو الأسواق الإقليمية، وتحقيق التوازن بين التكلفة والانبعاثات، والتعامل مع القيود التجارية ومتطلبات النفاذ إلى الأسواق، مشيرًا إلى أن نمو الطلب وحده لا يضمن القدرة على دخول هذه الأسواق.
وشدد على أن أي إضافات جديدة إلى الطاقات الإنتاجية يجب أن تراعي الاضطرابات الجيوسياسية، والتعرض لمخاطر الطاقة، والقيود التجارية، والأهم من ذلك استثمارات المنافسين في التقنيات الأنظف، مؤكدًا أن القدرة على المنافسة خلال السنوات المقبلة ستتحدد بدرجة متزايدة من خلال كفاءة الإنتاج والأداء البيئي معًا.