
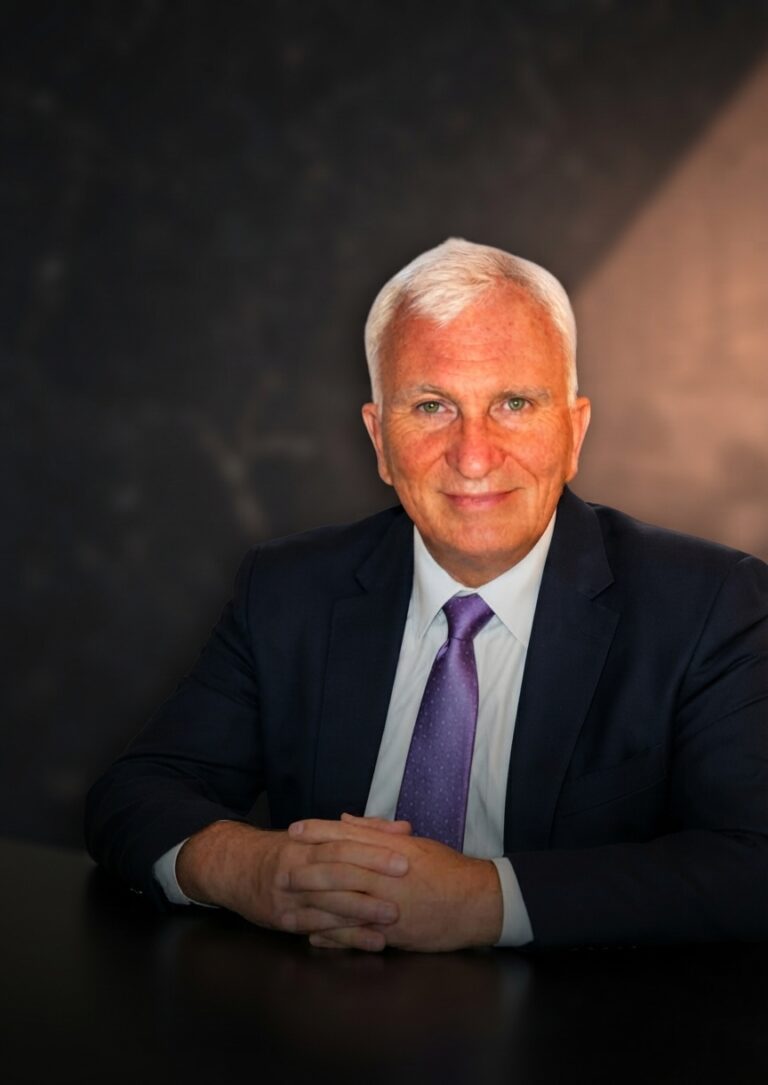
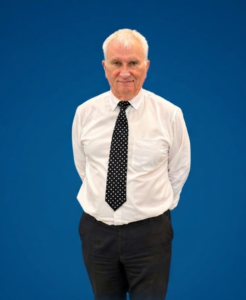
الدكتور آندريه كوتاس، خبير اقتصاديات الصلب البريطاني:
مصانع الصلب المصرية والجزائرية لديها ميزة جغرافية في التكلفة مقارنة بالموردين الصينيين والأتراك والهنود إلى شمال وغرب إفريقيا
منتجو الصلب في الشرق الأوسط أمام فرصة تاريخية لدخول الأسواق الأوروبية والأمريكية شرط إثبات المنشأ
حوار – محمد عبد الخالق مساهل
المركز الإعلامي للاتحاد العربي للحديد والصلب
قدم خبير اقتصاديات الصلب البريطاني الدكتور أندرييه كوتاس مؤسس موقع ستيل اون ذا نت (steel on the net ) قراءة إقتصادية وصناعية متخصصة في مجريات صناعة الصلب عربياً وإقليمياً وعالمياً، حتى عام 2035، ملقياً الضوء على عديد من الملفات الشائكة التي تواجهها الصناعة على طول سلسلة الإمداد من المنجم إلى المصنع ومن المصنع إلى السوق، مروراً بتقنيات التصنيع و الطاقات الإنتاجية.
وأكد كوتاس في حوار خاص لنشرة ”الصلب العربي” أن الطاقة الإنتاجية العالمية في صناعة الصلب، بلغت 2.445 مليار طن في 2025 وفائض 640 مليون طن يتجه إلى 745 مليون طن في 2028، لافتاً أن الصين صدرت 131 مليون طن في 2025 تعادل 14% من إنتاجها بزيادة 153% عن 2020، وتستحوذ على أكثر من 50% من الفائض بإعانات تعادل 15 ضعفاً.
ولفت إلى أن حجم سوق الخردة المحلية في مصر يصل إلى نحو 2 إلى 3 ملايين طن سنوياً، مقابل احتياجات نظرية لأفران القوس الكهربائي تراوح بين 7 و9 ملايين طن عند التشغيل الكامل، مشيراً إلى أن ميزة تركيا الحقيقية في كهرباء الصهر وليس الخردة التي تعد من أكبر مستورديها في العالم.
وحول أزمة البصمة الكربونية والانبعاثات الناجمة عن صناعة الصلب، أشار كوتاس إلى أن آلية الكربون الأوروبية المعروفة بـ CBAM دخلت 1 يناير 2026 وأول إقرار 30 سبتمبر 2027 بغرامة افتراضية بنسبة 10% ثم 20% ثم 30% اعتباراً من 2028.
واستعرض كوتاس نموذج الملكية الحكومية للمصانع الصلب والتأميم، قائلاً إن ملكية الدولة تميل إلى الفشل مرجعاً السبب إلى عدد من العوامل من بينها عدم تطابق الدورات الزمنية فالدورة الاستثمارية في صناعة الصلب تمتد حتى 30 عاماً بينما تقتصر الدورة السياسية على خمس سنوات والتي يكون للمالك فيها قرارات ذات دوافع انتخابية.
فخ فائض الطاقة الإنتاجية
من منظور منحنيات التكلفة ومعدلات استغلال الطاقة الإنتاجية، متى يصبح مصنع الصلب غير مستدام اقتصادياً؟ وهل لا تزال قوى السوق قادرة على دفع الطاقات مرتفعة التكلفة إلى الخروج من السوق، في صناعة تتداخل فيها الإعانات والدعم الحكومي والحواجز أمام الإغلاق؟
لنبدأ بسؤال القياس، لأنه أكثر قابلية للحسم مما يبدو. لا يصبح المصنع غير مستدام اقتصادياً عندما يفشل في تحقيق تكلفة رأس ماله. ولو كان هذا هو المعيار، لكان معظم طاقات الصلب في العالم قد أغلقت بالفعل. يصبح المصنع غير مستدام عندما يعجز عن تغطية تكاليف التشغيل النقدية خلال دورة سعر كاملة، وعندما لا يستطيع تمويل رأس المال اللازم للحفاظ على تراخيصه، ومتطلبات السلامة، وجودة منتجاته. وهذا الشرط الثاني هو الذي يؤدي معظم الدور، وهو أيضاً الشرط الذي تخفيه الميزانيات العمومية. فإرجاء إعادة تبطين الأفران، وتأجيل الامتثال البيئي، وتأخير الصيانة يمكن أن يبقي المصنع فوق خط التدفق النقدية لعدة سنوات، بينما تنخفض قيمة تصفيتها تدريجياً إلى ما دون تكلفة الإغلاق الذي يؤجله.
وعلى صعيد حجم المشكلة، فإن أحدث تقييم لمنظمة التعاون الاقتصادي والتنمية واضح تماماً. فقد بلغت الطاقة العالمية لإنتاج الصلب مستوى قياسياً عند 2.445 مليار طن في عام 2025، بعد ارتفاعها لأربع سنوات متتالية، بينما انكمش الطلب العالمي للعام الرابع على التوالي، مع تسارع معدل الانخفاض إلى أكثر من 2%. وبلغ فائض الطاقة الإنتاجية 640 مليون طن في عام 2025، أي أكثر من 200 مليون طن فوق إجمالي إنتاج دول منظمة التعاون الاقتصادي والتنمية. ومن المتوقع أن يصل إلى 745 مليون طن بحلول عام 2028. كما أن الإضافات المخطط لها حتى عام 2028 تعادل زيادة بنسبة 5.7% عن مستويات عام 2025، مقابل نمو متوقع في الطلب يبلغ نحو 0.9% سنوياً.
وفي سوق تنافسية حقاً، هل ستجبر الطاقات مرتفعة التكلفة على الإغلاق؟ نعم، والنظرية في هذا الشأن لا يساورها شك. لكن موضع الشك هو ما إذا كان مثل هذا السوق موجوداً أصلاً في صناعة الصلب، والإجابة الصادقة هي أنه غير موجود، لأسباب تعمل على جانبي عمر المصنع.
فحواجز الدخول إلى صناعة الصلب تفشل في وظيفتها الأساسية. فهي مرتفعة بما يكفي لردع رأس المال الخاص الذي يسعى إلى تحقيق عائد تجاري، لكنها ليست مرتفعة بما يكفي لردع الطاقات المدعومة من الدولة، التي لا تسعى إلى تحقيق ذلك العائد. والنتيجة هذه المفارقة: تكلفة رأس المال تستبعد المستثمرين المنضبطين تحديداً، وتسمح بدخول المستثمرين غير المنضبطين تحديداً. وتشير نتيجة منظمة التعاون الاقتصادي والتنمية، التي تفيد بأن شركة الصلب الصينية الوسيطة تلقت إعانات تعادل خمسة عشر ضعفاً، مقارنة بحجم أصولها، ما تتلقاه الشركة الوسيطة في أماكن أخرى، ارتفاعاً من عشرة أضعاف، إلى آلية قائمة، وليس مجرد شكوى.
أما حواجز الخروج فهي النصف الأكثر خطورة من المشكلة، وهنا تمتلك السياسات أكبر قدر من التأثير. فالمصنع الذي يُغلق يواجه تكاليف معالجة الموقع وتسويات العمالة، والتزامات المعاشات، والتزامات تعاقدية تتجاوز في كثير من الأحيان القيمة القابلة للتحقق من الأصول. ولذلك يؤدي الإغلاق إلى تدمير قيمة في الميزانية العمومية للمالك، على نحو لا تفعله مواصلة التشغيل الهامشي.
وإذا أضفنا إلى ذلك التكلفة السياسية لفقدان الوظائف الإقليمية المركزة، تصبح النتيجة منهجية تتراجع الحكومات، ويحل الدعم محل الإغلاق، وتظل الطاقة التي حددها منحنى التكلفة للخروج في السوق، فتواصل الضغط على الأسعار بالنسبة إلى الجميع. وتمثل حالة «إيلفا» في تارانتو المثال الأوروبي الأكثر تكلفة، لكن النمط عام.
ويحتاج توسع الهند إلى قدر أكبر من الدقة مما يحصل عليه عادة. فقد أضافت الهند 41.4 مليون طن من الطاقة الإنتاجية بين عامي 2021 و2025، ومن المقرر أن تضيف ما يصل إلى 31.8 مليون طن أخرى بحلول عام 2028، وهذا هو مصدر القلق الرئيسي لمنظمة التعاون الاقتصادي والتنمية إلى جانب الصين. لكن الهند ظلت حتى الآن مستورداً صافياً متواضعاً، لأن الطلب المحلي نما بالتوازي مع الطاقة الإنتاجية. والخطر ليس في نية الهند بل في التوقيت. فالطاقة الإنتاجية تبنى على دفعات مدتها ثلاث سنوات، بينما ينمو الطلب سنوياً، ومن ثم فإن حتى البرنامج الوطني المحكم ينتج فائضاً قابلاً للتصدير خلال الفترات التي لا يتزامن ويحل فيها الاثنان. وينبغي للمنتجين العرب التخطيط لهذه الفترات، وليس لموجة تصدير هندية دائمة.
والاستنتاج السياسي يأتي مباشرة من ذلك. فإذا كان الخروج هو القيد الحاسم، فإن الأموال العامة التي يتم إنفاقها على استمرار التشغيل هي أموال تنفق للدفاع عن المشكلة. أما إنفاق الأموال نفسها على الإغلاق المنظم، ومعالجة المواقع، والدعم الحقيقي لتعويضات العمالة، فيزيل الطاقة الإنتاجية بصورة دائمة، ويفعل ذلك بتكلفة معروفة. وقد أثبتت إعادة هيكلة الفحم الأوروبية إمكانية القيام بذلك. أما صناعة الصلب فلم تكن مستعدة بعد للقيام به.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
The Overcapacity Trap: Barriers to Entry and Exit in Steel
https://www.steelonthenet.com/insights/steel-overcapacity-barriers-entry-exit.html
Zombie Steel Mills: Why State Aid Delays the Inevitable
https://www.steelonthenet.com/insights/zombie-steel-mills-state-aid.html
OECD Steel Outlook 2026
https://www.oecd.org/en/publications/2026/06/oecd-steel-outlook-2026_a79fb861.html
OECD Steel Committee, 99th Session: Statement by the Chair, March 2026
انخفاض الكربون في إنتاج الصلب القائم على الاختزال المباشر بالغاز وفرن القوس الكهربائي حقيقي وأصل تجاري في السوق الأوروبية
صادرات الصلب الصيني.. تهديد أم فرصة للمنتجين العرب
هل يمثل موقع الصين في صادرات الصلب قيداً طويل الأجل على ربحية المنتجين العرب؟ وإذا كان الأمر كذلك، فأين يمكن لمنتجي الشرق الأوسط وشمال إفريقيا ذوي الكفاءة أن يجدوا فرصاً في مواجهة الصين، سواء من خلال خفض تكاليف الاستثمار، أو الاستفادة من المنتجات نصف المصنعة، أو الوصول إلى أسواق تزداد فيها أهمية المنشأ والأداء الكربوني؟
يمثل موقع الصين التصديري شرطاً هيكلياً وليس نقطة في دورة اقتصادية، والتمييز بين الأمرين مهم بالنسبة إلى كيفية استجابة المنتجين العرب. فالفائض الدوري يمكن الانتظار حتى ينتهي. أما الفائض الهيكلي فيجب التخطيط على أساسه.
ويعود أصل المشكلة إلى الداخل. فقد بُني الطلب الصيني على الصلب على طفرة في العقارات والإنشاءات انتهت، لكن الصناعة التي صممت لخدمتها لم تنكمش بصورة مماثلة. فقد شحنت شركات الصلب الصينية رقماً قياسياً بلغ 131 مليون طن إلى الأسواق الخارجية في عام 2025، بما يعادل نحو 14% من إنتاجها من الصلب الخام، وبزيادة قدرها 153% عن عام 2020. وتجاوز نصيب الصين من فائض الطاقة الإنتاجية العالمية 50% خلال الجزء الأخير من عام 2025. وهذه هي حسابات مشكلة محلية يجري تصديرها إلى الخارج.
ويستحق استمرار المشكلة، رغم السياسة الوطنية الصريحة لتوحيد الصناعة، أن يُفهم جيداً، لأنه يحدد المدة التي يمكن أن تستمر فيها. فقد أشارت بكين باستمرار إلى الانضباط في الطاقة الإنتاجية، بينما عرقلت الحكومات المحلية باستمرار تحقيقه. فالسلطة الإقليمية أو البلدية تواجه عواقب إغلاق مصنع من حيث العمالة والإيرادات الضريبية والتعرض المصرفي، لكنها لا تتحمل أياً من العواقب الوطنية لعدم إغلاقه. والنتيجة هي فجوة مستمرة بين الاندماج المعلن والاندماج المنفذ. وإلى أن يتم حل تضارب الحوافز هذا، ينبغي التعامل مع إعلانات الانضباط في الطاقة الإنتاجية الصينية باعتبارها تصريحات عن النوايا، لا توقعات للمستقبل. وفي الوقت نفسه، تسير الصين مرة أخرى على مسار توسعي، مع تخطيط لإضافة ما يصل إلى 38.6 مليون طن من الطاقة الإنتاجية الجديدة حتى عام 2028.
بالنسبة إلى المنتجين العرب، فإن النتيجة العملية هي وجود سقف سعري. فعروض التصدير الصينية تحدد المستوى الذي يقاس عليه المنتجون الإقليميون في الأسواق الثالثة، وفي الأسواق المحلية أيضاً عندما تكون آليات الدفاع التجاري ضعيفة. وهذا السقف ليس تشوهاً مؤقتاً ينبغي تحمله إلى أن تعود الأوضاع إلى طبيعتها. إنه بيئة التشغيل. ومن ثم يجب بناء القدرة التنافسية على أساس هذا المعيار، وليس على أساس سعر مأمول بعد زوال التشوه.
هل يخلق الضغط الصيني أيضاً فرصة للمنتجين الأكفأ في منطقة الشرق الأوسط وشمال إفريقيا؟
نعم، بثلاث طرق محددة، وإن لم تكن أي منها الطريقة التي يُستشهد بها عادة.
أولاً، جعلت المعدات والهندسة والتمويل الصيني لإقامة المشروعات إضافات الطاقة الإنتاجية في المنطقة أرخص مما كانت ستكون عليه بخلاف ذلك. وهذه ميزة حقيقية من حيث رأس المال، بشرط أن يحتفظ المشتري بالانضباط الفني الكافي لتقييم ما يُعرض عليه.
ثانياً، يمثل الصلب الصيني نصف المصنع مدخلاً بقدر ما يمثل منافساً. فالمدرفل الإقليمي الذي يتمتع بإمكانية الوصول إلى ألواح أو مربعات نصف مصنعة بأسعار تنافسية يستطيع بناء طاقة تحويلية لاحقة بكثافة رأسمالية أقل بكثير من المسار المتكامل المماثل. وعندما يكون الهدف هو خدمة الطلب المحلي على المنتجات النهائية بدلاً من امتلاك السلسلة بأكملها، فإن هذه غالباً هي الاقتصاديات الأفضل.
ثالثاً، والأهم، أن إجراءات الدفاع التجاري التي اتخذها الاتحاد الأوروبي والولايات المتحدة ضد المواد الصينية تخلق مساحة في الأسواق الثالثة أمام المنتجين القادرين على إثبات المنشأ والأداء الكربوني. وهذه المساحة لا تتاح إلا للمنتجين القادرين على توثيق الأمرين معاً.
وهذا يضع علاوة متزايدة على التوثيق. فقد حددت منظمة التعاون الاقتصادي والتنمية زيادة تقارب 300% في صادرات المنتجات الصينية نصف المصنعة إلى جنوب شرق آسيا خلال عام 2025، ولفتت الانتباه إلى عمليات إعادة الشحن والمعالجة في دول ثالثة للصلب الخاضع لإجراءات تجارية. والنتيجة بالنسبة إلى المنتجين في كل مكان هي أن المنشأ أصبح يخضع للفحص بقدر السعر نفسه. وبالنسبة إلى منتجي الشرق الأوسط وشمال إفريقيا الساعين إلى الوصول المستدام إلى الأسواق الأوروبية وأمريكا الشمالية، فإن المنشأ القابل للتحقق ليس إجراءً شكلياً للامتثال، بل أصل تجاري، ومن المفيد بناء الأنظمة التي تثبته قبل أن تصبح مطلوبة.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Episode 008: China›s Steel Flood – Overcapacity, Bankruptcies and Promises
https://www.steelonthenet.com/insights/podcasts/ep008-chinas-steel-flood.html
Two Worlds: How Carbon Pricing is Splitting the Steel Industry
https://www.steelonthenet.com/insights/steel-carbon-divide.html
OECD Steel Outlook 2026
https://www.oecd.org/en/publications/2026/06/oecd-steel-outlook-2026_a79fb861.html
OECD topic page: Steel
https://www.oecd.org/en/topics/steel.html
1% فقط من منتجات الصلب يستحق الحماية.. والرسوم الدائمة تحمي الطاقات المتعثرة على حساب الصناعة
نموذج الصناعة التركي بين المحاكاة والمنافسة
هل ينبغي لمصر أن تكرر النموذج التركي القائم على الخردة وأفران القوس الكهربائي، أم أن اختلاف مواردها المعدنية، وقاعدة الاختزال المباشر القائمة على الغاز الطبيعي، وإمكانات الطاقة المتجددة لديها، تشير إلى نموذج مختلف يقوم على التكامل بين الاختزال المباشر وفرن القوس الكهربائي، مع استخدام الخردة كمدخل مرن؟
لا ينبغي لمصر أن تحاول تكرار نموذج الخردة، وفرن القوس الكهربائي التركي، والسبب ليس تنافسياً بل مادياً. فالبلدان لديهما موارد معدنية مختلفة والنموذج التركي مبني على ميزة لا تمتلكها مصر.
فتركيا من أكبر مستوردي خردة الحديد في العالم وصناعتها مصممة على أساس هذه الحقيقة. وتقع المصانع بالقرب من الموانئ العميقة، وتُبنى طاقات الصهر بمحاذاة مرافق التفريغ، ويعتمد النموذج التجاري على الوصول المستمر إلى كميات كبيرة من الخردة المتداولة دولياً، بشروط رأس المال العامل والعملة الصعبة التي لا يمكن توفيرها إلا بالحجم والعلاقات التجارية. أما وضع مصر فمختلف بصورة جوهرية. إذ يبلغ توليد الخردة المحلية نحو 2 إلى 3 ملايين طن سنوياً، مقابل احتياجات نظرية لأفران القوس الكهربائي تتراوح بين 7 و9 ملايين طن عند التشغيل الكامل، كما أن أحجام الاستيراد تعرضت للضغط بسبب موجات خفض قيمة الجنيه المصري المتعاقبة، وليس بسبب غياب الطلب. ومن شأن بناء طاقات إضافية حول معدن يجب على مصر شراؤه بالدولار، في منافسة مع مشترين أتراك يمتلكون لوجستيات أعمق وعلاقات تجارية أطول، أن يضاعف الانكشاف القائم بدلاً من حله.
ومع ذلك، فإن رفض النموذج التركي بالكامل سيكون خطأ، لأن العنصر الأكثر قبلية للنقل منه ليس العنصر الذي يطرح للنقاش عادة.
فالميزة الهيكلية الحقيقية لتركيا تكمن بصورة متزايدة في الكهرباء وليس الخردة. إن توسع توليد الطاقة المتجددة في تركيا، والطاقة الشمسية على وجه الخصوص، يخفض تدريجياً تكلفة الكهرباء المسلمة للعملية الصهر كثيفة الاستهلاك للطاقة، ويفعل ذلك بهيكل تكلفة يثبت عند نقطة الاستثمار بدلاً من التعرض لأسواق الوقود. وبالنسبة إلى فرن القوس الكهربائي، حيث تمثل الكهرباء أحد أكبر مدخلات التشغيل المنفردة، فإن هذه ميزة مستدامة من النوع الذي لا توفره المضاربة على أسعار الخردة.
ومورد الطاقة المتجددة في مصر أفضل من تركيا، وليس أسوأ. ويُعد ممر الرياح في خليج السويس من أقوى موارد الرياح البرية في العالم، كما أن الإشعاع الشمسي في صعيد مصر يتجاوز أي مستوى متاح في الأناضول. وقد بدأت البلاد في تطوير كليهما. لكن ما لم يحدث بعد هو الربط المتعمد بين هذا التوليد والاستهلاك الصناعي من خلال عقود طويلة الأجل تمنح منتج الصلب تكلفة كهرباء معلومة لمدة خمسة عشر أو عشرين عاماً. وهذا هو الدرس التركي الذي يستحق أن تستورده مصر، وهو متاح لمصر على أسس أفضل.
وهناك ملاحظتان ضروريتان إذا كان الهدف أن يكون هذا مفيداً وليس مجرد تشجيع.
أولاً: يعتمد جزء من القدرة التنافسية التركية على ديناميكيات العملة وعلى القدرة على المضاربة على تحركات أسعار الخردة. ولا يمثل أي منهما سياسة يمكن تبنيها، ولا ينبغي لأي منهما أن يدخل في دراسة استثمارية مصرية.
ثانياً: لا تخفض الميزة الكربونية للطاقة المتجددة حالياً الالتزام الكربوني الحدودي الأوروبي بالنسبة إلى الصلب، لأن الآلية تنطبق على الانبعاثات المباشرة المضمنة في منتجات الحديد والصلب، وليس على الانبعاثات غير المباشرة الناتجة عن الكهرباء المشتراة. ومن ثم ينبغي للمنتجين أن يفهموا الطاقة النظيفة باعتبارها قراراً متعلقاً بتكاليف التشغيل وتحوطاً ضد التوسع المستقبلي في نطاق الآلية، وليس باعتبارها وسيلة لخفض فاتورة التعديل الحدودي لهذا العام. وهذا التمييز كثيراً ما يختلط في النقاش الإقليمي، ويؤدي إلى تبرير الاستثمارات على أساس منفعة خاطئة.
والاستنتاج الاستراتيجي هو أن نموذج مصر ينبغي أن يكون التكامل بين الاختزال المباشر وفرن القوس الكهربائي، مدعوماً بعقود للطاقة المتجددة، مع استخدام الخردة كمدخل موازن مرن، وليس كأساس. وهذا ليس النموذج التركي. إنه نموذج أكثر توافقاً مع الموارد المصرية، ويستخدم مورداً لا تمتلكه تركيا.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Steel Industry Strengths and Weaknesses by Country
https://www.steelonthenet.com/resources/countries/strengths-weaknesses.html
Egypt Steel Industry: Facilities, Resources and Analysis
https://www.steelonthenet.com/resources/countries/egypt.html
European Commission: Carbon Border Adjustment Mechanism, definitive period
https://trade.ec.europa.eu/access-to-markets/en/news/start-definitive-period-cbam-eu
قرارات إغلاق مصانع الصلب والملكية العامة شهدت تحديثاً كبيراً للصلب في بريطانيا
ميزة مصر ودول الخليج بين الغاز والاختزال المباشر وقيد الخردة
إلى أي مدى لا تزال ميزة مصر ودول الخليج في الغاز الطبيعي والاختزال المباشر قادرة على توفير أفضلية هيكلية في صناعة الحديد والصلب خلال السنوات العشر إلى العشرين المقبلة؟ ولماذا لم تتحول هذه الميزة إلى حصة أكبر في تجارة الصلب العالمية؟ وفي ضوء قيود الخردة، هل يكون توسيع طاقات الاختزال المباشر أكثر جدوى من الاعتماد على الخردة المستوردة، وما درجة المرونة المثلى في مزيج الشحنة داخل أفران القوس الكهربائي؟
يشترك هذان السؤالان في إجابة واحدة، لأنهما وجهان للمشكلة نفسها: صناعة الصلب المصرية تعتمد على مدخلات معدنية ومدخلات طاقة لا تسيطر عليها، والتوازن بينهما هو اختيار يتعلق بنوع الانكشاف الذي نفضل تحمله، وليس اختياراً بين الاعتماد والاكتفاء الذاتي.
وأود أن أبدأ بمناقشة الفرضية مباشرة، لأنني لا أعتقد أنها تصمد بالشكل الذي تُطرح به عادة. فقد كانت المقولة التي تفيد بأن الغاز الطبيعي الذي يتم تسعيره بصورة تنافسية يمنح مصر ودول الخليج ميزة هيكلية في إنتاج الحديد خلال السنوات العشر إلى العشرين المقبلة قابلة للدفاع عنها عندما طُرحت للمرة الأولى. لكنها أضعف بكثير الآن، والتدهور موثق هيكلياً وليس افتراضياً.
كانت ميزة الغاز التاريخية في مصر تستند إلى التسعير الإداري، وليس إلى تكلفة المورد. وكان ذلك قراراً متعمداً للسياسة الصناعية، دعم الاستثمار في مسار الاختزال المباشر – فرن القوس الكهربائي منذ تسعينيات القرن الماضي، لكن هذا التسعير يتجه الآن إلى أن يصبح طبيعياً. وقد رفعت تعريفات الغاز الصناعي تدريجياً نحو استرداد التكلفة، في إطار برنامج أوسع لإصلاح تسعير الطاقة. واعتباراً من 1 مايو 2026، تم تحديد السعر المنظم لمنتجي الحديد والصلب عند 7.75 دولار لكل مليون وحدة حرارية بريطانية، بزيادة تقارب دولارين، ويتجه التسعير إلى المراجعة الدورية مقابل تكافؤ الأسعار في السوق. والأهم أن الطاقات الجديدة لا تحمل ضماناً مدعوماً لسعر الغاز. والمستثمر الذي يُقيم اليوم مشروع اختزال مباشر جديداً في مصر لا يستطيع الاعتماد على سعر المدخل الذي بُني على أساسه الأسطول القائم.
وقد فاقم الوضع الخارجي هذا الأمر. فمصر أصبحت الآن مستورداً للغاز الطبيعي المسال لتلبية جزء من احتياجاتها، وهو ما يعني أن سعر الغاز الصناعي المحلي مرتبط، بصورة مباشرة أو من خلال الضغط المالي، بالغاز الطبيعي المسال العالمي. ومع الإغلاق الفعلي لمضيق هرمز أمام حركة الملاحة التجارية الروتينية منذ أواخر فبراير، وخضوع الغاز الطبيعي المسال القطري لقوة قاهرة، فقد جرى تفعيل هذا الارتباط في الاتجاه الأكثر سوءاً. وسعر غاز يبلغ 7.75 دولار لكل مليون وحدة حرارية بريطانية ليس تكلفة مدخل تنافسية للاختزال المباشر وفق أي معيار خليجي تاريخي.
وهناك سابقة للخطر في شكله المادي، كما في شكله السعري. ففي أثناء أزمات الغاز بين عامي 2013 و2016، جرى تحويل الإمدادات من الصناعة إلى المستخدمين السكنيين، وانخفض إنتاج الاختزال المباشر بصورة حادة، واضطر المنتجون إلى اللجوء إلى الخردة المستوردة
مرتفعة التكلفة في وقت قصير. ومن ثم فإن هشاشة النموذج ثابتة وليست نظرية، وقد ظهرت بالفعل في ظل التسعير الإداري. وترتيب التسعير الذي كان يخفف من حدة هذه المخاطر لم يعد قائماً بالشكل نفسه.
وهذا يجيب عن سؤالك الفرعي الثالث، وهو الأكثر قيمة في المجموعة. لماذا لم تتحول الميزة المحتملة إلى حصة أكبر من تجارة الصلب العالمية؟ لأنها لم تكن يوماً آمنة بالقدر المفترض، ولأن بقية سلسلة المدخلات مستوردة في كل الأحوال. فلا تمتلك مصر خام حديد مناسباً للاختزال المباشر على نطاق واسع: فالاختزال المباشر يتطلب مكورات تبلغ نسبة الحديد فيها نحو 67%، مع نسبة منخفضة جداً من الشوائب، في حين تراوح نسبة الحديد في خامات الواحات البحرية بين 45 و50%. ولذلك يتم استيراد المكورات من البرازيل والخليج والدول الاسكندنافية. وأضف إلى ذلك عدم تطابق هيكلي في العملة، حيث يجري تسعير المدخلات بالدولار في حين يُباع جزء كبير من الإنتاج في السوق المحلية بالجنيه المصري، وأضف أيضاً طاقة إنتاجية مركبة تبلغ نحو 20 مليون ton مقابل إنتاج يقارب 10.7 مليون طن. والنتيجة هي قاعدة مرتفعة من التكاليف الثابتة محمولة على مدخلات مقومة بالدولار، ما يضيق الهامش المتاح لتمويل تطوير الصادرات.
أما فيما يتعلق بالخردة تحديداً، فإن الطرح الصادق هو أن أياً من المعدنين ليس مؤمناً محلياً. فالاختيار بين توسيع الاختزال المباشر والاعتماد على الخردة المستوردة هو اختيار بين التعرض للمكورات المستوردة والغاز، والتعرض للخردة المستوردة. فتوسيع الاختزال المباشر لا يلغي الاعتماد على الاستيراد؛ بل ينقل موقعه.
وبناءً على ذلك، فإن النتيجة بالنسبة إلى التوازن الأمثل للشحنة ليست رقماً، وإنما قدرة. ففرن القوس الكهربائي المصمم للعمل عبر نطاق واسع من نسب الاختزال المباشر إلى الخردة، مع امتلاك عمليات الشحن والطاقة والتكرير اللازمة للعمل عند أي طرف من هذا النطاق، يسمح للمنتج بالموازنة بين نوعي الانكشاف مع تحرك الأسعار النسبية. وفي الظروف الحالية، أتوقع أن يجد المشغلون المصريون النقطة الاقتصادية المثلى داخل نطاق واسع وليس عند نقطة ثابتة، وتكمن القيمة في القدرة على التحرك داخل هذا النطاق، وليس في تحديد النسبة الثابتة الصحيحة. وسيحقق الاستثمار في مرونة الشحنة عائداً أفضل من الاستثمار في طاقة إضافية عند نسبة ثابتة.
والاستنتاج التحليلي هو أن موقع مصر في الاختزال المباشر لا يزال أصلاً حقيقياً، لكن ينبغي الدفاع عنه من خلال عقود طويلة الأجل للغاز بسعر معلوم، ومن خلال التعاقد على الطاقة المتجددة بسعر معلوم لمرحلة الصهر، ومن خلال مرونة الشحنة، وليس من خلال افتراض أن الغاز الرخيص سيعود.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Egypt Steel Industry: Facilities, Resources and Analysis
https://www.steelonthenet.com/resources/countries/egypt.html
Egypt raises industrial gas price for iron and steel to $7.75/MMBtu, May 2026
https://egyptoil-gas.com/news/egypt-raises-industrial-gas-price-floor-to-6-50-mmbtu/
Egypt: regulated natural gas price increases for industrial sectors, April 2026
تكلفة الصلب الأخضر والاختيار بين الاختزال المباشر بالغاز الطبيعي والهيدروجين
ما الفارق الاقتصادي الحقيقي بين الاختزال المباشر باستخدام الغاز الطبيعي والاختزال المباشر باستخدام الهيدروجين، من حيث النفقات الرأسمالية والتشغيلية؟ وهل يستطيع إنتاج الحديد بالهيدروجين أن يصبح مجدياً تجارياً في ظل تكاليف الطاقة والتكنولوجيا الحالية دون دعم حكومي كبير وطويل الأجل؟ وإلى أي مدى سيظل الغاز الطبيعي مساراً انتقالياً أساسياً لصناعة الصلب خلال العقدين المقبلين؟
ينقسم هذا السؤال بوضوح إلى جزأين، والخلط بينهما هو الخطأ الأكثر شيوعاً في هذا النقاش. الفجوة الرأسمالية بين الاختزال المباشر بالغاز الطبيعي والاختزال المباشر بالهيدروجين يمكن التعامل معها. أما الفجوة التشغيلية فليست كذلك.
فعلى مستوى المصنع، يكون الفارق أصغر مما توحي به معظم التحليلات. فأفرع الاختزال بالعمود الحديثة، لدى المرخصين الرئيسيين للتكنولوجيا، مصممة بالفعل للعمل باستخدام غاز اختزال غني بالهيدروجين، كما أن التكلفة الإضافية لجعل الفرن جاهزاً لاستخدام الهيدروجين تمثل نسبة متواضعة من إجمالي التكلفة الرأسمالية. أما رأس المال المهم فعلاً فيقع خارج حدود المصنع: المحللات الكهربائية، وتوليد الطاقة المتجددة المخصص، ومنشآت التخزين، وتعزيز خطوط الأنابيب أو شبكة الكهرباء. وتشير تقديراتي المنشورة عالمياً إلى أن متطلبات هذه البنية التحتية تصل إلى نحو تريليون دولار، وال يظهر معظمها في التكلفة الرأسمالية المعلنة لمشروع الصلب. ومن ثم، فإن المنتج الذي يقارن وحدة اختزال مباشر تعمل بالغاز بوحدة اختزال مباشر تعمل بالهيدروجين استناداً إلى تكلفة المصنع الرأسمالية وحدها يقارن الأرقام الخطأ.
أما على صعيد تكاليف التشغيل، فالفجوة هيكلية وليست عارضة. يستهلك الاختزال المباشر بالهيدروجين نحو 50 إلى 55 كيلوجراماً من الهيدروجين لكل طن من الحديد المختزل مباشرة. وعند تحويل ذلك إلى احتياجات الكهرباء وفقاً لكفاءة المحلل الكهربائي، فإننا أمام استهلاك هائل من الكهرباء لكل طن، كما يجب أن تكون هذه الكهرباء مستقرة وليست متقطعة، لأن فرن الاختزال بالعمود لا يستطيع أن يتبع تقلبات الطقس. والنتيجة هي أن اقتصاديات الاختزال المباشر بالهيدروجين ليست في الأساس مسألة تخص صناعة الصلب على الإطلاق، بل هي مسألة تتعلق بتكلفة الكهرباء المستقرة منخفضة الكربون التي تصل إلى المصنع، وهذه التكلفة تحددها ظروف الشبكة والأراضي والتمويل، وهي عوامل تقع إلى حد كبير خارج سيطرة منتج الصلب.
هل يمكن لصناعة الحديد بالهيدروجين أن تصبح مجدية تجارياً من دون دعم حكومي كبير وطويل الأجل، في ظل التكنولوجيا وتكاليف الطاقة الحالية؟ سجل المشروعات حتى الآن لا يثبت ذلك بعد. فما زال الهيدروجين الأخضر أكثر تكلفة بصورة ملموسة من الافتراضات التي بُنيت عليها الموافقة على المشروعات الأوروبية الرائدة. كما أن تصنيع المحللات الكهربائية لم يتوسع بالسرعة التي افترضتها خرائط الطريق في عامي 2020 و2021. وثبت أن الربط بالطاقة المتجددة وتعزيز الشبكات أبطأ من إنشاء المصانع التي كان من المفترض أن تدعمها. كما أن تسعير الكربون لم يوفر اليقين في الإيرادات الذي يسمح لمجلس إدارة شركة بأن يضمن فجوة
التشغيل على مدى عمر أصل يمتد عشرين عاماً. ومن الأفضل قراءة نمط التأخير في المشروعات الرائدة باعتباره مؤشراً على ظروف التكلفة الحالية، لا باعتباره سلسلة من الانتكاسات المنفصلة. وهذه ملاحظة تتعلق بالتوقيت والتكلفة، وليس باتجاه المسار الذي ما زال واضحاً.
هل يُرجح، إذن، أن يظل الاختزال المباشر بالغاز الطبيعي مساراً انتقالياً أساسياً خلال العقدين المقبلين؟ نعم. لكنني أود أن أضع قيداً مهماً، ولا سيما بالنسبة إلى قراء هذه النشرة، وهو ليس القيد الذي يُطرح عادة.
فقد استندت حالة الاختزال المباشر بالغاز باعتباره جسراً انتقالياً دائماً إلى افتراض أن الغاز سيكون رخيصاً. وهذا الافتراض لم يعد آمناً. فقد رفعت مصر السعر المنظم للغاز لمنتجي الحديد والصلب إلى 7.75 دولار لكل مليون وحدة حرارية بريطانية، اعتباراً من 1 مايو 2026، بزيادة تقارب دولارين، في إطار مزيج من إصلاحات تسعير الطاقة والارتفاع الحاد في تكاليف استيراد الطاقة المتجددة في مصر أفضل من تركيا.. وممر الرياح في خليج السويس أقوى من موارد الرياح البرية في العالم.
الغاز الطبيعي المسال. ومع الإغلاق الفعلي لمضيق هرمز أمام حركة الملاحة التجارية الروتينية منذ أواخر فبراير 2026، وخضوع الغاز الطبيعي المسال القطري لقوة قاهرة، فإن سوق الغاز الإقليمية التي دعمت نموذج الاختزال المباشر – فرن القوس الكهربائي ليست هي السوق التي بنيت على أساسها مبررات هذه الاستثمارات في الأصل. والاستنتاج الصحيح ليس أن الاختزال المباشر بالغاز قد توقف عن كونه المسار الانتقالي. فهو لا يزال عملية إنتاج الحديد منخفض الكربون الوحيدة المثبتة التي تعمل على نطاق تجاري في هذه المنطقة. وإنما الاستنتاج هو أن ميزته من حيث التكلفة يجب تأمينها تعاقدياً، لا افتراضها سياسياً. فأي دراسة استثمارية لمشروع اختزال مباشر تعتمد على سعر غاز تحدده الإدارة الحكومية، ويُراجع دورياً، ويتعرض للتأثر بتكافؤ أسعار استيراد الغاز الطبيعي المسال، هي دراسة مبنية على افتراض تحرك بالفعل مرة واحدة هذا العام.
ــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Two Worlds: How Carbon Pricing is Splitting the Steel Industry
https://www.steelonthenet.com/insights/steel-carbon-divide.html
Green Steel Premiums: Promise or Illusion?
https://www.steelonthenet.com/insights/green-steel-premium.html
European Commission: start of the definitive period of the CBAM
https://trade.ec.europa.eu/access-to-markets/en/news/start-definitive-period-cbam-eu
CBAM Registry and verifier accreditation, September 2026
https://www.customsmanager.info/post/cbam-registry-what-you-need-to-know
آلية تعديل الكربون على الحدود الأوروبية.. تهديد أم فرصة للصلب العربي؟
هل يمكن لانخفاض كثافة الكربون في إنتاج الصلب العربي القائم على الاختزال المباشر بالغاز وفرن القوس الكهربائي أن يتحول إلى ميزة تجارية حقيقية في السوق الأوروبية في ظل آلية تعديل الكربون على الحدود الأوروبية (CBAM)؟ وما الشروط المتعلقة بالقياس والبيانات والتحقق والإفصاح والعلاقة التجارية مع المستوردين الأوروبيين التي يجب أن يستوفيها المنتجون العرب حتى تتحول هذه الميزة إلى قيمة تجارية فعلية؟
إن انخفاض كثافة الكربون في إنتاج الصلب القائم على الاختزال المباشر بالغاز وفرن القوس الكهربائي حقيقي، وهو أصل تجاري حقيقي في السوق الأوروبية. لكنه شرط ضروري وليس كافياً، والشروط التي يسأل عنها سؤالك الثاني أكثر صرامة مما يعرف به النقاش الإقليمي عموماً.
دخلت الآلية مرحلتها النهائية في 1 يناير 2026. وتُحتسب المسؤولية المالية الآن. ويحل موعد أول إقرار سنوي وتسليم الشهادات في 30 سبتمبر 2027 بالنسبة إلى السلع المستوردة خلال عام 2026، في حين تبدأ مبيعات الشهادات في فبراير 2027 بأسعار مرتبطة بمستويات تسوية مزادات نظام تداول الانبعاثات الأوروبي. ويجب أن يكون المستوردون حاصلين على صفة المُصرح المعتمد. ويحدد حد سنوي يبلغ خمسين طناً ما إذا كانت الالتزامات تنطبق.
أما الميزة التصميمية الحاسمة بالنسبة إلى هذه المنطقة فهي التعامل مع البيانات غير المتحقق منها. فمنذ عام 2026، لا يجوز استخدام الانبعاثات الفعلية في الإقرار إلا إذا جرى التحقق منها بواسطة طرف ثالث معتمد يعمل وفق مبادئ متوافقة مع نظام تداول الانبعاثات. وعندما لا تتوفر بيانات فعلية متحققة، تطبق قيم افتراضية من المفوضية الأوروبية، وتحمل هذه القيم زيادة مقصودة تتصاعد من 10% في 2026 إلى 20% في 2027، ثم 30% اعتباراً من 2028 بالنسبة إلى الحديد والصلب، إلى جانب قطاعات أخرى.
والنتيجة ينبغي أن تُقال بوضوح، لأنها تقلب الافتراض الذي تستند إليه نسبة كبيرة من التخطيط الإقليمي. فالمنتج الذي يمتلك بالفعل انبعاثات منخفضة ولكنه لا يستطيع التحقق منها يُعامل كمنتج ذي انبعاثات مرتفعة ويدفع غرامة إضافية. ومن ثم فإن الميزة الكربونية للاختزال المباشر بالغاز وفرن القوس الكهربائي لا تعود إلى المنتج الذي يمتلكها، بل إلى المنتج القادر على توثيقها بما يرضي جهة تحقق معتمدة. وبالتالي فإن كل شيء يتوقف على قدرات الرصد والإبلاغ والتحقق على مستوى المنشأة.
وهنا أوجه الاهتمام، لأن هذا هو القيد الملزم، وقد كان القيد الملزم في أماكن أخرى أيضاً. فقد وجد المنتجون في أوكرانيا وتركيا أن الصعوبة لا تكمن في كثافة الكربون للعملية، وإنما في تجميع بيانات على مستوى المنشأة بالجودة الكافية عبر سلسلة السوائل بأكملها. وبالنسبة إلى عملية متكاملة للاختزال المباشر، فرن القوس الكهربائي، تمتد هذه السلسلة من المكورات إلى الحديد المختزل مباشرة، ثم إلى الصلب الخام، وبعد ذلك إلى المنتج المدرفل، ويجب تتبع الانبعاثات المضمنة في كل مرحلة وإسنادها بدلاً من تقديرها. ولم تُصمم أنظمة القياس والمحاسبة الحالية في هذه المنطقة لإنتاج هذه البيانات، كما أن تحديثها يستغرق وقتاً أطول مما يتوقعه معظم المنتجين.
ويجري التحقق في المنشأة غير الأوروبية بواسطة جهات تحقق معتمدة من خلال هيئات الاعتماد الوطنية، مع إجراء تفتيش للموقع. وكان من المتوقع أن تحصل أولى جهات التحقق المعتمدة على إمكانية الوصول إلى السجل اعتباراً من نحو سبتمبر 2026، ولذلك ستكون الطاقة المتاحة في سوق التحقق محدودة في الوقت نفسه الذي يبلغ فيه الطلب ذروته.
ومن ثم فإن الشروط التي يجب على المنتجين العرب استيفاؤها ملموسة وليست طموحات نظرية. أولاً، خطة رصد على مستوى المنشأة تتوافق مع المنهجية المحددة. ثانياً، أنظمة قياس وبيانات قادرة على إسناد الانبعاثات إلى كل مرحلة من مراحل الإنتاج، بما في ذلك المواد الوسيطة المشتراة. ثالثاً، بيانات تاريخية ذات جودة كافية لتحمل التدقيق. رابعاً، التواصل المبكر مع جهة تحقق معتمدة، قبل أن يصبح سوق طاقات التحقق أكثر ضيقاً. وخامساً، علاقة تجارية مع المستوردين الأوروبيين تعرف بالمكان الذي تكمن فيه قيمة البيانات المتحققة بالفعل، لأن المستورد يتحمل الالتزام القانوني في حين تنشأ البيانات لدى المنتج، وهي ورقة تفاوضية لم تُستغل على نطاق واسع بعد.
وهناك نقطة فنية تستحق التحديد بدقة، لأنها كثيراً ما تُعرض بصورة خاطئة في النقاش الإقليمي. بالنسبة إلى سلع الحديد والصلب، تنطبق الآلية حالياً على الانبعاثات المباشرة المضمنة، وليس الانبعاثات غير المباشرة الناتجة عن الكهرباء المشتراة. وهذا يصب في مصلحة مسار الاختزال المباشر، فرن القوس الكهربائي مقارنة بالإنتاج المتكامل، وبفارق أكبر مما يُفرض عادة. كما يعني أن إزالة الكربون من مصدر الكهرباء الذي يغذي فرن القوس الكهربائي لا تخفض الالتزام الحالي. ويظل شراء الطاقة المتجددة القرار الصحيح من أجل تكلفة التشغيل والتحوط ضد التوسع المستقبلي في نطاق الآلية، لكن لا ينبغي تبرير هذا الاستثمار أمام مجلس الإدارة على أساس خفض فاتورة التعديل الحدودي لهذا العام.
وتتحول آلية تعديل الكربون على الحدود إلى فرصة تصديرية للمنتجين الذين يستثمرون في التحقق، وإلى تكلفة امتثال إضافية بالنسبة إلى أولئك الذين لا يفعلون ذلك. وقد تم اتخاذ القرار التكنولوجي إلى حد كبير في هذه المنطقة. أما قرار القياس فلم يتم اتخاذه بعد.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Two Worlds: How Carbon Pricing is Splitting the Steel Industry
https://www.steelonthenet.com/insights/steel-carbon-divide.html
Green Steel Premiums: Promise or Illusion?
https://www.steelonthenet.com/insights/green-steel-premium.html
European Commission: start of the definitive period of the CBAM
https://trade.ec.europa.eu/access-to-markets/en/news/start-definitive-period-cbam-eu
CBAM Registry and verifier accreditation, September 2026
https://www.customsmanager.info/post/cbam-registry-what-you-need-to-know
المنتجون العرب وإفريقيا.. هل تتحول القارة إلى سوق النمو الكبرى التالية للصلب؟
في ضوء ميزة التكلفة المعترف بها التي تتمتع بها بعض الدول العربية، والقيود الجمركية والتنظيمية المتنامية داخل القارة الإفريقية، أين ينبغي للمنتجين العرب أن يضعوا أنفسهم استراتيجياً؟ وهل تشير المعطيات إلى أن الأفضل هو التصدير إلى الأسواق الإفريقية من خارج القارة، أم إقامة شراكات إنتاج داخلها، مع تأمين الكهرباء والسكك الحديدية والموانئ قبل تنفيذ الاستثمار؟
سأجيب عن هذا السؤال بصورة مختلفة عن الطريقة التي صيغ بها، وآمل أن يكون إعادة التأطير مفيداً وليس مراوغاً. يفرض السؤال أن الهدف الاستراتيجي هو تلبية الطلب الإفريقي من خارج إفريقيا، ويسأل أي منشأ يمتلك ميزة التكلفة المسلم بها. وأعتقد أن هذا الافتراض هو الجزء الأضعف من الطرح، وأن الإجابة الأكثر قيمة تكمن في الاتجاه المعاكس.
وبالنظر إلى السؤال كما تم طرحه أولاً، فإن المصانع المصرية والجزائرية تتمتع بالفعل بميزة جغرافية من حيث التكلفة المعروفة مقارنة بالموردين الصينيين والأتراك والهنود إلى وجهات شمال وغرب إفريقيا، وقد اتسعت هذه الميزة بصورة كبيرة خلال عام 2026. ومع الإغلاق الفعلي لمضيق هرمز منذ أواخر فبراير، واضطراب حركة الملاحة في البحر الأحمر، أصبحت الإمدادات بعيدة المدى إلى الأسواق الإفريقية من آسيا تتحمل الآن تكاليف تأمين مخاطر الحرب، وإعادة التوجيه عبر رأس الرجاء الصالح، وعدم يقين في الجداول الزمنية لم يكن موجوداً عندما تأسست هذه التدفقات التجارية. وأصبحت قيمة القرب الجغرافي أكبر مما كانت عليه.
لكن التكلفة المسلم بها ليست القيد الذي يحدد النفاذ إلى السوق في إفريقيا، والمنتج الذي يحسنها إلى أقصى حد قد يكون في الواقع يحسن المتغير الخطأ.
فالقيود الملزمة هي القيود الجمركية والتنظيمية. ويخلق الاتحاد الاقتصادي والنقدي لغرب إفريقيا (ECOWAS)، وترتيبات الكوميسا (COMESA)، والإطار المتطور لمنطقة التجارة الحرة القارية الإفريقية (AfCFTA)، لهيكلاً يحصل فيه المنتج الذي يتم تصنيعه داخل الكتلة المعنية على معاملة لا يمكن لأي كفاءة في تكاليف الشحن أن تكررها من خارجها. كما تفرض عدة دول إفريقية قيوداً على تصدير الخردة، وهو ما يؤدي إلى إبقاء المدخل المعدني داخل القارة بأسعار أقل من التكافؤ الدولي. وتكاليف الطاقة منخفضة في عدة دول، سواء الطاقة الكهرومائية في إثيوبيا وجمهورية الكونغو الديمقراطية أو الغاز في نيجيريا وموزمبيق. كما أن تكاليف العمالة منخفضة في أنحاء المنطقة. وينمو الطلب المحلي من قاعدة منخفضة، مع وجود مجال كبير للتوسع. وعندما نضع هذه العوامل بهذا الترتيب، فإنها لا تصف سوقاً ينبغي التصدير إليها من مسافة بعيدة، بل تصف موقعاً ينبغي الإنتاج فيه. والمنافس ينبغي فهمه بصورة أفضل باعتباره شريكاً.
الهيكل المحدد الذي سأطرحه على مستثمر إقليمي هو شراكة في المنتجات المسطحة، لأنها تعالج مشكلة تعاني منها مصر بالفعل. فمصر تستورد حصة كبيرة من احتياجاتها من المنتجات المسطحة، بما في ذلك اللفائف المدرفلة على الساخن، والمدرفلة على البارد، والمجلفنة، والصفيح، والألواح الثقيلة، بتكلفة سنوية تبلغ عدة مليارات من الدولارات. ويعتمد الدرفلة المحلية للمنتجات المسطحة على ألواح مستوردة. ولا يوجد مسار متكامل من الخام إلى اللفائف، كما أن دراسات الجدوى المتكررة لتكوين يضم الاختزال المباشر وفرن القوس الكهربائي ومصنع درفلية شرائط ساخنة في العين السخنة، بتكلفة رأسمالية تقديرية تراوح بين ملياري وأربعة مليارات دولار، لم تتحول إلى التزام استثماري.
ويتيح هيكل الشراكة تقاسم متطلبات رأس المال وتوزيع مخاطر السوق على قاعدتي طلب بدلاً من تركيزها في قاعدة واحدة. ويستفيد إنتاج المعدن في المنبع من قدرات مصر في الاختزال المباشر، ومن الطاقة والخام الإفريقيين المحتملين. في حين تُقام طاقة التحويل داخل الهيكل الجمركي الإفريقي لخدمة الطلب الإقليمي المتنامي. ويؤمن الشريك المصري موقعاً في إنتاج الألواح واللفائف يخفض فاتورة الاستيراد القائمة. ويحصل الشريك الإفريقي على قدرة لا يستطيع تمويلها منفرداً في الوقت الحالي. ولا يدفع أي من الطرفين تكاليف شحن لمنافسة الطرف الآخر.
وهناك قيد تصميمي يجب ألا يكون قابلاً للتفاوض، وهو مستمد من تجربة المنطقة نفسها. فقد تم إنشاء مشروع أجاكيوتا في نيجيريا بحيث سبق مصنع الإنتاج خط السكك الحديدية الذي كان من المقرر أن ينقل خام الحديد، وبوجود مصنع لإثراء الخام لم يدخل الخدمة قط. ويُعد الضغط لإظهار تقدم في مصنع مرئي، قبل البنية التحتية غير المرئية التي تحدد ما إذا كان المصنع قادراً على التشغيل، المؤشر الأكثر موثوقية على الفشل في الاستثمار في صناعة الصلب الإفريقية. ويجب أن تتضمن أي شراكة من النوع الذي أصفه إمدادات الكهرباء، وطاقة السكك الحديدية، وقدرة الموانئ، وأن تكون ملتزماً بها وممولة ومجدولة قبل صب أول متر من الخرسانة للمصنع. وعندما لا يمكن الوفاء بهذا الشرط، فإن القرار الصحيح هو عدم المضي قدماً.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Do Developing Economies Need Steel?
https://www.steelonthenet.com/insights/steel-industry-development-policy.html
Egypt Steel Industry: Facilities, Resources and Analysis
https://www.steelonthenet.com/resources/countries/egypt.html
Critical Raw Materials Security: Steel Supply Chain Risk
https://www.steelonthenet.com/insights/critical-raw-materials-security.html
انخفاض الكربون في إنتاج الصلب القائم على الاختزال المباشر بالغاز وفرن القوس الكهربائي حقيقي وأصل تجاري في السوق الأوروبية
حماية الصلب العربي .. ما وراء التعريفات الجمركية
- كيف يمكن لصانعي السياسات العرب أن يميزوا بين منتجات الصلب ذات الأهمية الاستراتيجية الحقيقية، وبين الحماية التي تؤدي في النهاية إلى إبقاء طاقات تفتقر إلى الكفاءة في السوق؟
- وكيف ينبغي الجمع بين أدوات الدفاع التجاري مثل مكافحة الإغراق والتدابير الوقائية، وبين خفض تكاليف الإنتاج وتحسين الكفاءة والتقنيات المتاحة الأفضل؟
إن أكثر مساهمة مفيدة يمكنني تقديمها هنا تتعلق بسؤالك الفرعي الذي يسأل أين ينبغي لصانعي السياسات أن يرسموا الخط الفاصل بين الحماية الاستراتيجية والحماية التي لا تؤدي إلا إلى الحفاظ على الطاقة التي تفتقر إلى الكفاءة. ويمكن رسم هذا الخط بصورة موضوعية، وقد نشرت منهجًا للقيام بذلك.
وهناك أربعة معايير تحدد ما إذا كان منتج الصلب استراتيجيا بالفعل:
- هل تتركز الإمدادات في عدد صغير من المصادر، وهل يحتمل أن يكون أي منها خصمًا؟
- هل المنتج أساسي للدفاع أو للبنية التحتية الحيوية ولا يوجد بديل مناسب له؟
- كم من الوقت سيستغرق إنشاء إنتاج محلي إذا انقطعت الإمدادات؟
- وهل يمكن تلبية الاحتياجات باستخدام مادة أو درجة بديلة؟
وعند تطبيق هذه المعايير على كل منتج على حدة تكون النتائج متسقة وغير مريحة للطريقة التي تبرر بها الحماية عادة. فصفائح الصلب المدرع الذي يتم اعداده للاستخدامات البحرية تؤهلها المعايير. كما تؤهلها الصفائح المستخدمة في التطبيقات النووية والمطروقات الثقيلة، وتمثل هذه المنتجات أوضح نقطة ضعف في الإمداد المنفرد في الصناعة بأكملها. كما تؤهلها الأنابيب غير الملحومة الممتازة المستخدمة في درجات الدفاع. أما قضبان السكك الحديدية ودرجات الأنابيب المستخدمة في خطوط الأنابيب فتقع في فئة وسطى، مع وجود مبرر يمكن الدفاع عنه لاهتمام المقاس. أما اللفائف المدرفلة على الساخن فلا تتأهل. وكذلك المنتجات المدرفلة على البارد والمطلية. ولا تتأهل المقاطع الثقيلة، ولا القضبان والأسلاك. ولا الأنابيب الإنشائية الملحومة.
والنسبة من الإنتاج العالمي للصلب التي تجتاز هذا الاختبار تبلغ نحو %1، وهي تتكون بصورة شبه كاملة من سبائك الصلب. وهذا هو الخط الفاصل. فالحماية الموجهة إلى المنتجات المؤهلة تعد سياسة صناعية. أما الحماية الموجهة إلى الـ %99 المتبقية، مهما كان الإطار الذي تصاغ به، فهي الحفاظ على الطاقة الإنتاجية، وتتحمل الصناعات التحويلية اللاحقة عبء تكلفتها.
وبالنسبة إلى سؤاليك الفرعيين الثاني والثالث، فإن تجربة الولايات المتحدة والاتحاد الأوروبي تدعم استنتاجًا واضحًا. فالتدابير التي تقدم في البداية باعتبارها تدابير وقائية مؤقتة تصبح دائمة، لأن الفئة المستفيدة منها مركزة ومنظمة، بينما الفئة التي تدفع التكلفة موزعة. ويدفع المستخدمون في الصناعات التحويلية النهائية الثمن من خلال ارتفاع تكاليف المدخلات، وتكون آثار العمالة في الصناعات المستهلكة للصلب أكبر إجمالاً من العمالة التي جرى الحفاظ عليها في صناعة الصلب وإن كانت هذه الآثار موزعة ولذلك تظل غير مرئية سياسيًا. أما إجراءات مكافحة الإغراق والدعم التعويضي ضد التسعير غير العادل المثبت، فهي مسألة مختلفة ومشروعة: إنها تفرض قواعد التجارة بدلاً من تعليقها.
والتمييز بين إنفاذ القواعد والحمائية هو الذي ينبغي أن يحكم تصميم السياسة.
وهذا يقود إلى السؤال الموضوعي، وهو سؤالك الثالث: هل ينبغي أن تكون الأولوية بدلاً من ذلك لخفض تكاليف الإنتاج المحلية بحيث تتم حماية الحصة السوقية من خلال الكفاءة؟ ينبغي ذلك، وأود أن أؤكد أن هذا ليس شعارًا، وإنما برنامج له محتوى محدد وعوائد قابلة للقياس.
إن الوثائق المرجعية الأوروبية بشأن أفضل التقنيات المتاحة لإنتاج الحديد والصلب متاحة للعامة ومجانية، ومع ذلك لا يستخدمها معظم المنتجين في هذه المنطقة. وهي تصف، بالتفصيل التشغيلي، إجراءات تخفض التكلفة والانبعاثات في المصانع القائمة. ويُعد التسخين المسبق للخردة أوضح مثال: فاستعادة الحرارة من غازات العادم لرفع درجة حرارة الشحنة يقلل استهلاك الطاقة الكهربائية لكل طن، ويقصر زمن الدورة بين الصبات، وبالتالي يرفع الإنتاجية من الأصول القائمة. كما أن الشحن الساخن للمنتج نصف المصنع إلى فرن إعادة التسخين، عندما يسمح التصميم والجدولة بذلك، يتجنب إعادة تسخين الصلب الذي سبق تسخينه مرة واحدة. كما تسهم ممارسة الأكسجين والحوارق، والتحريك السفلي، وإدارة غازات العادم في المزيد من التحسن.
والات يتطلب أي من ذلك طاقة إنتاجية جديدة، أو تكنولوجيا جديدة، أو أموالاً عامة. إنه يتطلب تدقيقًا فنيًا للمنشآت القائمة مقابل معيار منشور، والاستعداد لتنفيذ النتائج. ومن واقع خبرتي، فإن استرداد التكلفة المتاح من هذا النوع من الإجراءات في عملية نموذجية لأفران القوس الكهربائي في المنطقة يكون ملموسًا، ويتحقق ضمن دورة رأسمالية أقصر بكثير من أي بديل لإنشاء مصنع جديد.
إن الحماية الاستراتيجية التي يحتاجها المنتج العربي أكثر من أي شيء هي وضع تكلفة لا يحتاج إلى حماية. فالتعريفات الجمركية تشتري الوقت الذي يمكن خلاله بناؤه. لكنها لا تبنيه، وعندما تصبح دائمة فإنها تزيل الحافز إلى بنائه.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
The 1 % Rule: Strategic Steel versus Protectionist Rhetoric
https://www.steelonthenet.com/insights/strategic-steel-one-percent-rule.html
Episode 004: Best Available Techniques for Steel Efficiency
https://www.steelonthenet.com/insights/podcasts/ep004-best-available-techniques.html
Episode 010: Busting Some Big Steel Myths
https://www.steelonthenet.com/insights/podcasts/ep010-steel-industry-myths.html
Do G7 Countries Need Virgin Steelmaking?
https://www.steelonthenet.com/insights/g7-virgin-steelmaking-requirements.html
فائض الطاقة الإنتاجية العالمي بلغ 640 مليون طن في 2025 وستصل إلى 745 مليون طن في 2028 .. وحواجز الخروج أخطر من حواجز الدخول
ملكية الحكومات لصناعة الصلب .. ستة عقود من التجربة
- ماذا تكشف تجارب تأميم وملكية الحكومات لصناعة الصلب، خاصة بعدما حدث في بريطانيا والتأميم من بريتيش ستيل British Steel إلى Scunthorpe سكانثورب وغيرها، عن الآثار طويلة الأجل للملكية الحكومية في ما يتعلق بخصخصة رأس المال، وقرارات الإغلاق، وكفاءة السوق، والقدرة التنافسية؟ وتحت أي ظروف يمكن تبرير الملكية العامة لصناعة الصلب؟
يظهر هذا السؤال الفرعي في وثيقتكم تحت عنوان يتعلق بالصين، لكنه يثير مسألة منفصلة تمامًا ويستحق أن تتم الإجابة عنه على نحو مستقل. وهو أيضًا السؤال الذي تمتلك الأدلة بشأنه أعمق قاعدة، تمتد من تأميم صناعة الصلب البريطانية في عام 1967 إلى تولي الحكومة البريطانية السيطرة على سكانثورب في عام 2025. والمنطق المتكرر للتدخل دائما واحد، ودائما ما يكون صادقاً: رب عمل كبير يواجه الفشل. والنتائج الإقليمية للإغلاق مركزة ومرئية، بينما تكون المصالح والمنافع الوطنية للخروج موزعة ومؤجلة. ويجري استخدام اللغة الاستراتيجية، عمومًا دون تقييم استراتيجي. ثم تأتي الملكية.
والأدلة على النتائج متسقة، وتميل ملكية الدولة إلى الفشل في صناعة الصلب السلعية لثلاثة أسباب هيكلية، وليس بسبب عدم الكفاءة:
الأول هو عدم تطابق الآفاق الزمنية: فدورات الاستثمار في صناعة الصلب تمتد من عشرين إلى ثلاثين عامًا، بينما تمتد الدورات السياسية من أربع إلى خمس سنوات. ومن ثم يميل مالك الدولة، بصورة منهجية إلى القرارات التي يمكن الدفاع عنها في الانتخابات المقبلة، وإلى تجنب القرارات التي تعود منافعها إلى خلفه. ويشكل تأجيل الإنفاق الرأسمالي البصمة المميزة لهذا الانحياز، وهي بصمة غير مرئية في الحسابات حتى تصبح غير مرئية إلى الأبد.
والثاني هو أن قرارات الإغلاق تصبح سياسية بدلاً من أن تكون تجارية: فالمالك الخاص الذي يغلق خطاً خاسرًا يتخذ حكماً تجاريًا. أما مالك الدولة الذي يغلق الخط نفسه فيتخذ قرارًا سياسيًا، ولن يفعل ذلك في العادة. وقد قامت مؤسسة الصلب البريطانية بتحديث كبير أثناء الملكية العامة، لكنها فعلت ذلك في الوقت الذي راكمت فيه تكلفة مؤجلة جرى تسويتها في نهاية المطاف عند الخصخصة وبعدها. وتحولت «إيلفا» في تارانتو إلى أغلى مشكلة للصلب في أوروبا بالطريقة نفسها.
والثالث هو أن خصخصة رأس المال يصبح خاضعًا لأولوية العمالة: فعندما يتعين على مالك حكومي الاختيار بين استثمار يرفع الإنتاجية ويخفض عدد العاملين واستثمار يحافظ على عدد العاملين بعائد أقل، فإن الضغط المؤسسي يسير في اتجاه واحد. وعلى مدى عقد، يكون تراكم هذا الانحياز شديدًا.
أين نجحت الملكية الحكومية؟ النجاحات حقيقية لكنها محدودة، وخصائصها المشتركة مفيدة. فقد نجح استحواذ المملكة المتحدة على Sheffield Forgemasters شيفيلد فورجماسترز لأن الإنتاج كان استراتيجيًا بالفعل وكان العميل الرئيسي هو الدولة نفسها، وكانت الأصول صغيرة بما يكفي للسيطرة على الانكشاف المالي، وكان البديل التجاري هو فقدان قدرة لا يمكن إعادة بنائها. وتقدم Huta Czestochowa في بولندا تأكيدًا أحدث للمنطق نفسه، ولكن على نطاق مختلف.
ومن ثم فإن الإطار الذي أقدمه ليس أيديولوجيًا إنه يقوم على ثلاثة اختبارات، ينبغي تطبيقها قبل الملكية وليس بعدها:
- هل المنتج استراتيجي وفق تقييم موضوعي وليس توصيفاً بلاغيًا؟
- هل الدولة هي العميل الرئيسي أو الوحيد، بحيث تتوافق الملكية مع المشتريات بدلاً من منافسة السوق؟
- وهل الانكشاف المالي محدود ومعروف، مع وجود استراتيجية خروج محددة؟
وعندما تتحقق الشروط الثلاثة، تصبح الملكية العامة المستهدفة أداة مشروعة، وأحيانًا الأداة الوحيدة. أما عندما يفشل أي شرط منها، فإن الملكية ستحول مشكلة تجارية إلى مشكلة مالية دائمة.
والتطبيق على هذه المنطقة مباشر، وأعتقد أنه أكثر فائدة من التاريخ البريطاني نفسه. فحصة كبيرة من طاقات الصلب العربية مملوكة للدولة أو مرتبطة بها أو مدعومة منها. والسؤال ذي الصلة بالنسبة إلى هذه الأصول ليس ما إذا كانت الملكية العامة مقبولة من حيث المبدأ، وإنما أي منها ينتج منتجات استراتيجية حقًا، وأي منها ينتج الصلب السلعي تحت وصف استراتيجي. والفئة الثانية هي التي تكمن فيها Risks المالية، والتمييز بين الفئتين هو الخطوة الأولى لإدارتها.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Governments as Steel Owners: Does Nationalisation Work?
https://www.steelonthenet.com/insights/steel-nationalisation-government-ownership.html
Zombie Steel Mills: Why State Aid Delays the Inevitable
https://www.steelonthenet.com/insights/zombie-steel-mills-state-aid.html
The 1 % Rule: Strategic Steel versus Protectionist Rhetoric
https://www.steelonthenet.com/insights/strategic-steel-one-percent-rule.html
Scunthorpe: What the UK Steel Strategy Leaves Unsaid
https://www.steelonthenet.com/insights/scunthorpe-unresolved.html
الهند ظلت مستوردًا متواضعًا لأن الطلب المحلي ينمو بالتوازي مع الطاقة الإنتاجية
استثمارات رأس المال العربي في صناعة الصلب .. والأفق الاستراتيجي حتى عام 2035
- إذا كان أمام صندوق سيادي 5 مليارات دولار لتعزيز القدرة التنافسية طويلة الأجل لصناعة الصلب العربية وتحسين أدائها الكربوني، فكيف ينبغي توزيع رأس المال بين الطاقة والبنية التحتية الكهربائية، والمنتجات النهائية عالية القيمة وتطوير الأصول القائمة، وأنظمة القياس والتحقق والشهادات، والشراكات الإقليمية والإفريقية؟ وما الذي ينبغي أن يشكل معيار النجاح الاستراتيجي لصناعة الصلب العربية بحلول عام 2035؟
قبل تخصيص خمسة مليارات دولار، ينبغي لصندوق سيادي أن يجيب عن سؤال سابق، وهو السؤال الذي سأضعه أولاً في أي مهمة استشارية من هذا النوع. ففي صناعة الصلب، تتركز التكلفة في المنبع، بينما تتركز القيمة في المصب. إذن هل أنتم هنا لصناعة الصلب، أم لصناعة المال؟ هذان هدفان مختلفان، وينتجان محفظتين مختلفتين. ويعود جزء كبير من خيبة الأمل في الاستثمارات الوطنية في الصلب خلال السنوات الخمسين الماضية إلى مجالس إدارة لم تجعل هذا التمييز واضحًا.
وينبغي أن يؤطر التخصيص عاملان:
- تبلغ تكلفة طاقة إنتاج الصلب الأولية نحو 150 مليار دولار لكل 100 مليون طن، ما يضع خمسة مليارات دولار في حجم مجمع متكامل متوسط الحجم، أو في حجم كبير من البدائل الأخرى.
- كما أن الصلب أداة ضعيفة لخلق فرص العمل، فهو من أكثر الصناعات كثافة في رأس المال الموجودة، وعدد الوظائف التي يخلقها مقابل كل دولار مستثمر منخفض مقارنة بأي بديل تقريبًا في الصناعات التحويلية اللاحقة، أو الخدمات، أو رأس المال البشري. وحيثما يكون خلق الوظائف هو الهدف، فإن التعليم وتكنولوجيا المعلومات، والصناعات التي تستهلك الصلب، تتفوق جميعها على صناعة الصلب بفارق واسع. وهذا ليس حجة ضد امتلاك صناعة للصلب، بل هو حجة ضد تبرير وجودها على أساس العمالة.
وعلى هذا الأساس، لن أضع مجمعًا متكاملاً جديدًا على رأس قائمة الأولويات. ويمكن تبرير مثل هذا المشروع، ولكن الاختبارات التي يجب أن يجتازها صارمة وينبغي حسمها قبل الموافقة وليس أثناء البناء: غاز تم تسعيره بموجب عقد طويل الأجل وليس إداريًا؛ كهرباء متعاقد عليها بتكلفة معلومة طوال عمر الأصل؛ لوجستيات وربط بالشبكة ملتزم بها وممول قبل تخصيص خمسة مليارات دولار، وافتراض استخدام يستمر في منطقة تحمل بالفعل فائضاً كبيراً في الطاقة الإنتاجية. وعندما تتحقق هذه الشروط، يمكن للاقتصاديات أن تنجح. أما عندما يفترض وجودها بدلاً من تأمينها، فإن كثافة رأس المال لا تترك هامشاً يسمح باختبار خطأ الافتراض.
وأنا سأخصص الأموال تقريباً على النحو التالي، مع التأكيد على أن المنطق أهم من النسب:
الحصة الأكبر للطاقة والبنية التحتية الكهربائية: وبصفة أساسية لتوليد الطاقة المتجددة المتعاقد عليها، مع ربطها بالشبكة بما يسمح بتوصيلها إلى المستهلكين الصناعيين. وهذا هو التخصيص الذي سأدافع عنه بأكبر قدر من القوة، لأنه المكون الوحيد الذي يحتفظ بقيمته إذا خيبت فرضية الاستثمار في الصلب الآمال. كما أنه يعالج مباشرة المتغير الأكثر تعرضاً للمخاطر في المنطقة، وقد أظهر عام 2026 مدى هذا الانكشاف.
وحصة كبيرة للتحويل في المراحل اللاحقة والقدرات الخاصة بالمنتجات عالية القيمة: على أن تكون قريبة من الطلب. فهنا يوجد الهامش، وهنا تكون كثافة رأس المال لكل دولار من الإيرادات أقل، وهنا توفر فاتورة استيراد المنتجات المسطحة في المنطقة سوقاً محدداً وقابلاً للقياس بدلاً من سوق مأمول.
وحصة ذات معنى لإزالة الاختناقات وتطبيق أفضل التقنيات المتاحة: وإدخال التعديلات على مرونة الشحنة في الطاقات القائمة. وهذه هي الفئة الأعلى عائداً والأقل مخاطرة في المحفظة بأكملها، ومع ذلك تحصل باستمرار على تمويل أقل، لأنها لا تنتج مراسم افتتاح.
وحصة صغيرة، لكن تأثيرها غير متناسب للبنية التحتية الخاصة بالقياس والرصد وإصدار الشهادات: فالبيانات المتحققة بشأن الانبعاثات أصبحت الآن شرطاً للوصول إلى السوق الأوروبية، والمبالغ المطلوبة لذلك ضئيلة مقارنة بحجم السوق الذي تحمي الوصول إليه.
واحتياطي لحصص الشراكة في المشروعات الإقليمية والإفريقية: وفق الهيكل الذي وصفته في إجابتي عن إفريقيا، بحيث تُبنى الطاقة الإنتاجية داخل الهياكل الجمركية التي ستحكم أسواق النمو في المنطقة.
وعلى الأفق الاستراتيجي النهائي، والتحول الهيكلي الأهم الوحيد الذي سأطرحه على قادة الصناعة وصانعي السياسات، هو التوقف عن قياس نجاح صناعة الصلب الوطنية بالأطنان.
فقد ظلت الطاقة الإنتاجية المركبة معيار الوصول الصناعي إلى المكانة الدولية لمدة سبعين عاماً، وهي المعيار الذي أنتج 640 مليون طن من فائض الطاقة الإنتاجية العالمية، في طريقه إلى 745 مليون طن بحلول عام 2028. وهو يكافئ البناء ولا يعاقب على شيء. أما الصناعات التي ستكون قابلة للاستمرار في عام 2035 فستكون تلك التي حسنت القيمة المضافة لكل طن ولكل وحدة كربون، وليس عدد الأطنان المنتجة، لأن كلاً من أنظمة الحدود الكربونية والفائض الهيكلي يشيران إلى الاتجاه نفسه: سيكون وسط هذه الصناعة السلعية مكاناً سيئاً للاستثمار فيه، بينما ستكون القطاعات المتخصصة منخفضة الكربون والقابلة للتحقق والقريبة من الطلب هي المجالات التي تتولد فيها العوائد.
وبالنسبة إلى العالم العربي تحديداً، فإن المزايا حقيقية، لكنها ليست المزايا التي يستشهد بها عادة. إنها الجغرافيا، والوصول إلى الموانئ، والقرب من الطلب المتنامي في إفريقيا وآسيا، والموارد الاستثنائية للطاقة المتجددة، وقدرة قائمة على إنتاج الحديد بالغاز، تنتج الصلب بكثافة كربونية ستدفع أوروبا مقابلها إذا أمكن التحقق منها. وما يجمع هذه العوامل ليس حجة لصالح المزيد من الأطنان. بل هو حجة لصالح أطنان أفضل.
ـــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــــ
Do Developing Economies Need Steel?
https://www.steelonthenet.com/insights/steel-industry-development-policy.html
What If Steel Stays Dirty? Decarbonisation Failure Risks
https://www.steelonthenet.com/insights/what-if-steel-stays-dirty.html
Episode 010: Busting Some Big Steel Myths
https://www.steelonthenet.com/insights/podcasts/ep010-steel-industry-myths.html
Steel Industry M&A Trend Analysis
https://www.steelonthenet.com/insights/steel-mergers-acquisitions-analysis.html
OECD Steel Outlook 2026
https://www.oecd.org/en/publications/2026/06/oecd-steel-outlook-2026_a79fb861.html
اقتصاديات صناعة الصلب
ردود مكتوبة جرى إعدادها لصالح الاتحاد العربي للحديد والصلب
الدكتور أندريه إم كوتاس
العضو المنتدب – شركة استشارات المعادن الدولية المحدودة
Metals Consulting International Limited
19 سبتمبر 2026
شركة ميتالس كونسا لتنج الدولية المحدودة (Metals Consulting International Limited (MCI)) هي شركة استشارات إدارية متخصصة في قطاع الصلب، وتتخذ من لندن مقراً لها، وتختص بإعداد دراسات الجدوى، والفحص النافي للجهالة، والخدمات الاستشارية لمشروعات صناعة المعادن حول العالم.
و تدير شركة إم سي آي (MCI) موقع ستيل أون زا نت SteelOnTheNet، الذي يقدم منذ عام 2001 خدمات الاستشارات الاستراتيجية، والبحوث والدراسات المتخصصة، والمعلومات والتحليلات المتخصصة في صناعة الصلب والأسواق لعملاء دوليين من بينهم الحكومات والمؤسسات المالية وشركات صناعة الصلب.
تنويه: الآراء الواردة في هذا الحوار تعبر عن وجهة نظر صاحبها وقدمها بصفته الشخصية. ولا ينبغي نسبتها إلى أي عميل أو مؤسسة أو منظمة يرتبط بها صاحبها. ويستند هذا التحليل حصرياً إلى المصادر المنشورة وإلى البحوث التي نشرها صاحبها.
كانت ظروف السوق المشار إليها في هذه الإجابات، بما في ذلك أسعار الطاقة الإقليمية واضطرابات حركة الشحن، سارية في التاريخ الموضح أعلاه، وهي ظروف قابلة للتغير السريع.
أندريه كوتاس.. أربعة عقود في صناعة الصلب والاستشارات الصناعية
من إعادة الهيكلة الأوروبية إلى استراتيجيات التحول الصناعي
يقف الدكتور أندريه مارك كوتاس اليوم عند تقاطع عدد من أكبر الملفات تأثيراً في مستقبل صناعة الصلب العالمية والتي تتمثل في الاستراتيجية الصناعية وإعادة الهيكلة والاستثمار وتحليل الأسواق والقدرة التنافسية والطاقة وإزالة الكربون.
ويشغل كوتاس منصب العضو المنتدب ومؤسس شركة ميتالز كونسلتنج إنترناشيونال MCI ويعمل مستشاراً رئيسياً في الاستراتيجية بالشركة، وهو مؤسس ورئيس تنفيذي لمنصة ستيل أون ذا نت steelonthenet المتخصصة في أخبار ومعلومات وتحليلات صناعة الصلب.
وتمتد خبرته المهنية إلى تقييم المشروعات والاستثمارات وإعادة الهيكلة ودراسات الجدوى وتقييم المخاطر الاستثمارية وتحليل أسواق الصلب والمعادن في أوروبا والشرق الأوسط، حيث عمل مستشاراً لجهات ومؤسسات مالية وتنموية دولية.
خاض كوتاس مساراً مهنياً يمتد لأكثر من أربعة عقود، بدأ في مرحلة كانت فيها صناعة الصلب الأوروبية تواجه تحديات إعادة الهيكلة والتحديث، وانتهى إلى مرحلة جديدة أصبح فيها مستقبل الصناعة مرتبطاً بالطاقة والتجارة والاستثمار والانبعاثات الكربونية.
ولد أندريه مارك كوتاس في السادس من أبريل عام 1957، وحصل على الدكتوراه من كينجز كوليج لندن، تليها ماجستير إدارة أعمال في الإدارة والاقتصاد من كلية كرانفيلد للإدارة. كما يحمل زمالة معهد الاستشارات، وزمالة معهد المواد والمعادن والتعدين.
دخل كوتاس في تسعينيات القرن العشرين، عالم الاستشارات المتخصصة في صناعة الصلب، فعمل أولاً مع بيدوز آند كومباني ثم مع هاتش أسوشييتس، حيث تركزت خبرته على إعادة الهيكلة والتحديث وتحسين الأداء القدرة التنافسية.
وكانت أوروبا الوسطى والشرقية آنذاك تعيش تحولاً صناعياً عميقاً، مع إعادة بناء اقتصاداتها وإعادة هيكلة الصناعات المملوكة للدولة. وفي هذا السياق شارك كوتاس في برامج لإعادة هيكلة صناعة الصلب، من بينها برنامج إعادة هيكلة صناعة الصلب البولندية عام 1998 لصالح المفوضية الأوروبية، بما شمل مراجعة مساعدات الدولة، كما تولى أدواراً في برامج إعادة هيكلة صناعة الصلب في جمهورية التشيك عامي 1999 و2002.
لم ينتقل كوتاس من وظيفة إلى أخرى بل انتقل مع صناعة الصلب نفسها من عصر الخصخصة وإعادة الهيكلة إلى عصر الطاقة والكربون والقدرة التنافسية.
فمع تحول الصناعة إلى عصر إزالة الكربون، دخل هذا الملف بقوة في أعماله الاستشارية، ليصبح جزءاً من قراءته لمستقبل القطاع إلى جانب الاستثمار والطاقة والتجارة والقدرة التنافسية.
ومن تلك التجربة ترسخت لديه رؤية لصناعة الصلب باعتبارها منظومة تتجاوز حدود المصنع، إذ تتداخل فيها التكنولوجيا والتمويل والطاقة والتجارة والسياسة الصناعية والاستثمار والأسواق.
أسس كوتاس موقع ستيل أون ذا نت، عام 2001 في لندن، والذي طور من خلاله حضوراً متخصصاً في تحليل أسواق الصلب وتقديم البيانات والمعلومات المتعلقة بالصناعة، مع تركيز خاص على أوروبا الوسطى والشرقية والشرق الأوسط وإفريقيا جنوب الصحراء، حيث أجرى عدداً من دراسات الجدوى في مختلف أنحاء أوروبا والشرق الأوسط وإفريقيا.
وفي 2003 أسس شركة ميتالز كونسلتنج إنترناشيونال، MCI لتصبح قاعدة لنشاطه في الاستشارات الاستراتيجية لصناعة المعادن والصلب. وشملت أعماله دراسات الجدوى، وإعادة الهيكلة، وتقييم الاستثمارات والاستحواذات، وتحليل الأسواق والاستراتيجيات الصناعية.
وامتد نشاطه إلى مجال الخبرة الفنية في المنازعات والتحكيم، حيث أسس عام 2017 منصة SteelExpertWitness لتقديم خدمات الخبرة والاستشارات في النزاعات المرتبطة بصناعة الصلب والمعادن.
وهكذا تبدو مسيرة كوتاس المهنية أقرب إلى مسار متصل بتحولات صناعة الصلب نفسها حيث بدأ مع إعادة الهيكلة والتحديث، وانتقل إلى الاستثمار والاستشارات وتحليل الأسواق، ثم وصل إلى إزالة الكربون والتحول الصناعي.
وحظيت آراؤه وتحليلاته باهتمام وسائل إعلام دولية من بينها فايننشال تايمز وذا تايمز ولوموند وسكاى نيوز.